Сможете отличить случайный график от настоящего? Эксперты — нет
В этой статье разбираемся, почему даже опытные трейдеры не могут надёжно отличить реальные рыночные данные от случайного шума, как мозг человека создаёт закономерности там, где их нет, и почему настоящее преимущество в инвестировании даётся не красивыми графическими паттернами, а статистикой, пониманием поведения рынка и надёжными систематическими процессами.
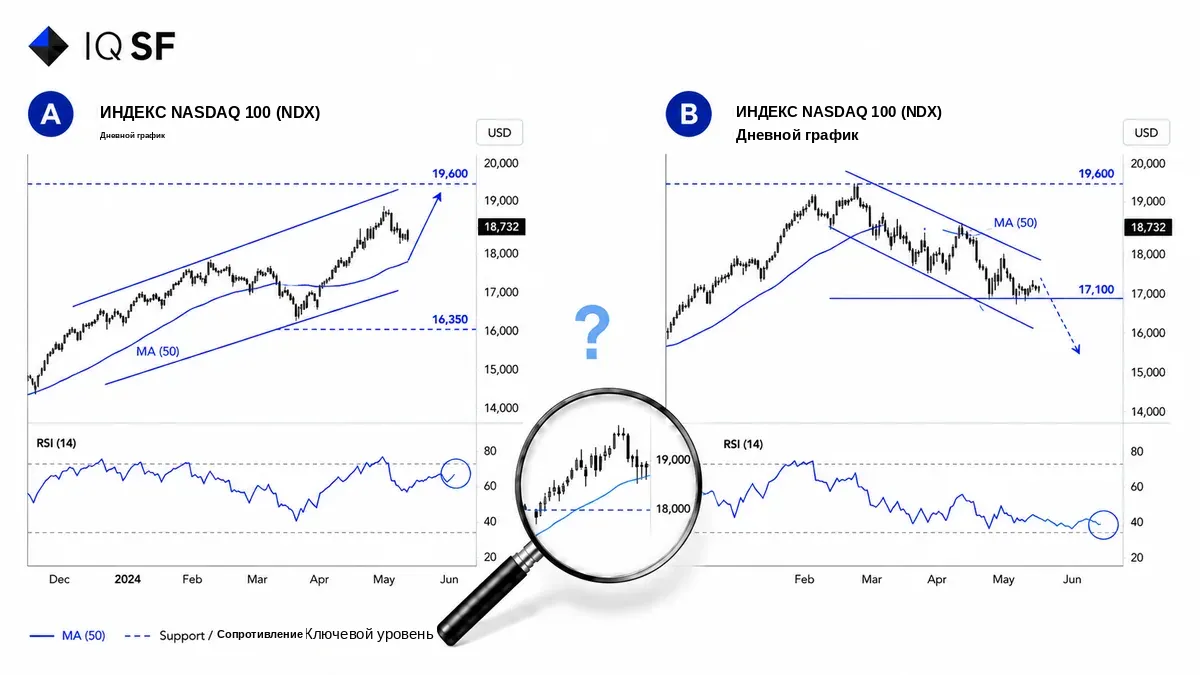
В 1973 году Бертон Мэлкил, профессор Принстона и будущий автор бестселлера «Случайное блуждание по Уолл-стрит», провёл эксперимент, который позже стал классикой инвестиционной литературы. Он попросил своих студентов подбросить монету 200 раз. Орёл означал, что цена гипотетической акции вырастет на полпункта. Решка — что упадёт на полпункта. По результатам он построил график цены.
На графике проявились все классические фигуры технического анализа: уровни поддержки и сопротивления, «голова и плечи», бычьи и медвежьи флаги, двойное дно и прочее.
Затем Мэлкил показал график известному техническому аналитику, не раскрывая его происхождения. Аналитик внимательно изучил кривую, провёл линии тренда, отметил ключевые уровни и выдал вердикт:
«Эту акцию надо покупать немедленно. Наблюдается мощный пробой формирующейся фигуры».
Никакой акции не существовало. График был чистым случайным шумом. Но аналитик увидел убедительный паттерн.
Эксперимент повторяли много раз
С тех пор вариации этого исследования воспроизводили снова и снова.
В 2014 году группа исследователей из Корнельского университета провела серию слепых тестов с профессиональными трейдерами. Участникам показывали пары графиков: один построен на реальных данных цен S&P 500, другой сгенерирован алгоритмом случайного блуждания с похожей волатильностью.
Задача была простой: определить, какой график настоящий.
Точность составила около 51% — статистически неотличимо от подбрасывания монеты.
Эксперимент с тех пор повторяли многократно с похожими результатами: ни опыт, ни профессиональные сертификаты, ни годы на рынке не помогают участникам надёжно отличать реальные рыночные данные от шума.
В 2009 году Хасанходжич и Ло из MIT провели похожий эксперимент, связанный с индустрией хедж-фондов. Участникам показывали кривые доходности реальных фондов, перемешанные со случайно сгенерированными.
Профессионалы рынка показали результат не лучше случайного.
Почему мозг видит паттерны, которых нет
Склонность видеть значимые структуры в случайных данных называют апофенией.
Это не изъян человеческого мышления. С точки зрения эволюции такая склонность была весьма выгодной.
Человек, принявший шорох в кустах за тигра, выживал чаще, чем тот, кто его игнорировал. Цена ложного срабатывания была намного меньше, чем цена пропущенной реальной угрозы.
На финансовых рынках, однако, тот же механизм играет против инвестора.
Мозг находит паттерны там, где их нет, и подкрепляет уверенность воспоминаниями вроде: «Я уже видел точно такую же ситуацию раньше».
Иллюзия повторяемости рождает убеждённость. Убеждённость ведёт к сделке. Сделка приносит комиссию брокеру. На тысячах повторений статистический результат обычно сходится к случайности.
Исследования с нейровизуализацией показывают, что узнавание знакомых паттернов активирует зоны мозга, связанные с вознаграждением.
Иными словами, видеть паттерн физиологически приятнее, чем не видеть ничего.
Психологически человек оптимизирован под обнаружение паттернов — а не их отсутствия.
Так что на самом деле делает технический анализ?
Это не означает, что технический анализ совершенно бесполезен. Он работает — но не по той причине, которую предполагает большинство.
Линии тренда и фигуры на графике сами по себе не предсказывают будущее. Но они могут частично сбываться сами по себе.
Если тысячи трейдеров выделяют один и тот же уровень поддержки, многие из них ставят стоп-ордера, лимитные ордера или автоматические сигналы вокруг этой цены. Формируется концентрация заявок.
Когда рынок достигает этой зоны, цена реагирует на накопленную ликвидность. Уровень выглядит «работающим» не потому, что содержит скрытую информацию о будущем, а потому, что отражает согласованное поведение участников в настоящем.
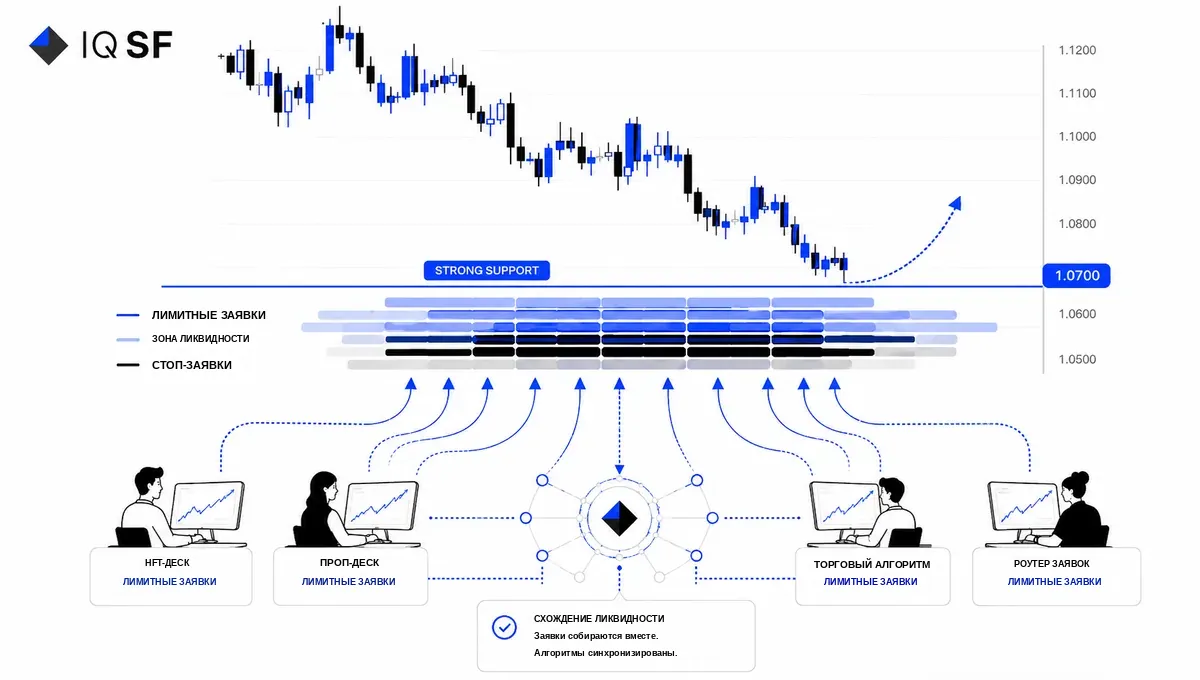
Тот же принцип работает для фигур «голова и плечи», треугольников и других классических паттернов.
Миллионы участников узнают их одновременно. Их реакции происходят одновременно. Возникающее движение цены — результат согласованного потока заявок, а не какой-то пророческой силы самого паттерна.
Это различие важно. Преимущество не в линиях. Преимущество — в коллективном поведении участников рынка. Фигура на графике — это карта ожиданий, а не объективное свойство актива.
Откуда берётся настоящее преимущество
Если технический анализ работает главным образом благодаря координации толпы, у него есть встроенное ограничение.
Любой паттерн, ставший слишком широко известным, часто превращается в источник повышенной волатильности и может стать ловушкой, когда рынок переигрывает ожидаемое поведение.
Именно поэтому профессиональные количественные стратегии редко строят своё преимущество на визуальной интерпретации графиков.
Вместо этого они ищут преимущество в таких областях, как:
- Технологическое преимущество (скорость, инфраструктура, доступ к рынку)
- Статистическое преимущество (модели, которые описывают поведение цены точнее, чем модели конкурентов)
- Поведенческое преимущество (большая устойчивость к ложным сигналам, чем у среднего участника)
В любом случае результат измеряется не одной свечой или красивой фигурой на графике, а статистикой, накопленной за тысячи сделок и разные рыночные режимы.
Что это значит для инвесторов
В следующий раз, увидев идеальную фигуру на графике, спросите себя:
Это ценная информация о будущем — или просто привлекательный паттерн, который мой мозг сконструировал из случайных колебаний?
В большинстве случаев верно второе.
Та же логика применима при оценке инвестиционных фондов и стратегий.
Красивая кривая доходности может впечатлять, но сама по себе она мало что говорит.
Более важны следующие факторы:
- Длина трека (десять лет рассказывают совсем другую историю, чем два года)
- Максимальная просадка и время восстановления
- Устойчивость коэффициента Шарпа в разных рыночных условиях
- Объём капитала, управляемого по стратегии
- Природа преимущества (что именно эксплуатирует стратегия и почему это преимущество устойчиво)
График цены — это лишь последний видимый слой данных.
Под ним лежат более глубокие слои рыночной структуры: ликвидность в стакане заявок, потоки сделок, поведение участников, рыночные режимы.
Серьёзный анализ фокусируется на этих слоях, а не на внешнем виде графика.
Об этом стоит помнить, выбирая фонд лишь по визуальной привлекательности кривой его доходности.
Часто за впечатляющим графиком скрывается короткий период наблюдения, благоприятные макроэкономические условия и тот же феномен апофении — только теперь он затрагивает инвестора, а не трейдера.
Сможете ли вы отличить реальную историю фонда от вымышленной?
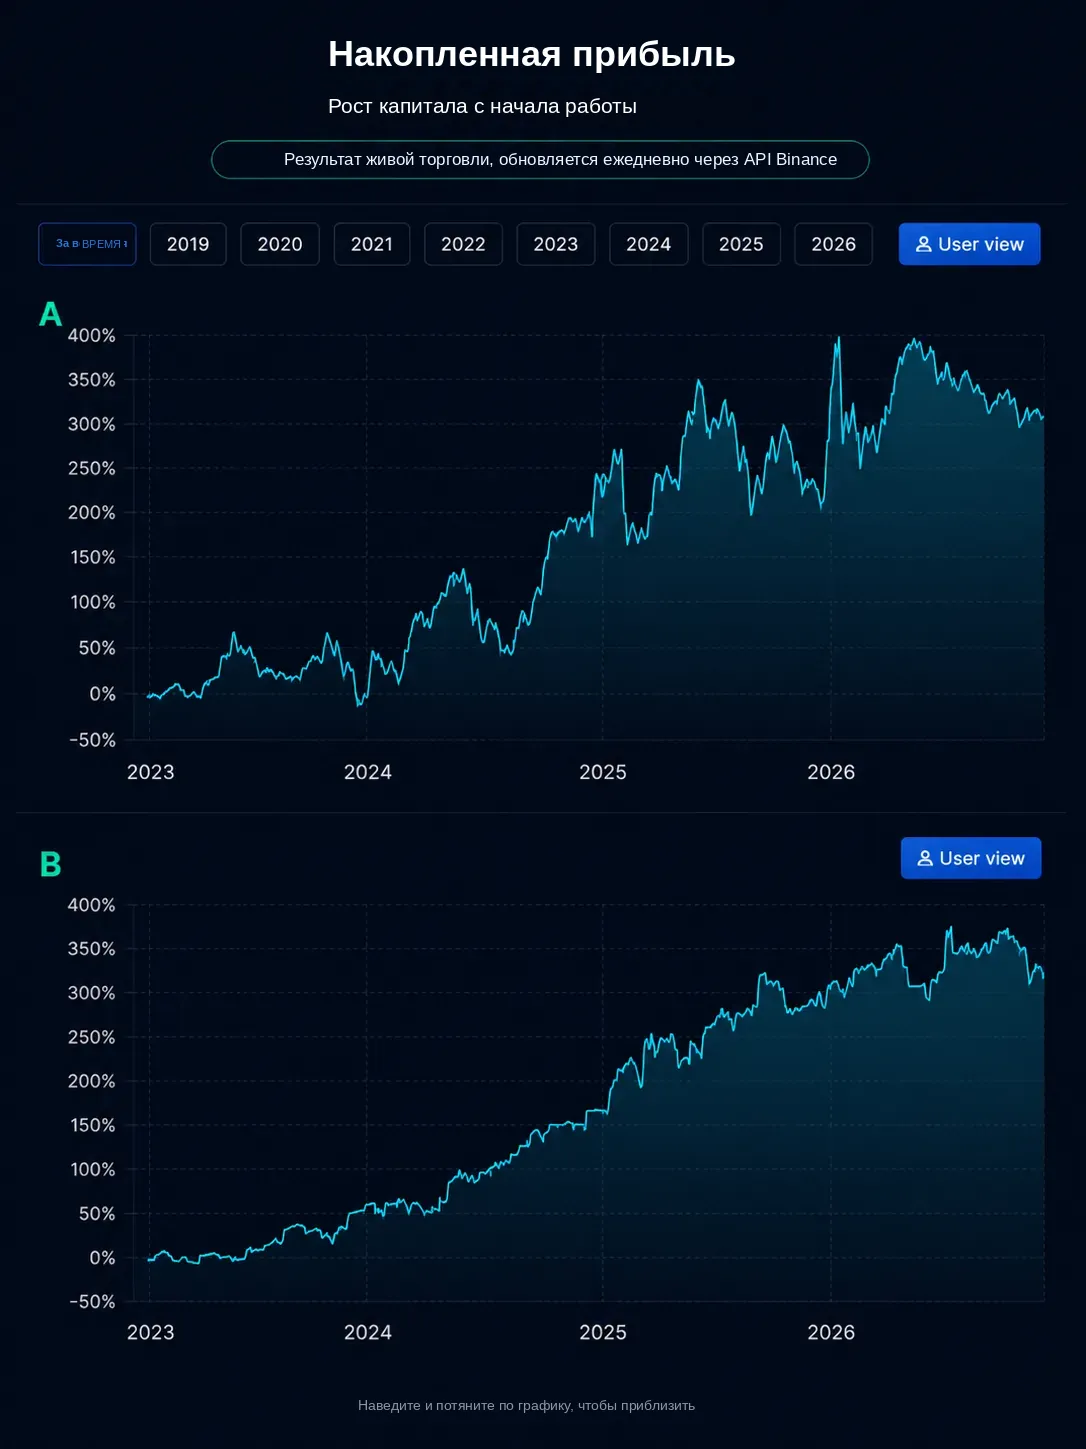
Ниже — два графика, покрывающих период с июня 2023 по июнь 2026 года. Один — реальная кривая доходности нашей стратегии Basket 50. Другой — случайное блуждание, сгенерированное с тем же начальным значением и средней волатильностью. На обоих графиках присутствуют уровни поддержки и сопротивления, локальные максимумы, разворты, просадки и восстановления. Оба можно убедительно описать языком технического анализа. Который из них настоящий?
Подумайте, прежде чем читать дальше.
Ответ
График B — это реальная кривая доходности стратегии Basket 50 IQSF с июня 2023 по июнь 2026 года — три года живого управления портфелем.
График A — случайное блуждание, сгенерированное программой за несколько секунд с тем же начальным значением и профилем волатильности.
Если вы угадали неправильно — или засомневались — вы не одиноки.
Похожий тест в Корнелле показал точность лишь 51% среди сотен профессиональных трейдеров. Это та точка, где технические паттерны перестают быть информацией и становятся декорацией.
Тот же урок применим при оценке инвестиционных фондов.
Красивая кривая доходности без контекста — длины трека, рыночных режимов, объёма активов под управлением и источника преимущества стратегии — это просто паттерн.
За ним может скрываться либо подлинный инвестиционный процесс, либо случайное блуждание, на которое человеческий мозг спроецировал образ будущей звезды индустрии.
#IQSF #Инвестиции #ПоведенческиеФинансы #ТехническийАнализ #Апофения #СлучайноеБлуждание #РыночныйШум #УправлениеРиском #АлгоритмическийТрейдинг #ФинансовыеРынки #ПсихологияИнвестора
Глоссарий
Трейдер — участник рынка, покупающий и продающий финансовые активы с целью извлечения прибыли из движения цены.
S&P 500 — фондовый индекс, отражающий совокупную стоимость 500 крупнейших публичных компаний США. Считается основным индикатором американского рынка акций.
MIT (Массачусетский технологический институт) — один из ведущих научно-технических исследовательских институтов мира.
Хедж-фонд — инвестиционный фонд, доступный преимущественно квалифицированным инвесторам, применяющий широкий спектр стратегий и активных методов управления риском.
Кривая доходности — график накопленной эффективности, показывающий, как менялся капитал фонда или стратегии во времени.
Апофения — склонность человека видеть значимые паттерны и связи в случайных данных. Эволюционно полезная, она может вредить принятию финансовых решений.
Стоп-ордер (защитный стоп) — автоматическая инструкция закрыть позицию, когда цена достигает заранее заданного уровня, помогающая ограничить возможные убытки.
Коэффициент Шарпа — показатель эффективности с учётом риска. Чем выше коэффициент Шарпа, тем больше доходность на единицу принятого риска.
Частые вопросы
Могут ли опытные трейдеры отличить реальный график цены от случайного?
Надёжно не могут. В тесте Корнельского университета профессиональные трейдеры правильно определяли реальные графики S&P 500 среди случайных блужданий лишь примерно в 51% случаев, что статистически неотличимо от подбрасывания монеты. Похожее исследование MIT на кривых доходности хедж-фондов показало: профессионалы рынка справились не лучше случайного выбора.
Почему мозг видит паттерны на графиках, которых на самом деле нет?
Эта склонность называется апофенией и досталась нам от эволюции: для выживания было выгоднее принять шорох в кустах за тигра, чем проигнорировать его, поэтому мозг по умолчанию вознаграждает за обнаружение паттернов. Исследования с нейровизуализацией показывают, что узнавание знакомого паттерна активирует зоны мозга, связанные с вознаграждением, то есть видеть паттерн физиологически приятнее, чем не видеть ничего.
Работает ли технический анализ на самом деле, или это иллюзия?
Он может работать, но не потому, что фигуры на графике предсказывают будущее. Когда множество трейдеров выделяют один и тот же уровень поддержки или сопротивления, они ставят ордера вокруг этой цены, и возникающая концентрация ликвидности заставляет уровень «работать», это отражение согласованного поведения толпы, а не пророчество. Преимущество кроется в этом коллективном поведении, а не в самих линиях.
На что реально стоит смотреть, прежде чем доверять графику доходности фонда?
Сама по себе кривая доходности мало о чём говорит. Важнее длина трека: десять лет рассказывают совсем другую историю, чем два года, а также максимальная просадка, время восстановления, устойчивость коэффициента Шарпа в разных рыночных режимах и объём капитала под управлением. Природа преимущества стратегии тоже важнее того, насколько красиво выглядит кривая.