Дисциплина инвестора: почему результат стратегии не равен результату инвестора
В этой статье мы разберём, почему одна и та же инвестиционная стратегия может приносить совершенно разные результаты разным инвесторам, как момент входа, просадки и дисциплина влияют на долгосрочную доходность, и почему оставаться в позиции часто важнее, чем искать идеальную точку входа.
Одна и та же стратегия может дать разным людям разные результаты. Разница возникает не от рынка, а от поведения: точки входа, реакции на просадку и того, сколько времени инвестор готов оставаться в позиции. Стратегия может приносить прибыль годами, а человек, использующий её, всё равно может потерять деньги.
Ниже мы разберём реальный трек и покажем, как одна и та же кривая доходности может дать результат от +6 689% до -19%. Мы объясним, чем просадка отличается от полного слива счёта, почему угадать точку входа в рынок невозможно, и какие пять вопросов снимают большую часть риска ещё до того, как деньги вложены. Речь пойдёт об инвестиционной дисциплине, а не о качестве управления. В этих примерах качество управления одинаковое.
Почему месяцы обманывают, а годы показывают правду
В любой момент на рынке найдутся десятки стратегий с блестящими результатами за несколько месяцев. И очень мало стратегий с блестящими результатами за пять лет. Это не случайность и не признак того, что раньше было проще.
Сравнивать того, кто торгует пять лет, с тем, кто показал отличные цифры за пять месяцев, — бессмысленно. Короткий трек скорее всего закончится, и тогда начнётся новый — с чистого листа и новой датой старта. У пятилетнего трека такой опции нет. Он показывает всё, включая каждое стрессовое окно и каждый рыночный цикл, через который прошла стратегия.
То же самое происходит за пределами рынка. Появляется новый исполнитель и выглядит как восходящая звезда: миллионы прослушиваний, полные залы, верхние строчки чартов. Проходит несколько лет — и о нём больше никто не слышит. На пике почти невозможно понять, кто останется, а кто исчезнет, когда мода изменится. Разница становится видна только со временем. Стратегия работает точно так же. Иногда это просто хит, который идеально совпал с текущей рыночной модой.
В спорте чемпиона не определяет одна победа или один сильный сезон. В музыке артиста не определяет один хит. Качество стратегии не определяют несколько прибыльных месяцев или один эффектно выглядящий участок графика.
На что мы смотрим вместо формы кривой: как оценивать инвестиционную стратегию
Обычная логика оценки проста: посмотреть на процесс, убедиться, что он комфортный, и на этом остановиться. Ни длина трека, ни риск, заложенный в результате, толком не оцениваются.
Наш подход противоположный. Мы смотрим на историю за несколько лет, где процесс может быть некомфортным. Есть месяцы, которые мы закрываем в минус, и есть периоды, когда кривая идёт вниз. На коротком отрезке это выглядит хуже, чем стратегия с плавным ростом. Но именно через такие периоды мы проходим, а не выпадаем из рынка. Со временем они становятся почти незаметны на графике.
На практике управление риском в инвестициях означает три вещи, и контроль риска задаётся до сделки, а не по факту.
- Размер позиции ограничен так, чтобы худший сценарий оставался просадкой, а не полным сливом счёта. Это базовое управление риском в трейдинге, и оно определяется до сделки, а не во время неё.
- Мы измеряем не только доходность, но и время восстановления после просадки. Доходность и риск нужно оценивать вместе. Соотношение риск/доходность неполно без второй части.
- Мы показываем, как стратегия вела себя в каждый из дней резких обвалов рынка, включая те, когда результат уходил в минус.
Вот как это выглядит в цифрах. В истории Basket 50 треть отдельных месяцев, или 32%, закрылась в минусе. При этом с 2019 по 2025 год не было ни одного убыточного года и ни одного убыточного трёхлетнего окна. Это и есть разница между некомфортным процессом и долгосрочным результатом. Именно ради этого существует долгосрочная инвестиционная стратегия.
Что такое просадка и чем она отличается от слива счёта
Здесь нужна важная оговорка, без которой всё сказанное выше можно превратить в оправдание любого убытка. Не любую просадку можно объяснить долгосрочным подходом. Если стратегия выходит за заранее определённые параметры риска, если её логика меняется, или если фактические результаты больше не соответствуют модели — это повод для отдельного разбора, а не повод для терпения.
Но если снижение укладывается в сценарии, определённые заранее, это не сюрприз. Это часть пути, и возможность такого периода была известна ещё до начала торговли.
Просадка и слив счёта — это не разные степени одного и того же. Просадка обратима: счёт продолжает работать и может восстановиться. Разница здесь математическая.
| Глубина просадки | Рост, необходимый для восстановления |
|---|---|
| 10% | 11.1% |
| 20% | 25% |
| 30% | 42.9% |
| 50% | 100% |
Кривая быстро становится всё более крутой, но остаётся конечной. Слив счёта необратим. После него не остаётся счёта, который мог бы восстановиться. Остаётся только новый трек с новой датой старта. Именно поэтому максимальная просадка — ключевой параметр оценки, а не строчка мелким шрифтом.
Одна стратегия, разный опыт инвесторов: где появляются ошибки инвестора
Даже правильно выбранная стратегия не гарантирует одинаковый результат каждому. Типичная последовательность выглядит так: капитал увеличивают после нескольких месяцев роста, когда кажется, что риск снизился; затем на увеличенной сумме появляется обычная просадка; инвестор сокращает позицию или выходит на дне; он не участвует в восстановлении и возвращается только после того, как стратегия обновляет максимумы. Это психология инвестора в чистом виде, и она стабильно работает против держателя.
Проще всего увидеть это на примере трёх людей в одной и той же стратегии. Возьмём наш собственный трек Basket 50: семь лет, с августа 2019 года, максимальная просадка -23.6% за весь период. За это время стратегия выросла в 68 раз.
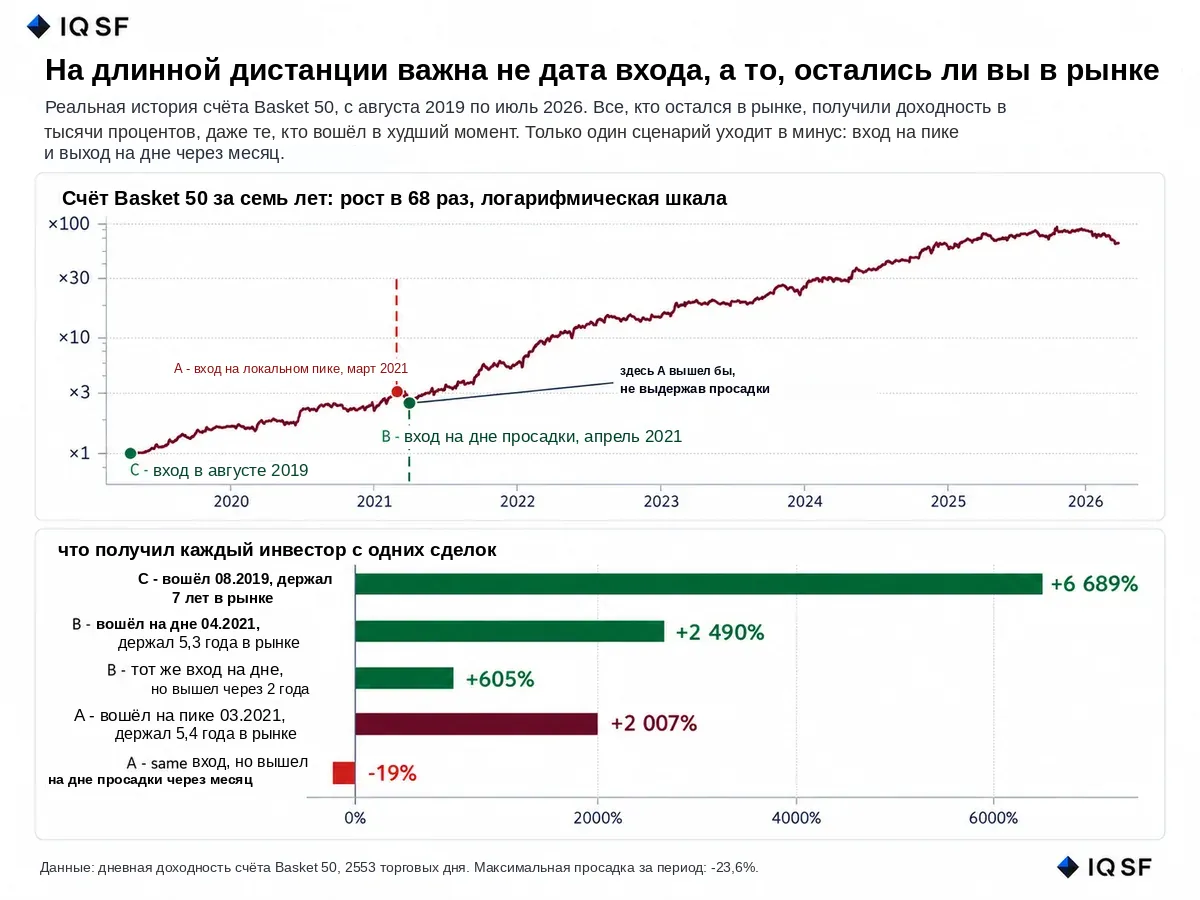
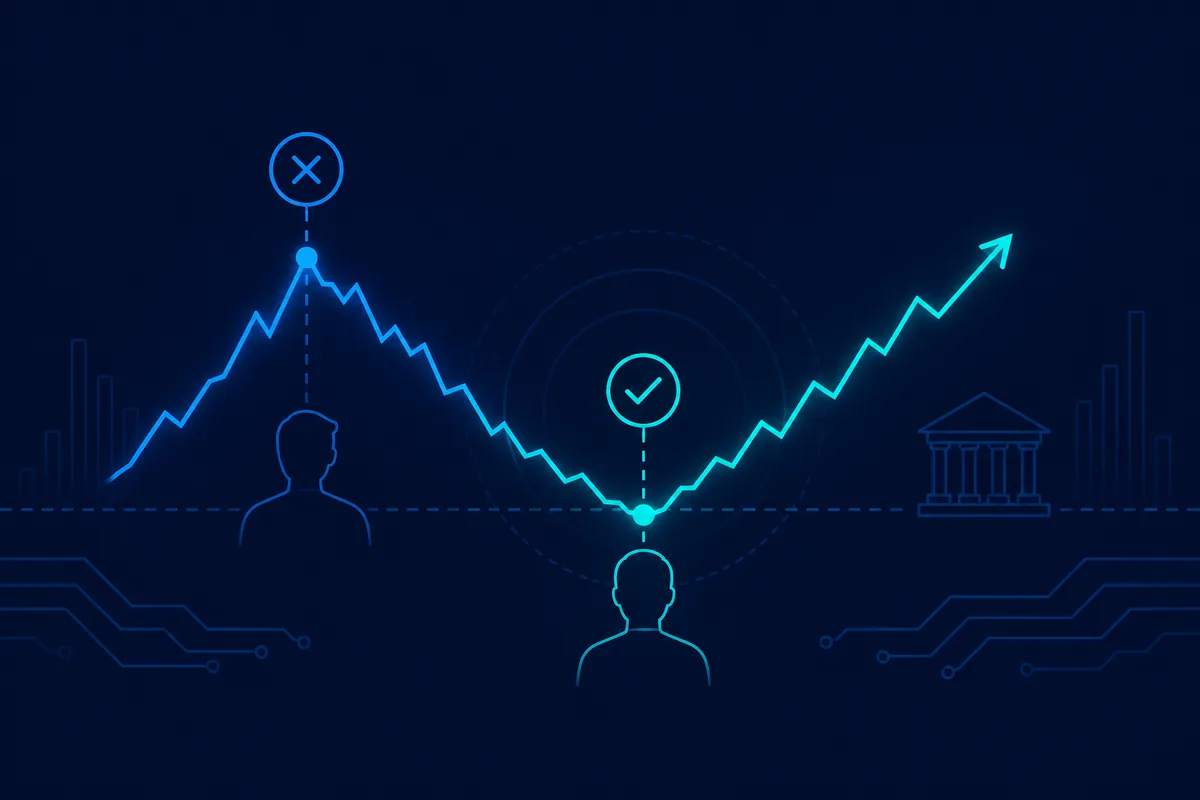
График 11. Реальный трек Basket 50 с августа 2019 по июль 2026 года, логарифмическая шкала. Пунктирная линия вверху показывает вход A на локальном пике в марте 2021 года. Пунктирная линия вниз показывает вход B на дне просадки в апреле. C вошёл в самом начале и удержал позицию: +6 689%. B удержал позицию: +2 490%, тогда как тот, кто вышел через два года, получил +605%. A удержал позицию: +2 007%, тогда как тот, кто вышел на дне просадки, получил -19%.
Во-первых, чем длиннее инвестиционный горизонт, тем меньше значит дата входа. У C, B и A были разные точки входа и разное время в рынке, но все три результата измеряются тысячами процентов. Разница между ними есть, но она не меняет порядок величины. Даже неполный период от дна, всего два года, даёт +605%. Это не только эффект семилетнего горизонта. Именно так работает сложный процент в инвестициях, и время в рынке значит больше, чем момент входа.
Во-вторых, угадать точку входа в рынок невозможно. A и B разделяет всего месяц. A вошёл на локальном пике 9 марта 2021 года. B вошёл на дне 11 апреля. Через пять лет разница между ними составила 483 процентных пункта. Но эти 483 пункта не были наградой за терпение: 9 марта никто не знал, что это пик, а 11 апреля никто не знал, что это дно. Можно ждать просадку полгода, пока стратегия продолжает обновлять максимумы без вас.
Практический вывод здесь другой. Если есть возможность увеличить позицию во время просадки, это может сыграть в вашу пользу. И это можно измерить. Возьмём того же A, вошедшего на пике: за пять лет капитал вырос на 2 007%. Если бы в апреле, на дне просадки, A добавил ту же сумму ещё раз, доходность на общий вложенный капитал составила бы 2 248%, то есть на 241 процентный пункт выше.
Это математическое преимущество, и это не фигура речи. В стратегии с положительным математическим ожиданием каждый вложенный рубль имеет положительную ожидаемую доходность, а рубль, вложенный по цене на 18.6% ниже, имеет ещё более высокую ожидаемую доходность. Есть одно важное условие: преимущество существует только до тех пор, пока стратегия остаётся в своих параметрах. Просадка в исторических границах — это цена метода, и увеличение капитала во время неё может быть оправдано. Выход за эти границы — отдельный разговор, о котором мы сказали выше.
Важно подчеркнуть ещё один момент: специально копить и держать деньги в стороне ради этого не нужно. Ожидание просадки может занять полгода, и всё это время зарезервированные деньги не работают. Речь только о том, что делать, если возможность увеличить позицию появилась. Просадка — не сигнал уходить. Это момент, когда вход объективно дешевле. Управление капиталом здесь сводится к простому правилу: не держать «сухой порох» под прогноз, который может никогда не случиться, но использовать просадку, если свободный капитал есть.
В-третьих, и это самое важное: A вошёл в худший возможный момент и всё равно имеет +2 007%. Вход на максимумах ничего не говорит о самой стратегии. Он говорит о другом: в первые пять недель A видел убыток до 19%. Если бы A вышел тогда, этот убыток остался бы навсегда, а кривая продолжила бы расти без него. Разница между +2 007% и -19% — это не разница в стратегии и не разница в дате входа. Это разница в дисциплине.
В итоге у стратегии положительный долгосрочный результат, а у конкретного инвестора — отрицательный. На практике такой инвестор раз за разом покупает собственную стратегию дороже и продаёт её дешевле. Здесь психология денег значит больше любого анализа: разница в опыте между двумя клиентами, использующими одну и ту же стратегию, почти всегда сводится к дате входа, которую они не выбирают, и дисциплине, которую они выбирают. Качество управления тут ни при чём.
Что такое устойчивость и почему инвестиционный горизонт начинается с трёх лет
Устойчивость означает, что одна стратегия живёт и приносит прибыль много лет, проходя через разные периоды. Это не означает наличие десятка впечатляющих треков за десять лет, каждый с короткой историей и новой датой старта.
Коротких успешных треков всегда много. Они появляются каждый месяц. Но они не проходят стресс-тест. Именно поэтому сравнивать стратегию с трёхлетним треком и стратегию с трёхмесячным треком бессмысленно. Трёхмесячный трек скорее всего закончится, и тогда начнётся новый — с чистого листа и новой датой старта. Трёхлетний трек уже включает стрессовые окна, которые отделяют устойчивую систему от временного совпадения.
Именно поэтому мы работаем с горизонтом не менее трёх лет и заранее обсуждаем не только доходность, но и просадки, и время восстановления. Три года — минимальный период, в течение которого почти наверняка случится хотя бы один день резкого обвала рынка. До этого любые цифры — ещё не результат. Это только процесс. Долгосрочные инвестиции здесь не лозунг, а техническое требование: на более коротком горизонте рыночная волатильность перекрывает полезный сигнал, и оценить систему невозможно.
Отдельный момент про алгоритмическую торговлю. Решения принимает алгоритм по формализованным правилам, без ручного вмешательства, и это убирает часть поведенческих ошибок на стороне управляющего. Но ничего не убирает на стороне инвестора: решение добавить капитал, сократить его или выйти всё равно принимает человек. Именно здесь результаты, показанные выше, начинают расходиться.
Пять вопросов, которые снимают большую часть риска
Всё описанное выше сводится к короткой проверке. Она не требует доступа к чужой торговле и занимает всего несколько минут. Эти вопросы имеют смысл для любой стратегии, включая нашу, и одинаково хорошо работают и для частного инвестора, и для квалифицированного инвестора, оценивающего управляющего.
- Какой самый длинный непрерывный трек одной стратегии? Не сумма достижений и не «десять лет на рынке», а одна стратегия с одной датой старта.
- Что происходило со стратегией в конкретные даты: 12 марта 2020 года; 19 мая 2021 года; 9 ноября 2022 года; 10 октября 2025 года; 5 февраля 2026 года? Если трек не покрывает эти даты, стресс-тест ещё не состоялся.
- Какой процент прибыльных сделок? Если он выше 90%, где убытки? Просьба показать открытые позиции, а не только закрытые сделки, сразу даёт ответ на этот вопрос.
- Какая была максимальная просадка и сколько занимало восстановление? Отсутствие ответа — тоже ответ: просадки ещё не было, значит, нет данных о поведении во время неё.
- Что будет считаться нарушением модели, и что происходит в этом случае? У стратегии без ответа на этот вопрос нет разницы между плановой просадкой и «что-то идёт не так».
Заключение
Эти же пять вопросов имеет смысл задать и нам. У нас есть ответы в цифрах: длина непрерывного трека одной стратегии, поведение в каждый из перечисленных дней, максимальная просадка и время восстановления, доля убыточных месяцев и лет. Мы готовы к этому разговору, и это единственный способ отличить утверждение от обещания.
Практический шаг перед принятием решения: запишите уровень просадки, при котором вы бы вышли, и сравните эту цифру с исторической просадкой стратегии. Если ваша цифра меньше, вы выйдете, и результат стратегии не будет иметь ничего общего с вашим результатом.
Подробно о поведении во время просадок мы пишем в нашем канале: t.me/IQSF_Alpha. Там выходят ежемесячные обзоры, включая месяцы, которые мы закрыли в минусе, и то, что мы делали в эти периоды.
Это не индивидуальная инвестиционная рекомендация. Данные трека Basket 50: с августа 2019 по июль 2026 года. Прошлые результаты не гарантируют будущую доходность.
Частые вопросы
Почему одна и та же стратегия может дать разным инвесторам разные результаты?
Разница возникает не из-за самой стратегии, а из-за поведения инвестора: точки входа, реакции на просадку и того, сколько времени он остаётся в стратегии. В одном реальном треке инвестор, вошедший на локальном пике и переждавший просадку, в итоге оказался в большом плюсе, а тот, кто вышел на дне той же просадки, остался в убытке. Стратегия была одна и та же, различалась только дисциплина. Прошлые результаты не гарантируют будущую доходность.
Чем просадка отличается от полного слива счёта?
Просадка обратима, поскольку счёт продолжает работать и может восстановиться, а слив счёта необратим и не оставляет счёта, который мог бы восстановиться. Связь между глубиной и восстановлением математическая: просадка 10% требует роста на 11.1%, просадка 30% требует 42.9%, а просадка 50% требует 100%. Пока снижение укладывается в заранее определённые параметры, это считается просадкой, а не тревожным сигналом.
Насколько длинным должен быть трек стратегии, чтобы ему можно было доверять?
Треку нужно как минимум три года, поскольку это примерно минимальный период, в течение которого почти наверняка случится день резкого обвала рынка. Короткие успешные треки появляются каждый месяц, но редко проходят стресс-тест, поэтому сравнивать трёхлетний трек с трёхмесячным бессмысленно. До трёх лет истории цифры отражают лишь процесс, а не доказанный результат.
Какие вопросы стоит задать управляющему перед тем, как инвестировать?
Полезно спросить про самый длинный непрерывный трек одной стратегии, про её поведение в конкретные стрессовые даты, про процент прибыльных сделок и про то, откуда берутся убытки, если этот процент выше 90%, а также про максимальную просадку и время восстановления. Ещё стоит уточнить, что считается нарушением модели. Эти вопросы занимают несколько минут и говорят больше, чем форма кривой доходности.