Период восстановления и стресс-тестирование портфеля: как измерить риск инвестиционной стратегии
В этой статье мы разберём, почему время восстановления часто важнее глубины просадки, как стресс-тесты портфеля выявляют риски, скрытые за средней доходностью, и почему стратегию стоит оценивать не только по результатам, но и по тому, как она ведёт себя под давлением.
В марте 2000 года индекс Nasdaq достиг пика на волне доткомовского пузыря и рухнул. К прежнему уровню он вернулся лишь в 2015 году — пятнадцать лет спустя.
Глубина падения важна, но именно срок восстановления определял, кто из инвесторов пережил тот кризис без изменения жизненных планов, а кто нет.
Доходность стратегии — это лишь половина картины. Вторая половина, которую инвесторы часто недооценивают, — это срок восстановления: сколько времени портфель остаётся ниже предыдущего максимума, прежде чем вернётся к этому уровню после просадки.
Почему срок восстановления важнее самой просадки
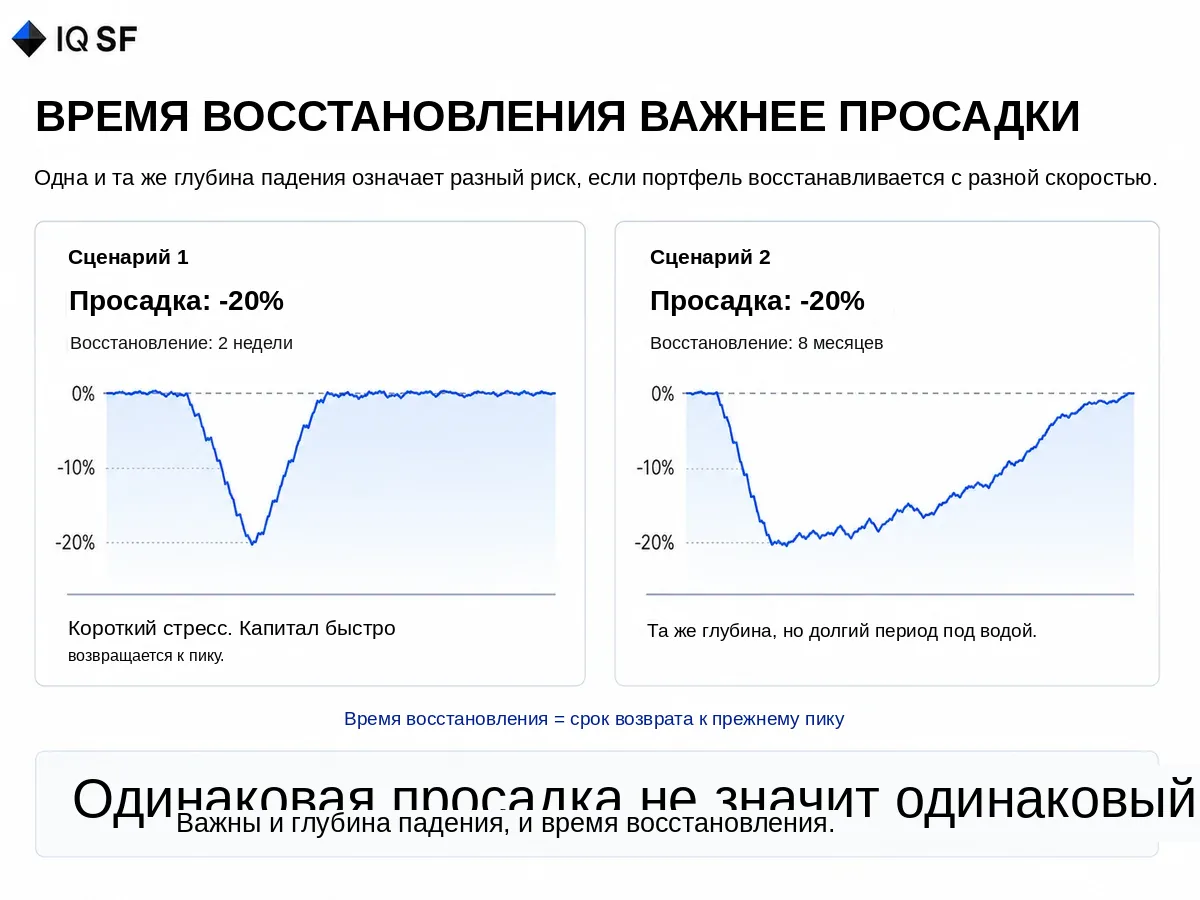
Максимальная просадка показывает, насколько глубоко может упасть портфель. Срок восстановления показывает, сколько продлится это падение — как психологически, так и практически.
Просадка портфеля на 20%, длящаяся две недели, и та же просадка на 20%, длящаяся восемь месяцев, — это два совершенно разных риска стратегии, хотя глубина падения одинакова.
Это похоже на разницу между вывихом лодыжки и переломом ноги: боль в моменте может ощущаться похоже, но время, нужное для возвращения к нормальной жизни, отличается кардинально.
Фактор восстановления — то есть отношение накопленной доходности к максимальной просадке — помогает сравнивать разные инвестиционные стратегии честнее, чем простой взгляд на годовую доходность.
Стратегия с меньшей доходностью, но быстрым восстановлением капитала, на практике часто оказывается лучше стратегии с более высокой доходностью, но долгим пребыванием «под водой».
Стресс-тест: как стратегию проверяют перед реальным капиталом
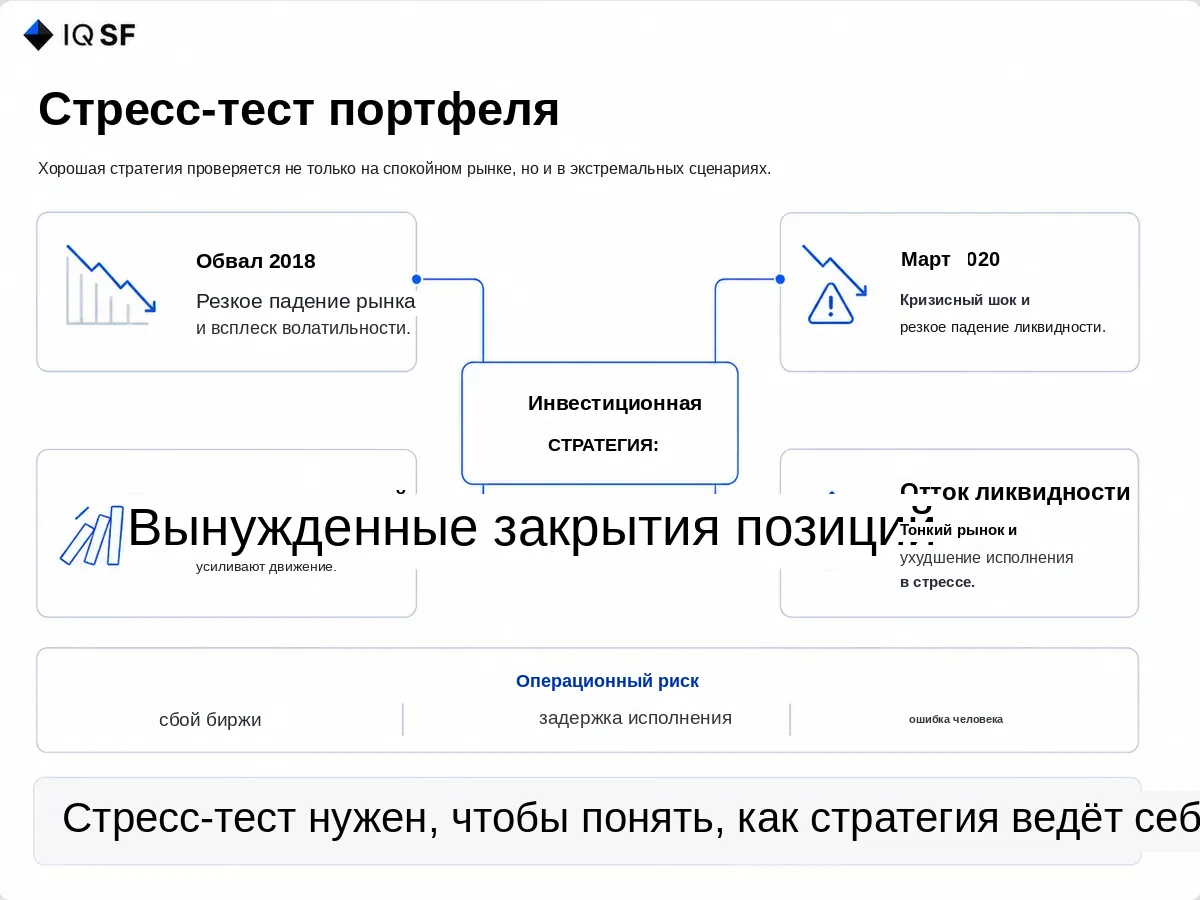
Стресс-тест — это способ увидеть, как инвестиционная стратегия вела бы себя в экстремальных исторических условиях.
Полноценный сценарный анализ строится не на одном гладком сценарии, а на серии жёстких условий:
- обвал рынка 2018 года;
- крах марта 2020 года;
- каскад ликвидаций на отдельной бирже;
- резкий отток ликвидности в узком временном окне.
Реальный риск стратегии на длинном горизонте чаще определяют именно маловероятные условия, а не её среднее поведение в спокойный период.
Управление операционным риском дополняет стресс-тест с другой стороны: не через движение рынка, а через сбой инфраструктуры, отказ биржи, задержку исполнения или человеческую ошибку в момент максимального стресса на рынке.
Инвестиционные риски редко проявляются по одному. Чаще рыночный и операционный риск совпадают именно в момент кризиса.
Метрики риска, на которые действительно стоит смотреть
Помимо срока восстановления и фактора восстановления, к базовым метрикам риска относятся:
- Рыночный риск: чувствительность стратегии к общему движению рынка.
- Соотношение риска и доходности: связь между ожидаемой прибылью и возможными потерями.
- Управление волатильностью: способность стратегии сглаживать резкие колебания без ручного вмешательства в моменты паники.
- Максимальная просадка: глубина худшего исторического снижения капитала.
- Текущая просадка портфеля: текущее состояние портфеля относительно предыдущего максимума.
Риск портфеля нельзя оценить по одной метрике в изоляции. Именно поэтому профессиональное управление рассматривает срок восстановления, максимальную просадку, результаты стресс-теста и метрики риска в комплексе, а не выбирает одно удобное число для презентации.
Практический вывод для инвесторов
Перед тем как оценивать доходность инвестиционной стратегии, стоит задать управляющему три конкретных вопроса:
- Каким был исторический срок восстановления стратегии после самой глубокой просадки?
- Проходила ли стратегия стресс-тест на реальных кризисных периодах, а не только на растущем рынке?
- Как её фактор восстановления соотносится с альтернативами на том же горизонте?
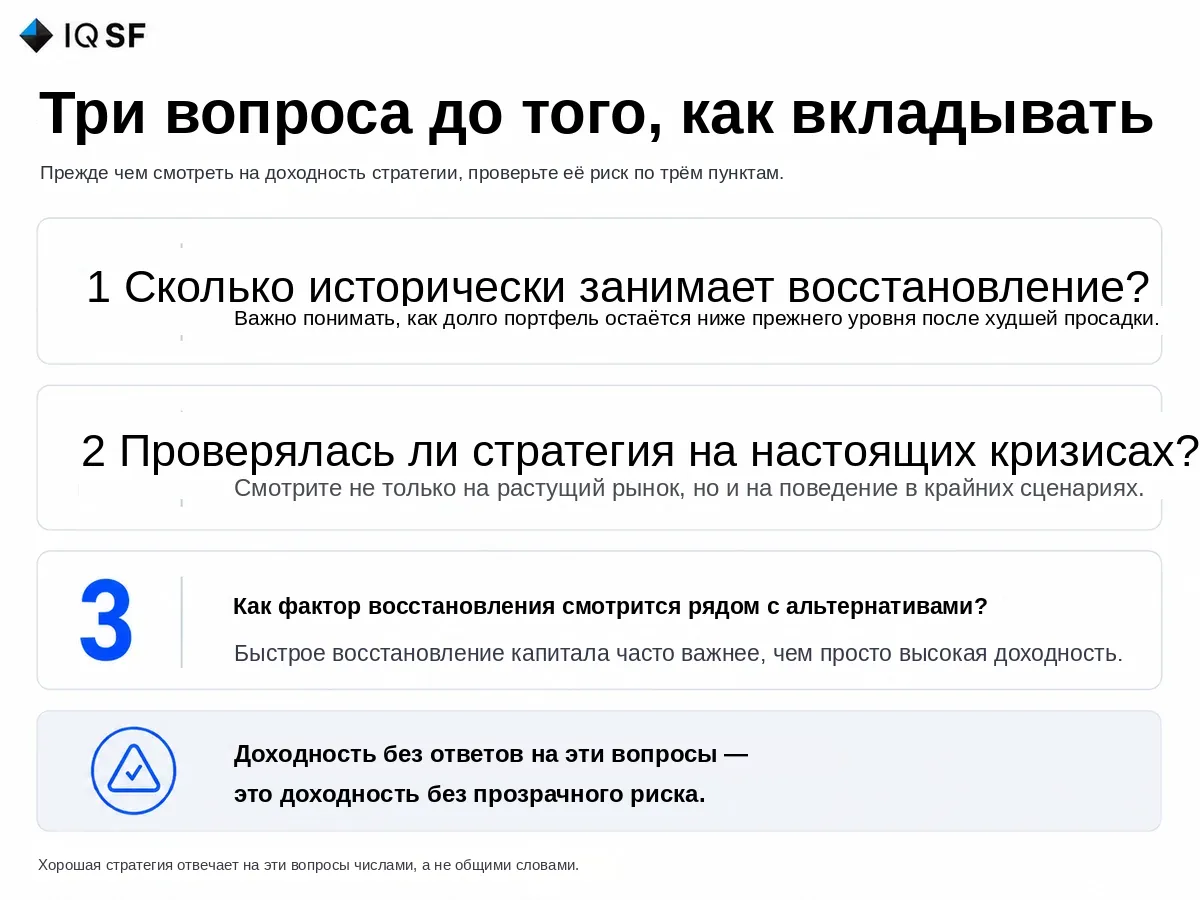
Стратегия, которая не может ответить на эти вопросы, предлагает доходность без прозрачного риска. Именно в такой ситуации инвестор может брать на себя больше риска, чем осознаёт.
Сильная инвестиционная стратегия не боится этих вопросов. Она отвечает на них цифрами, а не размытыми фразами про «уникальный подход» и «проверенную временем экспертизу».
Это не инвестиционная рекомендация. Это объяснение того, как оценивать риск инвестиционной стратегии, не ограничиваясь одной цифрой годовой доходности.
Частые вопросы
Почему срок восстановления после просадки важен не меньше, чем сама просадка?
Потому что одна и та же глубина падения может означать совершенно разный риск в зависимости от того, сколько времени она длится. Просадка портфеля на 20%, длящаяся две недели, и такая же просадка на 20%, длящаяся восемь месяцев, это два совершенно разных риска стратегии при одинаковой глубине, похоже на разницу между вывихом лодыжки и переломом ноги.
Что такое фактор восстановления и почему он полезен при сравнении стратегий?
Это отношение накопленной доходности к максимальной просадке, и он позволяет сравнивать стратегии честнее, чем простой взгляд на годовую доходность. Стратегия с меньшей доходностью, но быстрым восстановлением капитала, на практике может оказаться лучше стратегии с более высокой доходностью, но долгим пребыванием «под водой».
Что на самом деле включает в себя стресс-тестирование инвестиционной стратегии?
Это проверка того, как стратегия вела бы себя в экстремальных исторических условиях, таких как обвал рынка 2018 года, крах марта 2020 года, каскад ликвидаций на отдельной бирже или резкий отток ликвидности в узком временном окне, а не только по одному гладкому сценарию. Именно такие маловероятные условия чаще определяют реальный риск стратегии на длинном горизонте, чем её среднее поведение в спокойный период.
Какие вопросы стоит задать управляющему, прежде чем доверять доходности стратегии?
Спросите, каким был исторический срок восстановления стратегии после самой глубокой просадки, проходила ли она стресс-тест на реальных кризисных периодах, а не только на растущем рынке, и как её фактор восстановления соотносится с альтернативами на том же горизонте. Стратегия, которая не может ответить на эти вопросы цифрами, предлагает доходность без прозрачной картины риска.