Кредитное плечо и риск ликвидации в торговле криптовалютой
В этой статье мы разберём, как плечо увеличивает риск ликвидации при маржинальной торговле криптовалютой, почему размер позиции важнее интуиции, и как системный контроль капитала помогает снизить риск принудительного закрытия позиций.
В марте 2021 года Archegos — семейный офис под управлением Билла Хвана — рухнул буквально за несколько дней.
С помощью производных инструментов и отношений сразу с несколькими банками Archegos накопил скрытое плечо, в разы превышавшее собственный капитал. Когда одна из бумаг в портфеле резко упала, банки одновременно потребовали дополнительное обеспечение. Денег на эти маржин-коллы не хватило, и запустилась цепная реакция принудительной ликвидации позиций.
Итоговые потери банков-контрагентов превысили $10 млрд, а сам семейный офис перестал существовать буквально за несколько торговых сессий.
История Archegos — не про криптовалюты и даже не только про фондовый рынок. Она про универсальный механизм: плечо ускоряет и рост прибыли, и путь к принудительному закрытию позиций.
Что такое риск ликвидации и почему он опаснее обычной просадки
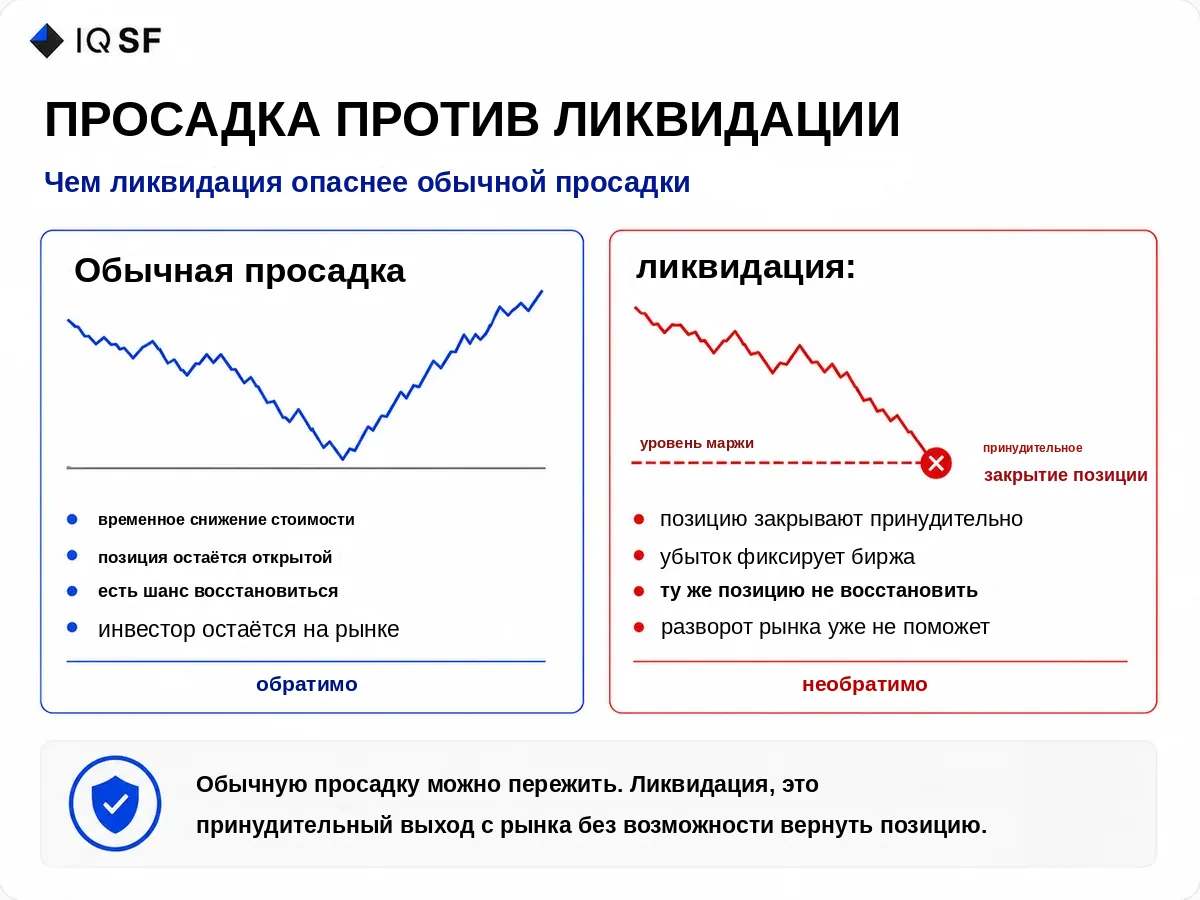
Риск ликвидации отличается от обычной рыночной просадки тем, что он необратим.
Обычная просадка портфеля — временное снижение стоимости, которое можно пережить, если размер позиции и капитал позволяют инвестору оставаться в рынке.
Ликвидация — это принудительное закрытие позиции биржей при достижении маржинального порога. После этого точно такую же позицию восстановить уже нельзя, независимо от того, куда пойдёт рынок через минуту.
Риск на уровне биржи повышает риск ликвидации сразу по нескольким причинам:
- особые правила расчёта маржи конкретной торговой площадки;
- глубина ликвидности в момент экспирации или принудительного закрытия;
- скорость исполнения закрывающего ордера, от которой зависит фактическая цена ликвидации.
В этом смысле криптовалютный риск выше риска многих традиционных активов, потому что цены на криптовалюты могут резко двигаться за очень короткие промежутки времени.
Размер позиции как первая линия защиты
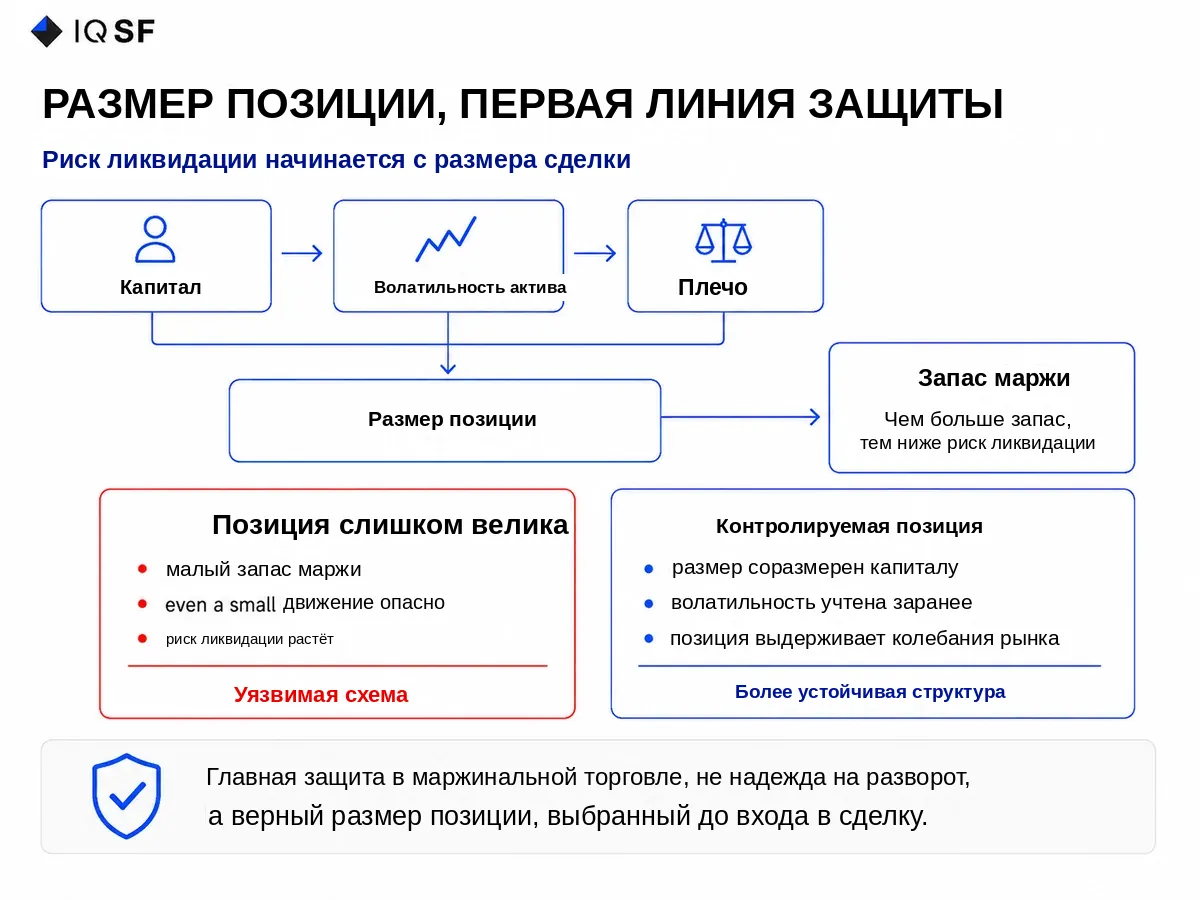
Прежде чем говорить о стоп-лоссах и хеджировании, стоит признать одну вещь: главный инструмент контроля капитала — это размер позиции.
Определение размера позиции относительно капитала и волатильности актива — то, что называют position sizing, — снимает риск ликвидации задолго до того, как рынок вообще приблизится к маржинальному порогу.
Это похоже на разницу между займом денег на покупку одного лотерейного билета и займом на покупку сотни. Во втором случае потенциальный выигрыш выше, но и долг, который остаётся при проигрыше, растёт пропорционально — и его придётся отдавать независимо от исхода.
Кредитный риск маржинальной торговли часто недооценивают. Заёмные средства биржи — это тот же кредит, и риск контрагента в лице биржи нужно учитывать наравне с рыночным риском самой позиции.
Риск портфеля определяется не одной отдельной сделкой. Его определяет совокупное плечо по всем открытым позициям одновременно. Именно этот совокупный риск портфеля задаёт реальную уязвимость перед риском ликвидации на рынке в целом.
Защита капитала: система, а не интуиция
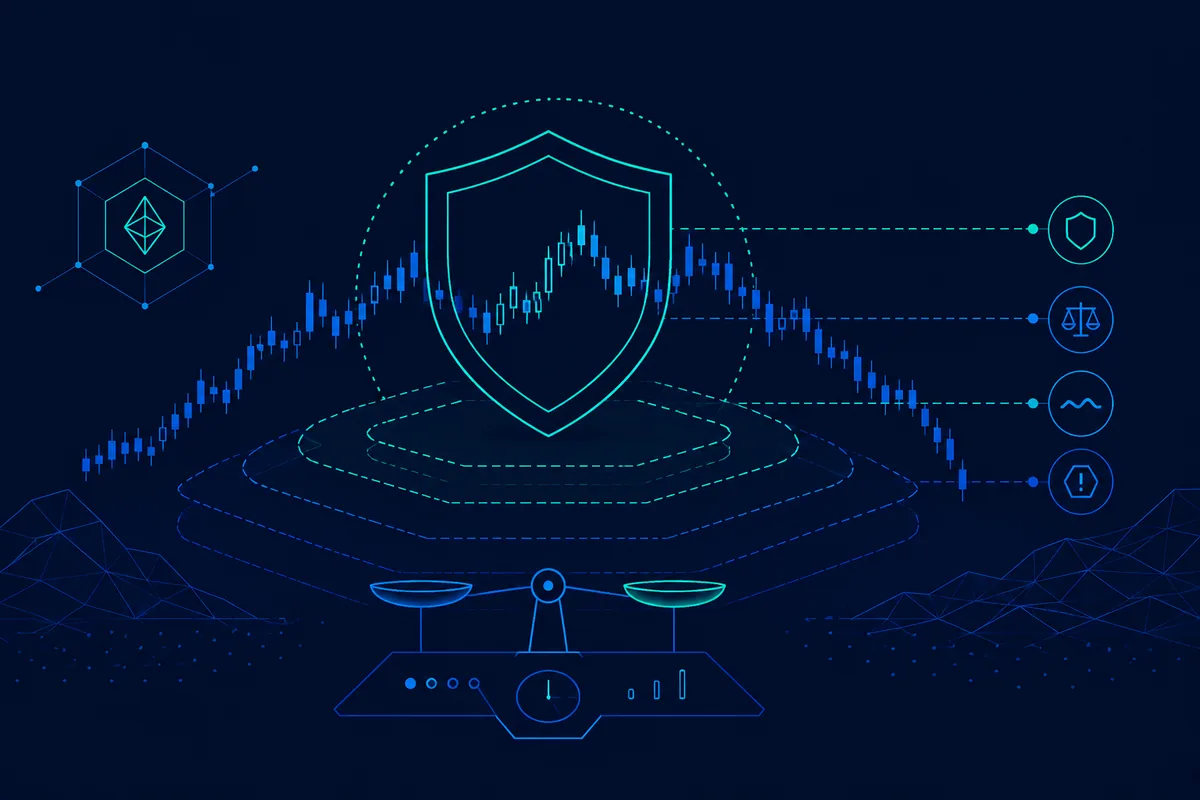
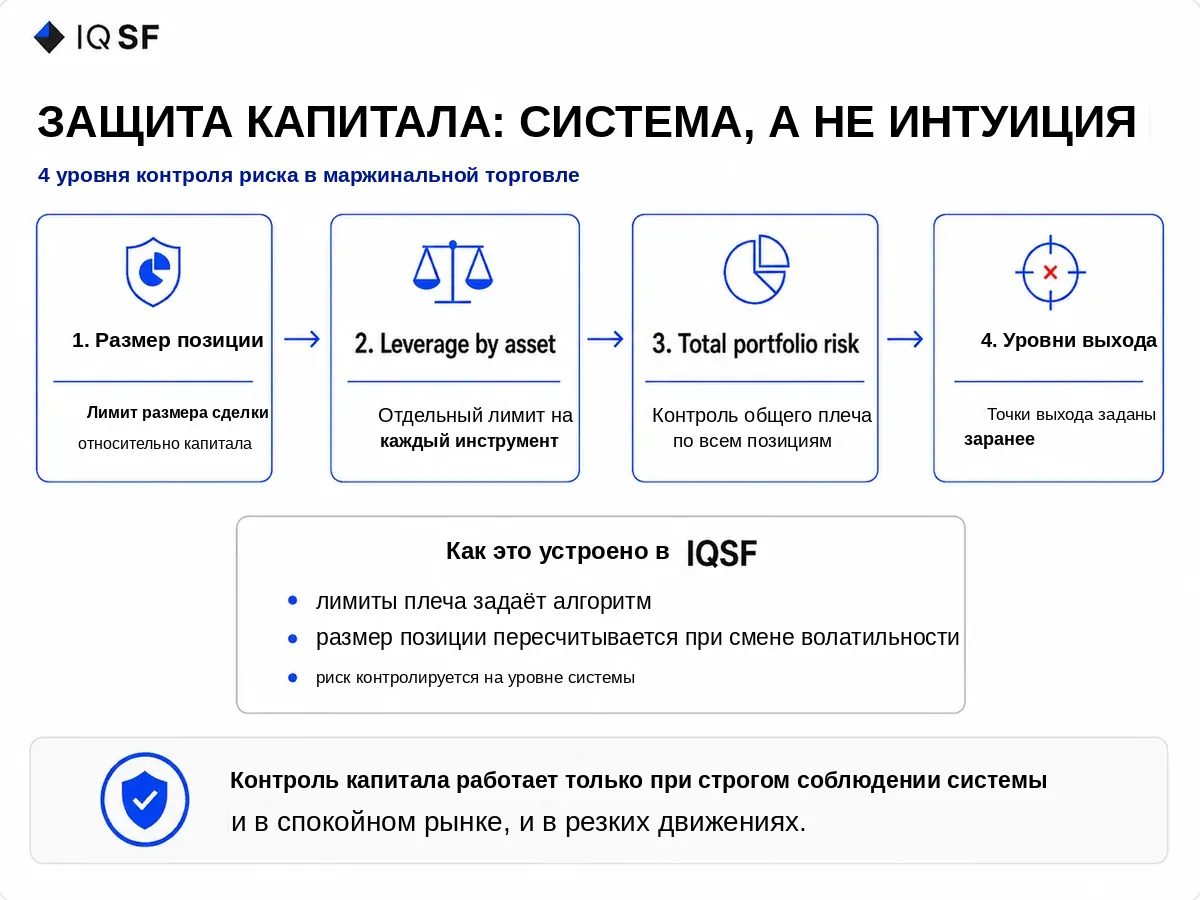
Защита капитала не сводится к одному правилу. Она строится как многоуровневая система:
- Размер позиции — ограничение объёма каждой отдельной сделки относительно капитала.
- Плечо на уровне актива — отдельный лимит для каждого инструмента с учётом его волатильности.
- Совокупный риск портфеля — лимит на суммарное плечо по всем открытым позициям сразу.
- Уровни выхода — заранее определённые точки закрытия позиций при неблагоприятном движении рынка, а не решения, принятые в момент паники.
Инвестиционный риск в маржинальной торговле управляем лишь настолько, насколько эта система соблюдается последовательно — а не выборочно, только в спокойные периоды.
Контроль капитала должен работать одинаково и на спокойном рынке, и во время резкого движения, потому что именно резкие движения проверяют прочность системы на практике, а не в теории.
Как это работает в институциональном управлении
В IQSF контроль капитала построен как алгоритмическая система лимитов.
Размер позиции и плечо рассчитываются заранее на основе волатильности актива, а не определяются вручную в момент эмоционального решения.
Такой подход не устраняет риск ликвидации полностью, но превращает его из непредсказуемого события в управляемую и заранее рассчитанную вероятность.
Ключевые принципы этого подхода:
- лимиты плеча задаёт алгоритм, а не трейдер в моменте;
- размер позиции пересчитывается при изменении волатильности актива;
- совокупный риск портфеля контролируется на уровне системы, а не отдельной сделки.
Это не инвестиционная рекомендация. Это объяснение механики риска в маржинальной торговле — механики, которую должен понимать каждый инвестор, прежде чем открывать позицию с плечом.
Частые вопросы
Что случилось с Archegos и почему это важно для крипто-трейдинга?
Archegos, семейный офис под управлением Билла Хвана, рухнул за несколько дней в марте 2021 года после того, как через деривативы и несколько банков накопил скрытое плечо, в разы превышавшее собственный капитал. Когда одна из бумаг резко упала, банки одновременно потребовали обеспечение, и началась цепная ликвидация позиций. Потери банков-контрагентов превысили $10 млрд, что показывает, как плечо ускоряет и рост прибыли, и путь к закрытию позиций.
Почему ликвидация опаснее обычной просадки?
Ликвидация опаснее обычной просадки, потому что она необратима: это принудительное закрытие позиции биржей при достижении маржинального порога, а просадка это временное снижение, которое можно пережить. После ликвидации ту же позицию уже не восстановить. Криптовалюты особенно уязвимы, потому что цены могут резко двигаться за короткие промежутки времени.
Что такое position sizing и почему это важно для риска ликвидации?
Position sizing, то есть размер позиции относительно капитала и волатильности актива, называют главным инструментом контроля капитала: он снимает риск ликвидации задолго до подхода рынка к маржинальному порогу. Это как разница между займом на один лотерейный билет и займом на сотню: выигрыш выше, но и долг растёт пропорционально при любом исходе. Риск портфеля определяется совокупным плечом по всем открытым позициям.
Из каких уровней состоит системный подход к защите капитала в маржинальной торговле?
Системный подход к защите капитала строится на четырёх уровнях: размер позиции на сделку, отдельный лимит плеча для каждого актива с учётом волатильности, лимит на совокупное плечо по всем открытым позициям и заранее определённые уровни выхода вместо решений в момент паники. Такая система должна работать одинаково и на спокойном рынке, и при резком движении, поскольку именно резкие движения проверяют её на прочность.