Фьючерсы на криптовалюту: как устроены и чем опасны новичку
В этой статье разбираем, как устроены криптовалютные фьючерсы, чем срочные контракты отличаются от бессрочных, как работают кредитное плечо и ставка финансирования, почему даже небольшое движение цены может привести к ликвидации и какие риски важно учитывать начинающим инвесторам.
Фьючерс на криптовалюту это договор, по которому стороны рассчитываются по цене монеты, зафиксированной в момент сделки, причём расчёт обычно идёт деньгами, без передачи самой монеты. Чаще всего торгуют бессрочными фьючерсами: даты исполнения у них нет, а цену контракта рядом с ценой монеты удерживает ставка финансирования, которую длинные и короткие позиции платят друг другу каждые несколько часов.
Фьючерс позволяет открыть позицию и на рост, и на падение и взять кредитное плечо. Поэтому для новичка он опаснее покупки самой монеты: убыток приходит быстрее, удержание позиции стоит денег, а закрыть её биржа может без участия владельца.
Как устроены фьючерсы на криптовалюту
Фьючерс на криптовалюту это контракт на цену монеты: покупатель получает доход при её росте, продавец при падении, а биржа держит обеспечение обеих сторон и постоянно пересчитывает их результат.
Базовый актив контракта это цена монеты, обычно индекс по нескольким площадкам. Размер контракта фиксирован: на американской бирже CME, где регулируемые фьючерсы на биткоин торгуются с декабря 2017 года, стандартный контракт равен 5 биткоинам. Чтобы открыть позицию, вносят обеспечение, или маржу, и оно меньше суммы позиции. Во сколько раз позиция больше маржи, такое и плечо.
Пример: при плече 10 позиция на 1 биткоин по цене 85 000 $ требует 8 500 $ обеспечения. Рост цены на 1% приносит 850 $, то есть 10% внесённых денег, а падение на 1% столько же забирает.
Рынок деривативов на криптовалюты больше рынка самих монет. По оценке Coinbase в письме акционерам за второй квартал 2025 года, за два года на деривативы пришлось 75% мирового оборота криптовалют.
Срочные и бессрочные фьючерсы: в чём разница
Срочный фьючерс имеет дату исполнения, к которой его цена сходится с ценой монеты, а бессрочный исполнения не имеет и держится рядом с рынком за счёт ставки финансирования.
Срочные контракты бывают месячными и квартальными. В дату исполнения позицию закрывают по расчётной цене, а чтобы остаться в рынке дольше, её переносят в следующий контракт и платят за это комиссией и разницей цен.
Бессрочный фьючерс появился в 2016 году на бирже BitMEX: контракт XBTUSD следовал за курсом биткоина к доллару и никогда не исполнялся. Переносить такую позицию не нужно, но платить приходится постоянно: вместо разового расчёта в дату исполнения стороны обмениваются ставкой финансирования.
Ставка финансирования: сколько стоит держать позицию
Ставка финансирования это платёж между длинными и короткими позициями бессрочного фьючерса: когда контракт дороже монеты, платят длинные позиции, когда дешевле, короткие.
По правилам Binance выплаты по большинству контрактов идут раз в восемь часов, в 03:00, 11:00 и 19:00 по Москве. В формулу заложена базовая ставка 0,03% в день, то есть 0,01% за восемь часов, а биржа комиссии с этих платежей не берёт: деньги переходят напрямую от одной стороны к другой. Платёж считается от суммы позиции, а не от внесённых денег. Позиция на 10 000 $ при базовой ставке за год заплатит 10 000 × 0,0001 × 3 × 365 = 1 095 $, или 10,95%.
Мы посчитали все 7 715 выплат по контракту BTCUSDT на Binance с 10 сентября 2019 по 24 сентября 2026 года. Длинная позиция постоянного размера заплатила бы за семь лет 81,42% своей суммы. Длинная сторона платила в 85,8% выплат. Треть всех выплат (35,2%) прошла ровно по базовой ставке: по формуле Binance при небольшом отклонении цены контракта от индекса ставка равна базовой, поэтому на спокойном рынке длинные позиции всё равно платят. Предел ставки по этому контракту ±0,3% за восемь часов, и рынок упирался в него дважды: 12 февраля 2020 года сверху, 13 марта 2020 года снизу, когда платили уже короткие позиции. 10 ноября 2022 года, в дни краха биржи FTX, ставка тоже уходила в минус, до -0,12% за восемь часов.
Год | Заплатила длинная позиция, % суммы позиции | То же при плече 3, % собственных денег |
2019, с 10 сентября | 2,31 | 6,9 |
2020 | 17,24 | 51,7 |
2021 | 30,61 | 91,8 |
2022 | 4,16 | 12,5 |
2023 | 7,87 | 23,6 |
2024 | 11,96 | 35,9 |
2025 | 5,13 | 15,4 |
2026, по 24 сентября | 2,15 | 6,4 |
Всего за семь лет | 81,42 | 244,3 |
Плечо не меняет саму выплату, но умножает её долю в собственных деньгах: в 2021 году при плече 3 финансирование забрало бы 91,8% внесённой маржи. Цена удержания зависит и от площадки: за одно окно, с 28 июня по 24 сентября 2026 года, одна и та же длинная позиция заплатила на трёх крупных биржах от 1,21% до 1,64% своей суммы.
Базис: почему цена фьючерса отличается от цены монеты
Базис это разница между ценой фьючерса и ценой монеты: у срочного контракта она к дате исполнения сходится к нулю, у бессрочного её почти всё время сжимает ставка финансирования.
Условный пример: биткоин стоит 85 000 $, а квартальный фьючерс за 90 дней до исполнения 86 700 $. Базис 2% от 85 000 $ это 1 700 $, в пересчёте на год около 8,1%. Покупатель фьючерса платит эту надбавку за то, что получает позицию без покупки монет на всю сумму, а продавец, который держит монеты, получает её к исполнению.
Когда фьючерс дороже монеты, рынок называют контанго, когда дешевле, бэквордацией. В бессрочном контракте эту разницу видно по ставке финансирования: чем дороже контракт относительно монеты, тем больше платят длинные позиции, а при заметной скидке платят короткие.
Маржа, плечо и ликвидация
Ликвидация это принудительное закрытие позиции биржей, когда маржи перестаёт хватать, и при плече 10 до неё достаточно движения цены против позиции примерно на 10%.
Граница ликвидации считается по маркировочной цене, которую биржа выводит из индекса нескольких площадок, а не по последней сделке. Если обеспечения после закрытия не хватает, убыток покрывает страховой фонд биржи, а когда исчерпан и он, срабатывает автоматическое сокращение позиций: часть прибыльных позиций другой стороны закрывают принудительно.
Наш расчёт по дневным свечам биткоина за 2017-2026 годы показывает, насколько часто это случается. При плече 10 позиция, открытая по цене открытия дня, без стоп-лосса и пополнения маржи, за месяц доходила до ликвидации в 47,3% случаев у длинной стороны и в 58,1% у короткой. Внутридневное падение больше чем на 9,6% от открытия, которого хватает для ликвидации такой длинной позиции, случилось за девять лет в 104 днях.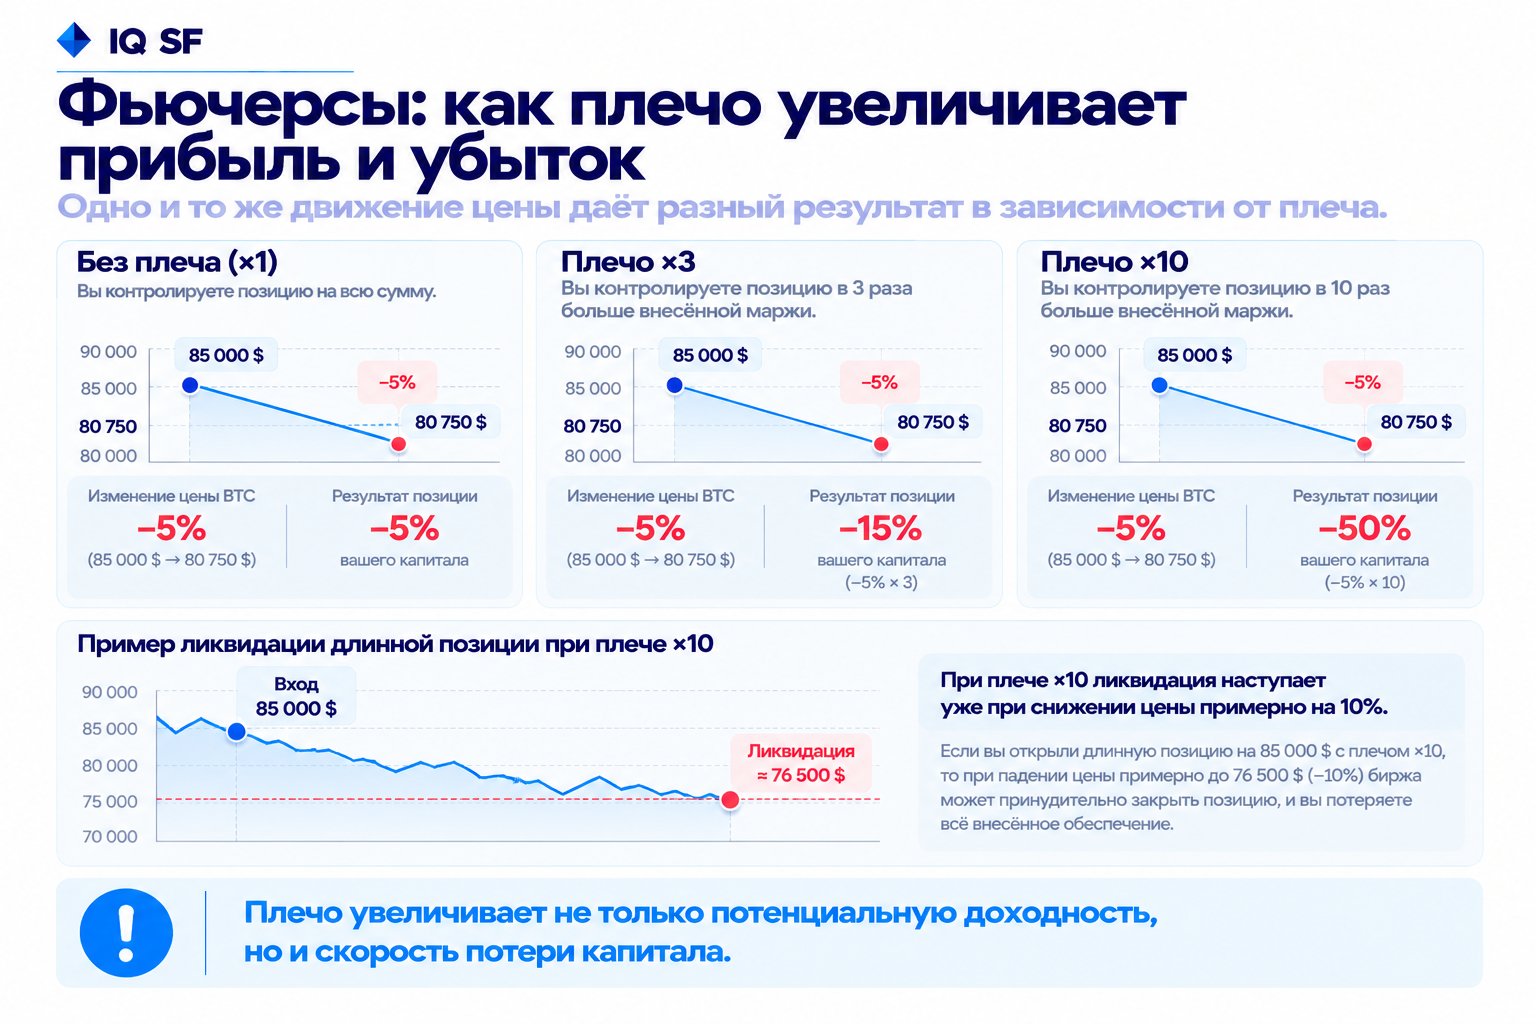
Ликвидация срабатывает по минимуму, а не по закрытию. 13 марта 2020 года биткоин опускался на 21,2% от цены открытия и закрыл день на 16,2% выше неё. 10 октября 2025 года минимум дня был на 16,2% ниже открытия при закрытии -7,3%, и по данным CoinGlass за сутки ликвидировали больше 19 млрд $ позиций, рекорд за всю историю рынка. Подробнее о том, как размер позиции и плечо управляют этим риском, в статье о кредитном плече и риске ликвидации.
Почему торговля криптовалютой фьючерсами опасна для новичка
Торговля фьючерсами опасна для новичка тем, что ошибка в размере позиции может стоить всей внесённой маржи, а расходы начисляются на всю сумму позиции, а не на внесённые деньги.
Комиссия тоже считается от позиции. При плече 10 и комиссии 0,05% за вход и столько же за выход одна сделка туда и обратно забирает 1% собственных денег, а финансирование за 2025 год, 5,13% суммы позиции, при таком плече съело бы 51,3% маржи. Рынок работает круглосуточно, и резкое движение ночью или в выходной закрывает позицию без участия владельца.
Есть и риск площадки. 8 ноября 2022 года биржа FTX остановила вывод средств, а 11 ноября подала заявление о банкротстве, и деньги клиентов надолго оказались в процедуре банкротства. Регуляторы части стран считают такие продукты слишком рискованными для частных лиц: в Великобритании продажа криптовалютных деривативов розничным клиентам запрещена с 6 января 2021 года, и в 2025 году регулятор подтвердил, что запрет остаётся.
Материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией.
Частые вопросы
Что такое фьючерсы на криптовалюту простыми словами?
Это контракты на цену монеты, по которым стороны получают или платят разницу в цене, не передавая саму криптовалюту. Покупатель контракта получает доход при росте цены, продавец при падении, а биржа держит обеспечение обеих сторон.
Чем бессрочный фьючерс отличается от обычного?
У обычного, срочного фьючерса есть дата исполнения, и к ней его цена сходится с ценой монеты. У бессрочного даты нет, а рядом с рынком его держит ставка финансирования, которую стороны платят друг другу каждые несколько часов.
Кто платит ставку финансирования?
Когда бессрочный контракт дороже монеты, ставка положительная и платят длинные позиции, когда дешевле, платят короткие. По нашему расчёту на контракте BTCUSDT на Binance за 2019-2026 годы длинные позиции платили в 85,8% выплат.
Можно ли потерять больше, чем вложил, на фьючерсах?
На криптовалютных биржах убыток обычно ограничен маржой: при изолированной марже это сумма, выделенная под позицию, при кросс-марже весь баланс счёта. Остаток долга после ликвидации покрывает страховой фонд биржи, но за счёт автоматического сокращения позиций может пострадать и прибыльная позиция.
Почему фьючерсы опасны для новичка?
Плечо ускоряет убыток, ликвидация срабатывает по внутридневному минимуму, а комиссии и ставка финансирования считаются от всей позиции. По нашему расчёту при плече 10 за месяц до ликвидации доходила почти половина длинных позиций.