Лонг-шорт и криптоарбитраж: количественные торговые стратегии без направленного риска
В этой статье мы разберём, как лонг-шорт стратегии и криптоарбитраж работают без опоры на направление рынка, почему количественная торговля фокусируется на относительных движениях и неэффективностях, и как IQSF комбинирует некоррелированные стратегии, чтобы построить более систематический подход к управлению цифровыми активами.
В 1949 году социолог Альфред Уинслоу Джонс создал структуру, которая позже получила название хедж-фонд.
Идея была простой: держать одни бумаги в ожидании роста, одновременно продавая другие в short в ожидании падения. Цель — сделать результат менее зависимым от направления рынка в целом.
Джонс также первым ввёл комиссию с прибыли в размере 20%. Эта модель существует в индустрии до сих пор.
Механизм, который он создал почти 80 лет назад, сегодня известен как длинные и короткие позиции, или long-short. Он остаётся основой множества квантовых стратегий, включая криптоарбитраж.
Длинные и короткие позиции и рыночно-нейтральная стратегия
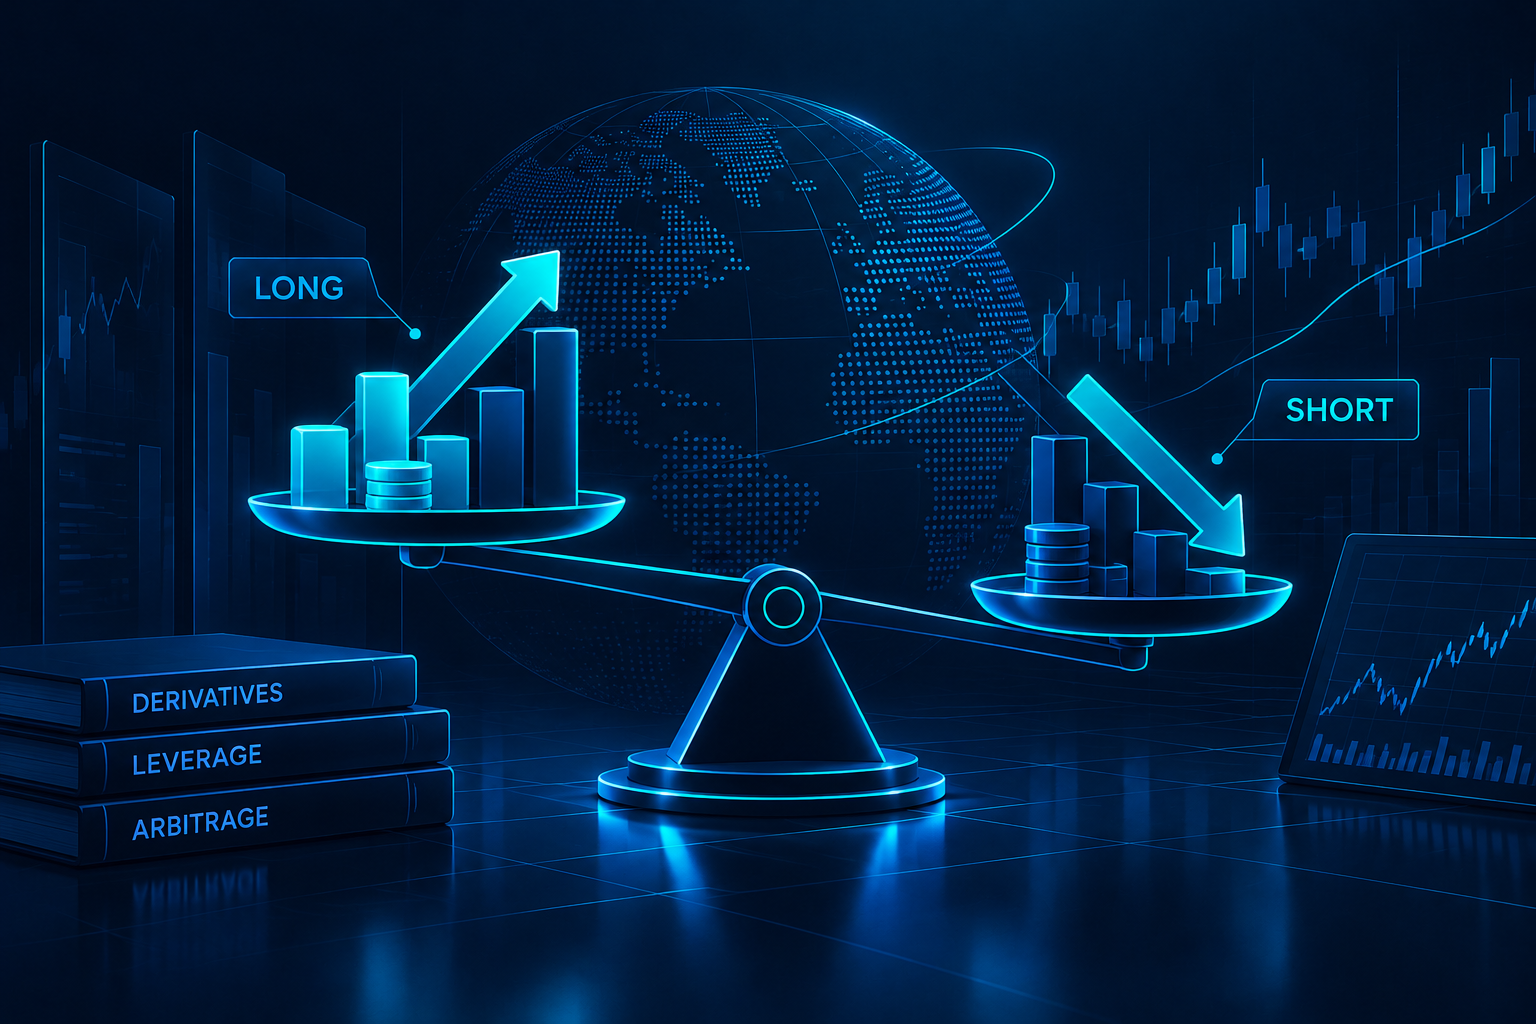
Long-short означает одновременное открытие длинной позиции по одному активу и короткой — по другому, обычно связанному с ним.
Рыночно-нейтральная стратегия стремится давать результат, не зависящий от того, растёт рынок в целом или падает. Прибыль возникает из относительного движения двух активов друг относительно друга, а не из абсолютного движения каждого из них.
Это похоже на качели с точкой опоры ровно в центре: если одна сторона поднимается, другая симметрично опускается, а общий уровень системы почти не меняется независимо от направления отдельного движения.
Парный трейдинг — частный случай такой стратегии.
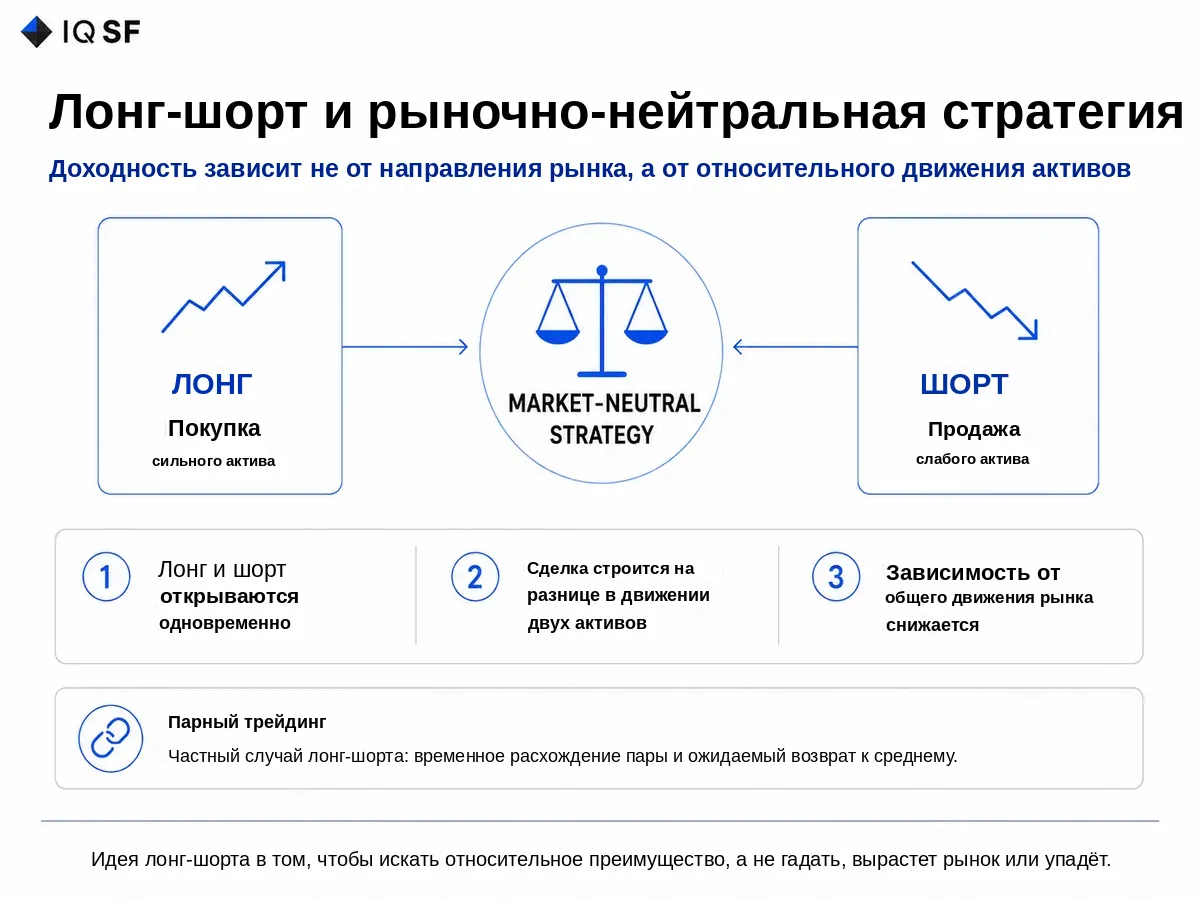
В парном трейдинге два актива исторически двигались синхронно, и стратегия строится на ожидании, что их соотношение вернётся к историческому среднему после временного расхождения.
Это прямое применение принципа возврата к среднему: цена или соотношение отклоняется от среднего значения, и стратегия строится на ожидании, что оно к этому среднему вернётся.
Криптоарбитраж: заработок на неэффективности, а не на направлении
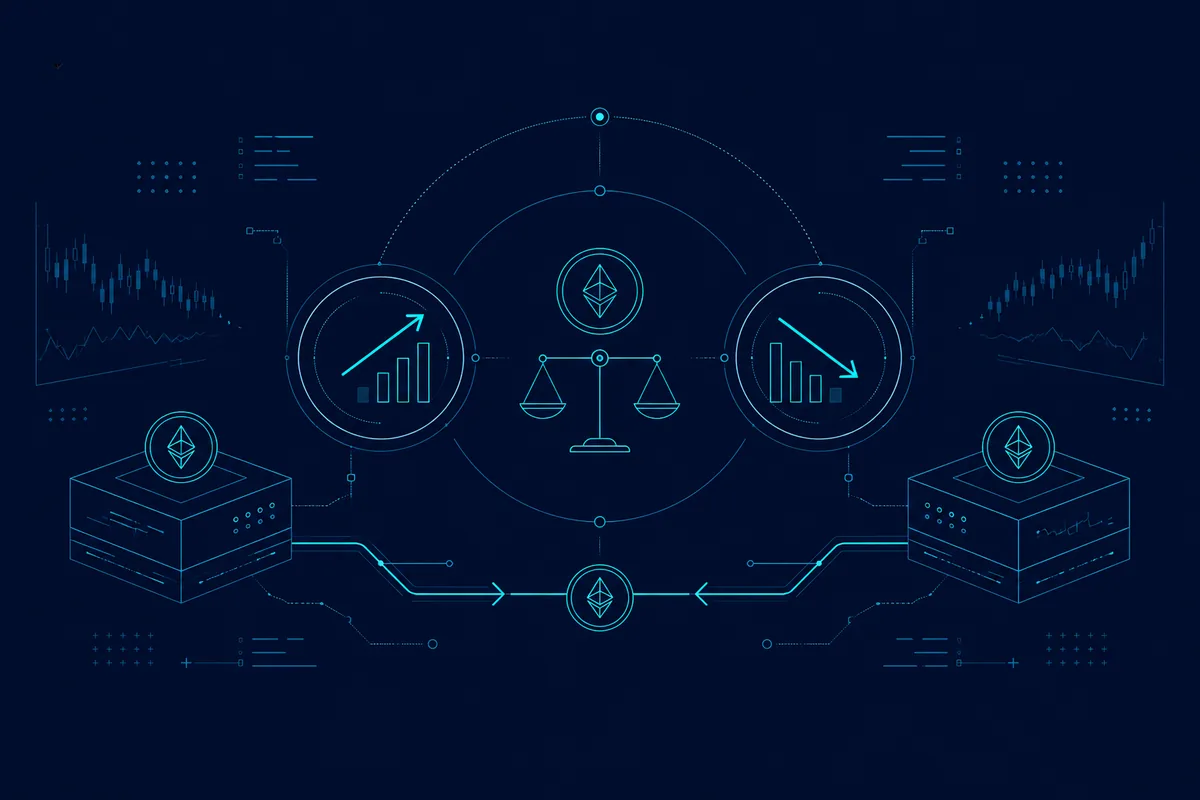
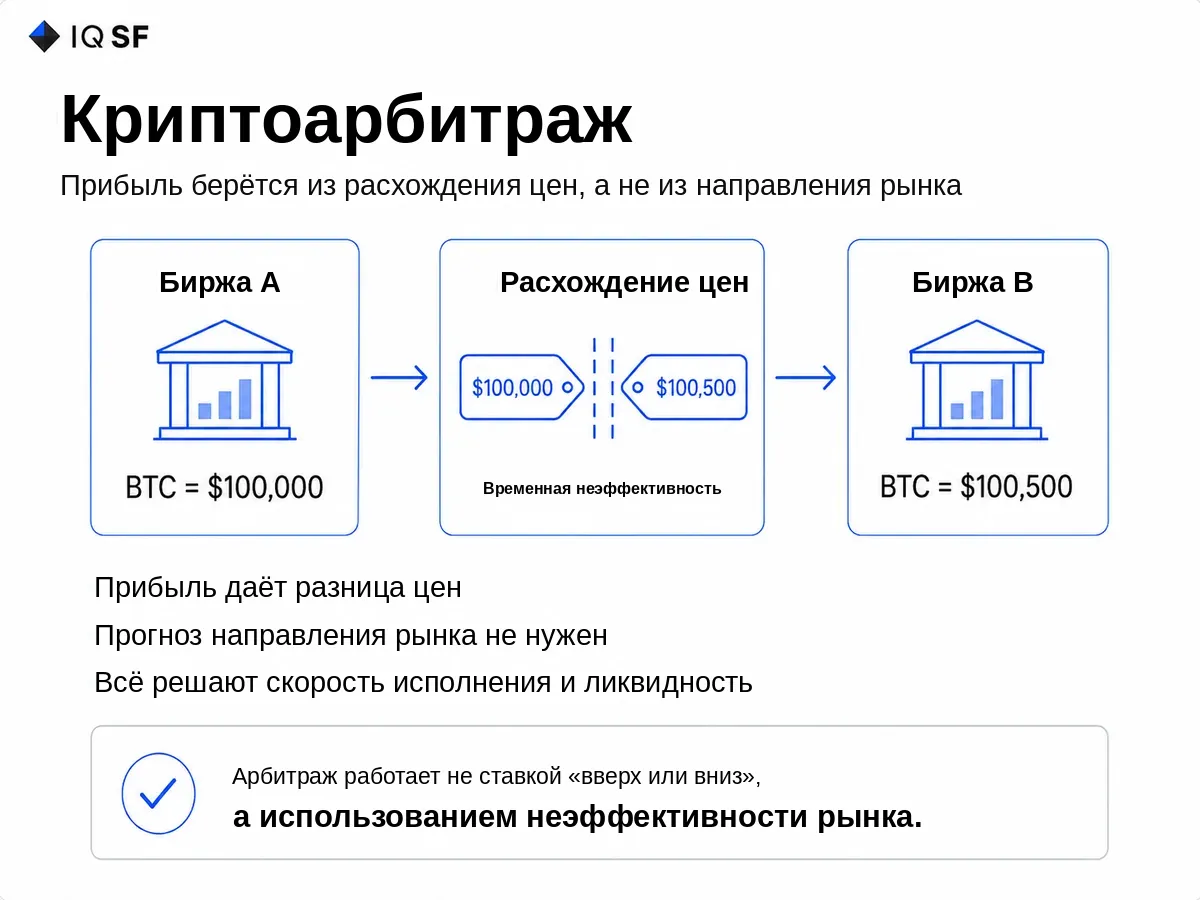
Криптоарбитраж использует расхождения в цене одного и того же актива на разных биржах или инструментах.
Криптоарбитраж существует потому, что рынок криптовалют фрагментирован — множество площадок с разным уровнем ликвидности. Цена одного и того же актива не всегда мгновенно выравнивается везде.
Ключевое отличие криптоарбитража от направленной торговой стратегии:
- он не зависит от того, растёт Bitcoin или падает Ethereum;
- он способен сохранять устойчивость в разных рыночных циклах, включая криптозиму;
- прибыль возникает из технической неэффективности, а не из прогноза.
Следование тренду и системная стратегия
Следование тренду, или трендовые стратегии, работают по обратной логике: не против направления рынка, а вместе с ним.
Такая стратегия открывает позицию после подтверждения устойчивого движения и следует за трендом до его разворота.
В отличие от рыночно-нейтральной long-short стратегии, трендовые стратегии осознанно принимают направленный риск и компенсируют его за счёт дисциплинированных правил входа и выхода.
Системная стратегия — будь то трендовая, стратегия возврата к среднему или арбитраж — отличается от дискреционной торговли одним ключевым моментом: правила входа и выхода определены заранее и не меняются под влиянием эмоций в момент исполнения.
Алгоритмические стратегии формализуют эти правила в коде. Это устраняет человеческий фактор в момент принятия решения, хотя не устраняет его на этапе разработки стратегии.
На рынке криптовалют такой подход часто реализуется через алгоритмический криптотрейдинг, где правила входа, выхода и управления риском формализованы заранее и исполняются автоматически.
Квантовая стратегия и портфели стратегий
Квантовая стратегия строится на статистической проверке гипотезы, прежде чем ей разрешат работать с реальным капиталом.
Квантовый трейдинг, или квант-трейдинг, в этом смысле противоположен интуитивной торговле. Решения принимаются на основе проверенной модели, а не по ощущению в моменте.
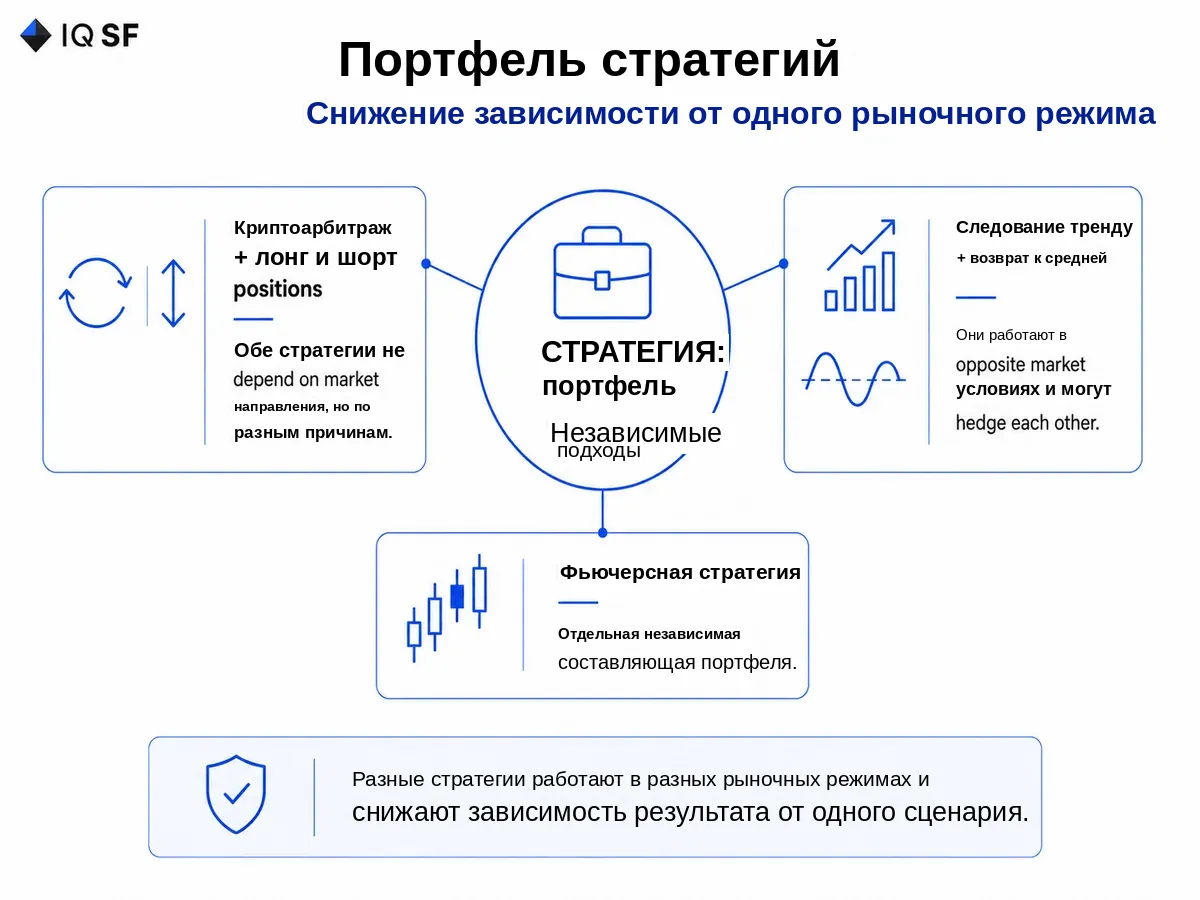
Портфели стратегий, объединяющие несколько некоррелированных подходов одновременно, снижают зависимость общего результата от текущего рыночного режима.
Примеры комбинаций внутри одного портфеля:
- криптоарбитраж + длинные и короткие позиции. Обе стратегии не зависят от направления рынка, но по разным причинам;
- трендовые стратегии + возврат к среднему. Они работают в противоположных рыночных условиях и способны хеджировать друг друга;
- фьючерсная стратегия как отдельный некоррелированный компонент портфеля.
В этом контексте альфа-стратегии — способность каждого отдельного компонента портфеля стратегий давать результат, который нельзя объяснить простым следованием за рынком.
Управление стратегиями на практике
Управление стратегиями означает постоянную проверку того, соответствуют ли реальные результаты ожиданиям модели, а не разовую опору на исторический бэктест.
IQSF строит свой портфель из таких некоррелированных квантовых стратегий, включая длинные и короткие позиции и криптоарбитраж, чтобы результат зависел от системы, а не от направленной ставки на рынок.
В этом смысле алгоритмический криптотрейдинг — не попытка угадать движение Bitcoin или Ethereum. Это системная работа с разными источниками рыночной неэффективности.
Это не инвестиционная рекомендация. Это объяснение логики, лежащей в основе квантовых торговых стратегий.
В IQSF мы обсуждаем алгоритмические стратегии, управление риском и подходы к построению портфелей стратегий без обещаний лёгкой доходности и без попыток угадать рынок.
Больше материалов публикуется в нашем Telegram-канале.
Частые вопросы
Что такое стратегия лонг-шорт?
Long-short означает одновременное открытие длинной позиции по одному активу и короткой позиции по другому, обычно связанному с ним активу. Стратегия стремится быть рыночно-нейтральной, поэтому прибыль возникает из относительного движения двух активов, а не из направления рынка в целом. Механизм появился ещё в 1949 году, когда социолог Альфред Уинслоу Джонс создал структуру, позже получившую название хедж-фонд.
Как криптоарбитраж приносит прибыль?
Криптоарбитраж зарабатывает на расхождениях в цене одного и того же актива на разных биржах, которые возникают потому, что рынок криптовалют фрагментирован между площадками с разным уровнем ликвидности. Он не зависит от того, растёт биткоин или падает Ethereum, и способен сохранять устойчивость в разных рыночных циклах, включая криптозиму. Прибыль здесь возникает из технической неэффективности, а не из прогноза направления цены.
Что такое количественная торговая стратегия?
Количественная стратегия строится на статистической проверке гипотезы, прежде чем ей разрешают торговать реальным капиталом, поэтому решения опираются на проверенную модель, а не на ощущение в моменте. Правила входа и выхода определены заранее и формализованы в коде, что убирает человеческий фактор из момента исполнения. К квантовым стратегиям относятся следование тренду, возврат к среднему и арбитраж.
Зачем объединять несколько некоррелированных стратегий в одном портфеле?
Объединение некоррелированных стратегий снижает зависимость результата от текущего рыночного режима, потому что каждая часть зарабатывает по своей причине. Криптоарбитраж в паре с длинными и короткими позициями не зависит от направления рынка, хотя и по разным причинам, а трендовые стратегии в паре с возвратом к среднему работают в противоположных рыночных условиях и способны хеджировать друг друга. IQSF строит портфель из таких стратегий, чтобы результат зависел от системы, а не от одной ставки.