Серии убытков в трейдинге: сколько поражений подряд — это норма и когда пора беспокоиться?
В этой статье разберём, почему серии убыточных сделок — нормальная часть работы торговой стратегии, как оценить их статистическую вероятность и когда череда убытков действительно становится поводом для беспокойства.
Стратегия дала пять убыточных сделок подряд. Первая мысль: она перестала работать.
В большинстве случаев этот вывод ошибочен, и доказать это на бумаге можно за минуту.
Какова вероятность пяти или восьми убытков подряд?
Если стратегия выигрывает в 50% случаев, вероятность пяти убытков подряд в конкретной точке составляет около 3%. Звучит как редкость.
Но в году не пять сделок. Их может быть несколько сотен. На отрезке в 200 сделок серия из пяти убытков подряд практически неизбежна: её вероятность выше 95%. Серия из восьми убытков при том же числе сделок случается примерно раз в три года.
Иначе говоря, событие, которое воспринимается как катастрофа и повод всё остановить, статистически является нормальной частью работы стратегии. Рано или поздно оно должно произойти.
У стратегии с долей прибыльных сделок 40% картина ещё суровее. На 200 сделках серия из восьми убытков случается примерно в трёх годах из четырёх, а серии из десяти или двенадцати убытков регулярно встречаются на горизонте нескольких лет.
Важно понимать: дело не в качестве стратегии. Дело в свойствах случайных последовательностей. Если подбросить монету 200 раз, серия из семи орлов подряд появится примерно в половине всех последовательностей, и никто не станет делать из этого вывод, что монета перестала работать.
Почему серия убытков ощущается как провал стратегии
Человек от природы плохо чувствует вероятности. Зато отлично видит истории.
Пять убытков подряд не ощущаются случайностью. Они ощущаются сюжетом: всё шло хорошо, потом что-то изменилось, и теперь всё идёт плохо. Мозг автоматически ищет причину, потому что найти причину проще, чем принять случайность.
Этот механизм хорошо иллюстрирует известный эксперимент. Людей просят придумать из головы последовательность из 100 подбрасываний монеты. В придуманных последовательностях почти всегда слишком мало длинных серий, потому что человек инстинктивно чередует орла и решку. Шесть одинаковых исходов подряд кажутся ему неправдоподобными. В настоящих же случайных последовательностях такие серии возникают сами собой.
То же самое происходит с торговыми результатами. Настоящая кривая капитала содержит участки, на которых кажется, будто что-то сломалось, хотя статистически они совершенно нормальны. Придуманная кривая капитала таких участков обычно не содержит. Это одна из причин, по которым сфабрикованные отчёты о результатах часто выглядят подозрительно гладко.
Сколько стоит остановка стратегии после серии убытков?
Отсюда рождаются решения, которые выглядят разумными, но обходятся дорого: остановить стратегию после серии убытков, дождаться восстановления и запустить снова, когда кривая капитала опять пойдёт вверх.
Результатом становится систематическая продажа собственного преимущества у дна и выкуп его у вершины.
Возьмём простой пример. Стратегия приносит 60% за год, но за этот период переживает три серии убытков. Каждый раз инвестор останавливает её на месяц, ждёт «стабилизации» и возвращается только после того, как кривая капитала снова пошла вверх.
Три пропущенных месяца — это четверть года. Но именно в эти месяцы может формироваться бо́льшая часть доходности стратегии, поэтому потери способны заметно превысить четверть годового результата. В таком сценарии 60% доходности превращаются примерно в 30%. При этом просадки инвестор пережил в полном объёме: стратегию останавливали уже после того, как убытки случились.
Это самая дорогая форма осторожности: платить полную цену риска, не получая его потенциальной компенсации.
Сколько сделок нужно для оценки стратегии?
Как минимум несколько сотен, и они должны охватывать разные рыночные режимы. Растущий рынок, падающий рынок и период, когда рынок стоит на месте.
Стратегия, проверенная только на бычьем рынке, по сути не проверена вовсе. Она просто ещё не столкнулась с условиями, которые способны её сломать.
Полный рыночный цикл важнее, чем само число сделок. Двести сделок в одном рыночном режиме могут дать меньше информации, чем сто сделок, охватывающих тренд, обвал и боковик.
Стоит также проверить, не подогнана ли стратегия под исторические данные. Простой тревожный признак: результаты резко ухудшаются при небольшом изменении параметров. Если стратегия прекрасно работает с периодом индикатора 14, но разваливается на 13 и 15, модель, скорее всего, поймала совпадение в конкретном наборе данных, а не настоящую закономерность.
У устойчивой стратегии обычно есть широкая зона стабильности, где соседние значения параметров дают схожие результаты. Это признак того, что лежащий в основе эффект реален, а не создан оптимизацией параметров.
Что делать вместо остановки стратегии
Если серия убытков сама по себе не повод останавливаться, то что тогда делать?
Первое: понять, укладывается ли серия в историческую норму. Для этого нужно знать самую длинную серию убытков за всю проверенную историю стратегии. Это число следует выяснить до входа в инвестицию, а не после того, как убытки начались.
Второе: проверить исполнение. Смотреть надо не на сам результат, а на механику: корректно ли формируются сигналы, исполняются ли заявки вблизи ожидаемых цен, не выросло ли проскальзывание. Серия убытков при нормальном исполнении и серия убытков из-за сломанного исполнения снаружи выглядят одинаково, но это совершенно разные события.
Третье: посмотреть на рыночный режим. Если стратегия трендовая, а рынок три месяца простоял в узком диапазоне, серия убытков — ожидаемое поведение, а не сюрприз.
Четвёртое: не трогать параметры. Соблазн подкрутить стратегию после серии убытков огромен, и обычно это прямая дорога к подгонке под свежие данные. Стратегия, параметры которой меняют после каждой плохой серии, перестаёт быть стратегией и становится набором реакций на прошлое.
Подгонка под историю: как отличить преимущество от совпадения
Ещё одна проблема малых выборок связана с тем, как стратегии вообще разрабатываются.
Если протестировать тысячу разных комбинаций параметров на одном и том же наборе данных, лучшая из них почти наверняка покажет впечатляющие результаты. Но значительная часть этой доходности может объясняться самим перебором, а не реальным преимуществом. Чем больше вариантов проверено, тем выше шанс, что победитель подогнан под случайные особенности конкретного исторического периода.
Проверить это можно простым способом: разделить данные на две части, разработать и оптимизировать стратегию на первой, а затем оценить её на второй, которую стратегия никогда не видела. Разница между двумя результатами показывает, насколько сильна подгонка.
Хороший признак — когда на незнакомых данных результат ниже, но остаётся в том же диапазоне. Плохой — когда стратегия великолепна на выборке разработки, но на проверочной падает примерно до нуля или уходит в минус.
Поэтому, оценивая любую стратегию, стоит спрашивать не только «какие результаты?», но и «на каких данных они получены и тестировалась ли стратегия на данных, не участвовавших в оптимизации?». Второй вопрос отсеивает изрядное число красивых презентаций.
Практическое правило для инвестора
Решите заранее, сколько убытков подряд заставят вас задавать вопросы, и сделайте это число реалистичным.
Если самая длинная серия убытков в истории стратегии — девять сделок, то шесть убытков подряд не повод для тревоги. Двенадцать убытков подряд — уже повод разбираться, но разбор должен опираться на чек-лист признаков деградации, а не на эмоции.
Это число нужно записать до запуска стратегии. Если определять его уже во время серии убытков, порогом почти всегда окажется текущее количество убытков плюс один.
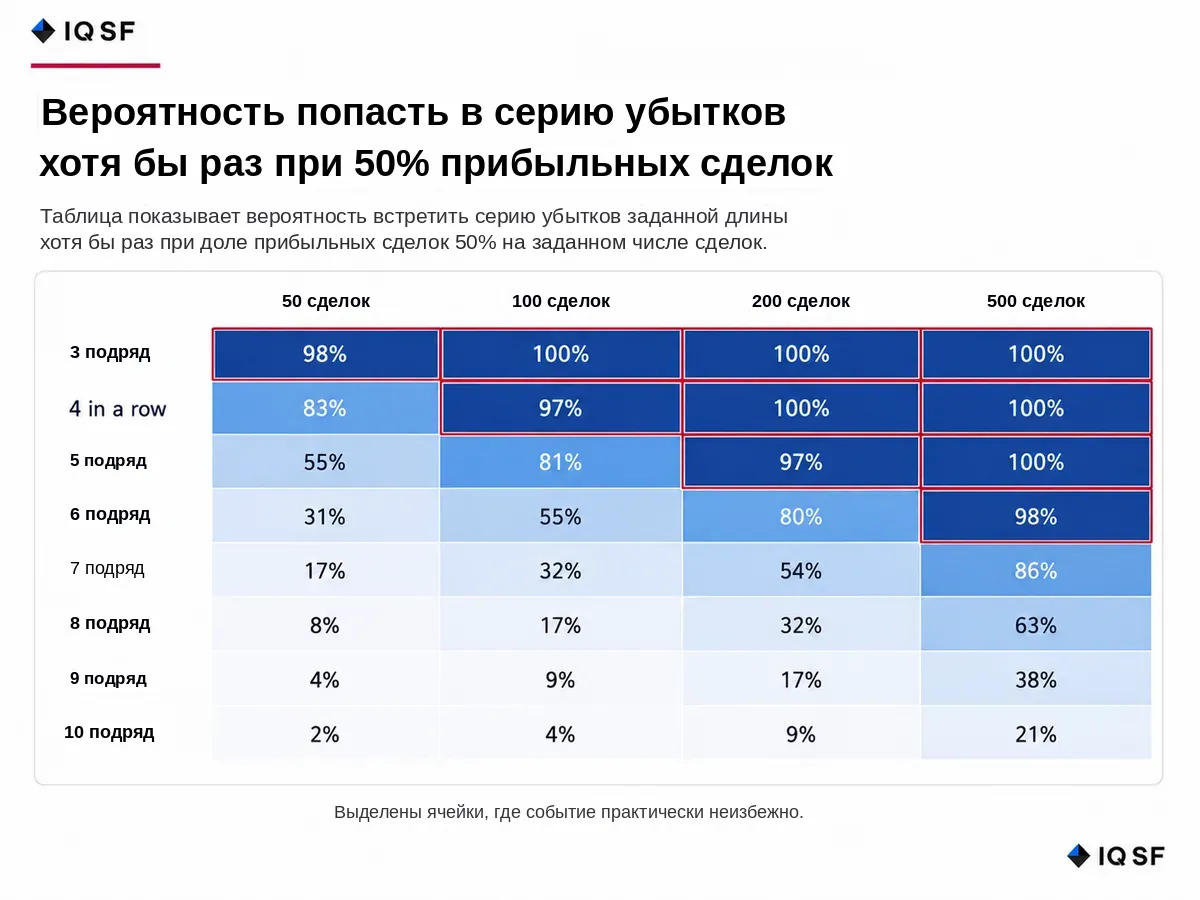
График 1. Вероятность хотя бы раз столкнуться с серией убытков. Выделенные ячейки отмечают исходы, которые практически неизбежны.
Частые вопросы
Является ли серия из пяти и более убытков подряд признаком того, что стратегия перестала работать?
Сама по себе нет. Если стратегия выигрывает в половине сделок, серия из пяти убытков подряд практически неизбежна на отрезке в 200 сделок: её вероятность выше 95%, поскольку такие серии являются нормальным свойством случайных последовательностей, а не доказательством поломки стратегии. Серия из восьми убытков при тех же условиях случается примерно раз в три года.
Почему серия убытков ощущается как доказательство проблемы, даже если это не так?
Потому что человек от природы лучше видит истории, чем оценивает вероятности, поэтому череда убытков ощущается как сюжет об упадке, а не как случайное событие. Когда людей просят придумать похожую на случайную последовательность по памяти, они инстинктивно избегают длинных серий, потому что те кажутся неправдоподобными, хотя настоящие случайные последовательности создают их сами по себе.
Сколько может стоить остановка стратегии после серии убытков и её перезапуск позже?
В типичном сценарии это может урезать доходность примерно вдвое. Если стратегия приносит 60% за год, но инвестор останавливает её на месяц после каждой из трёх серий убытков и возобновляет только тогда, когда кривая капитала снова идёт вверх, пропущенные месяцы могут включать как раз то время, когда формируется основная часть прибыли, из-за чего годовой результат снижается примерно до 30%.
Как инвестору понять, нормальна ли серия убытков или это тревожный сигнал?
Нужно сравнить её с самой длинной серией убытков за всю проверенную историю стратегии, а это число следует узнать до инвестирования, а не после того, как убытки уже начались. Также стоит проверить механику исполнения, то есть нормально ли формировались сигналы и заявки, и рыночный режим: трендовая стратегия ожидаемо теряет во время затяжного бокового рынка.