Портфель торговых систем: почему скучный подход старше хайпа и что он реально даёт
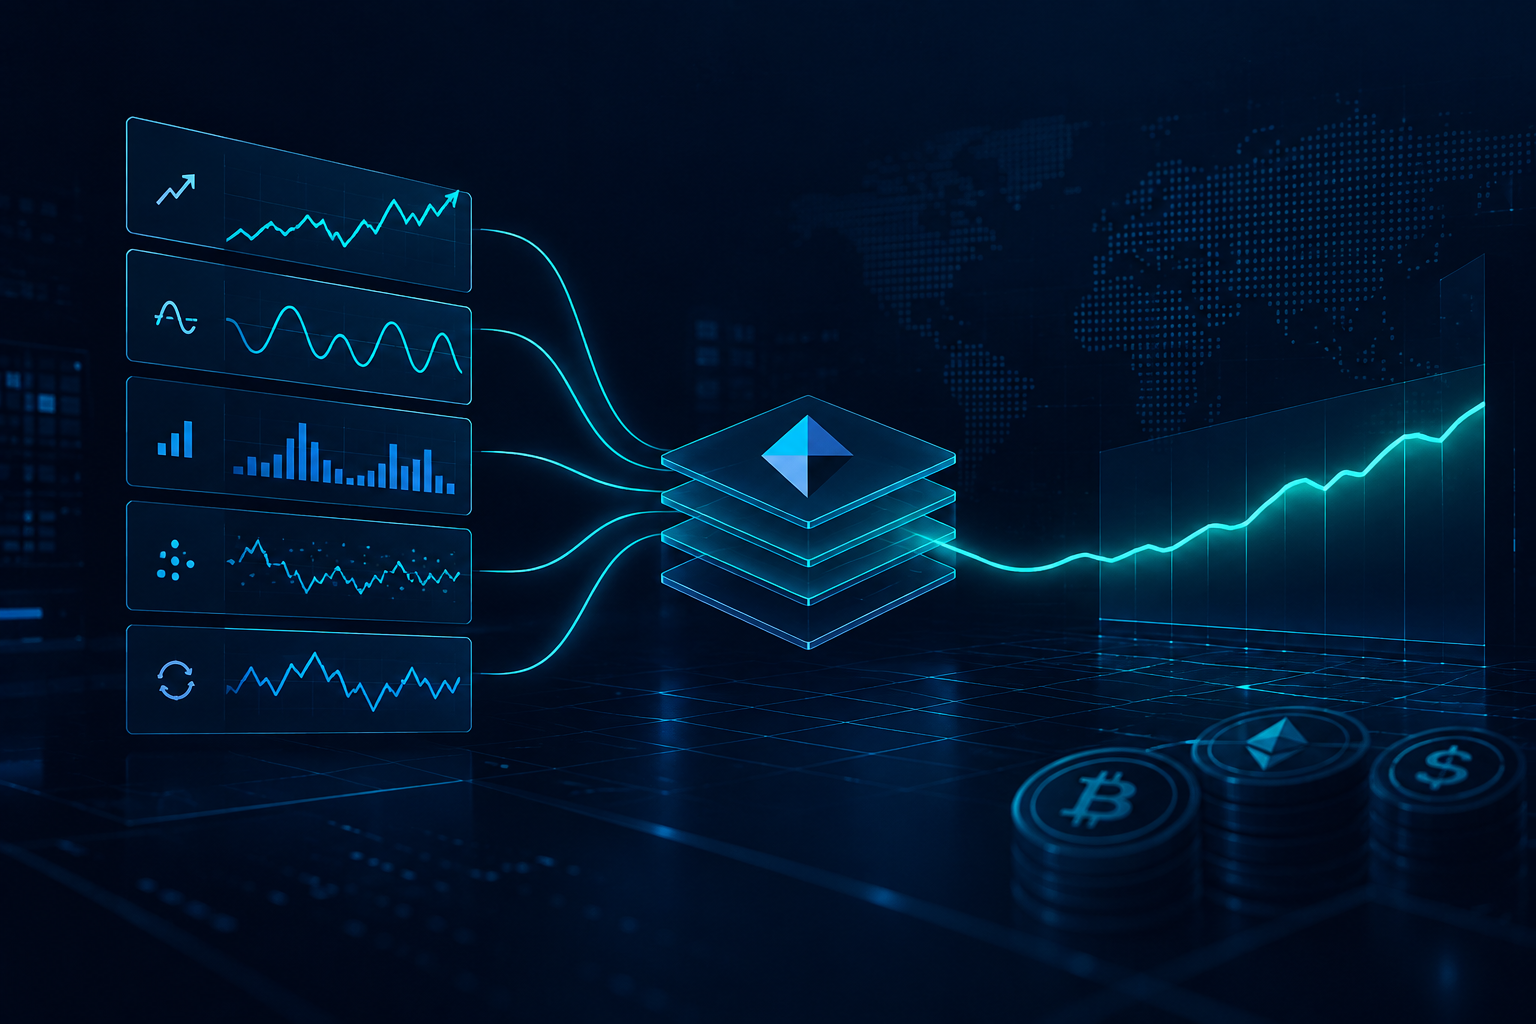
В этой статье разберём, чем портфель торговых систем отличается от обычной диверсификации по активам, почему десять похожих стратегий всё ещё могут быть одной ставкой и как независимые источники дохода помогают сделать результат устойчивее в разных рыночных условиях.
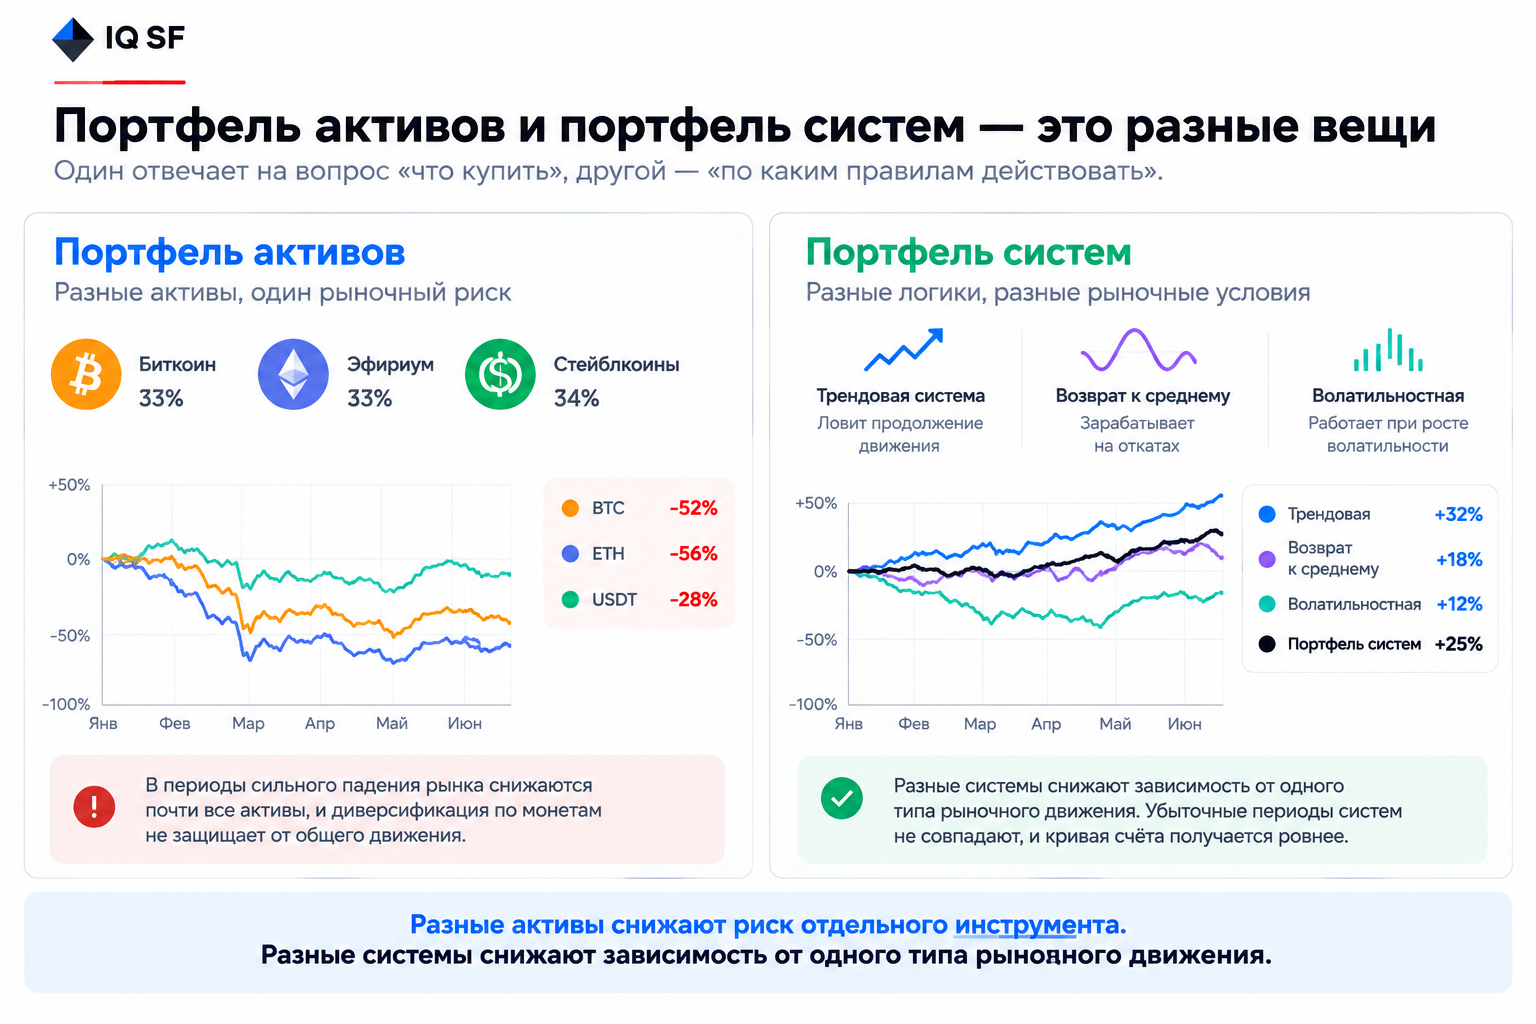
Портфельным подходом в трейдинге называют две разные вещи, и обе называются так по праву. Первая - портфель активов: какая доля капитала в биткоине, какая в эфире, какая в стейблкоинах. Вторая - портфель торговых систем: несколько независимых наборов правил входа, выхода и риска, работающих одновременно на одном капитале. Путаница начинается там, где одно выдают за другое, потому что эти два способа снижают разные риски.
Ниже речь пойдёт в основном про второй, потому что о нём говорят реже. Его смысл в том, что убыточные периоды систем не совпадают: когда одна отдаёт, другая зарабатывает, и кривая счёта получается ровнее, чем у любой из них по отдельности. Слово «независимых» здесь ключевое, и ниже разберём, почему оно выполняется не всегда.
Идее больше семидесяти лет. Гарри Марковиц описал математику диверсификации в 1952 году и получил за неё Нобелевскую премию. Трендследящие фонды применяют портфель систем с 1970-х. Ничего нового в этом нет, и в этом главное отличие подхода от того, что подают сегодня под словом «адаптивная стратегия»: работающая вещь обычно старая и скучная, а не свежая и захватывающая.
Портфель активов и портфель систем - это разные вещи
Портфель активов отвечает на вопрос «что купить»: сколько процентов в биткоин, сколько в эфир, сколько оставить в стейблкоинах. Он снижает риск отдельного инструмента, но не спасает от общего движения рынка. В марте 2020 и в мае 2022 падало почти всё сразу, и диверсификация по монетам не помогла никому.
Портфель систем отвечает на вопрос «по каким правилам действовать». Одна система ловит продолжение движения, другая зарабатывает на возврате цены к среднему, третья работает только при всплеске волатильности. Их результаты слабо связаны между собой не потому, что инструменты разные, а потому что разная логика: то, что убивает трендовую систему, кормит систему возврата к среднему.
Это разные способы снижать риск, и они не заменяют друг друга. Портфель систем убирает зависимость от направления рынка: корреляция дневной доходности нашего портфеля с биткоином близка к нулю. Но и он уязвим, если системы внутри него устроены одинаково.
Когда диверсификация по системам не работает
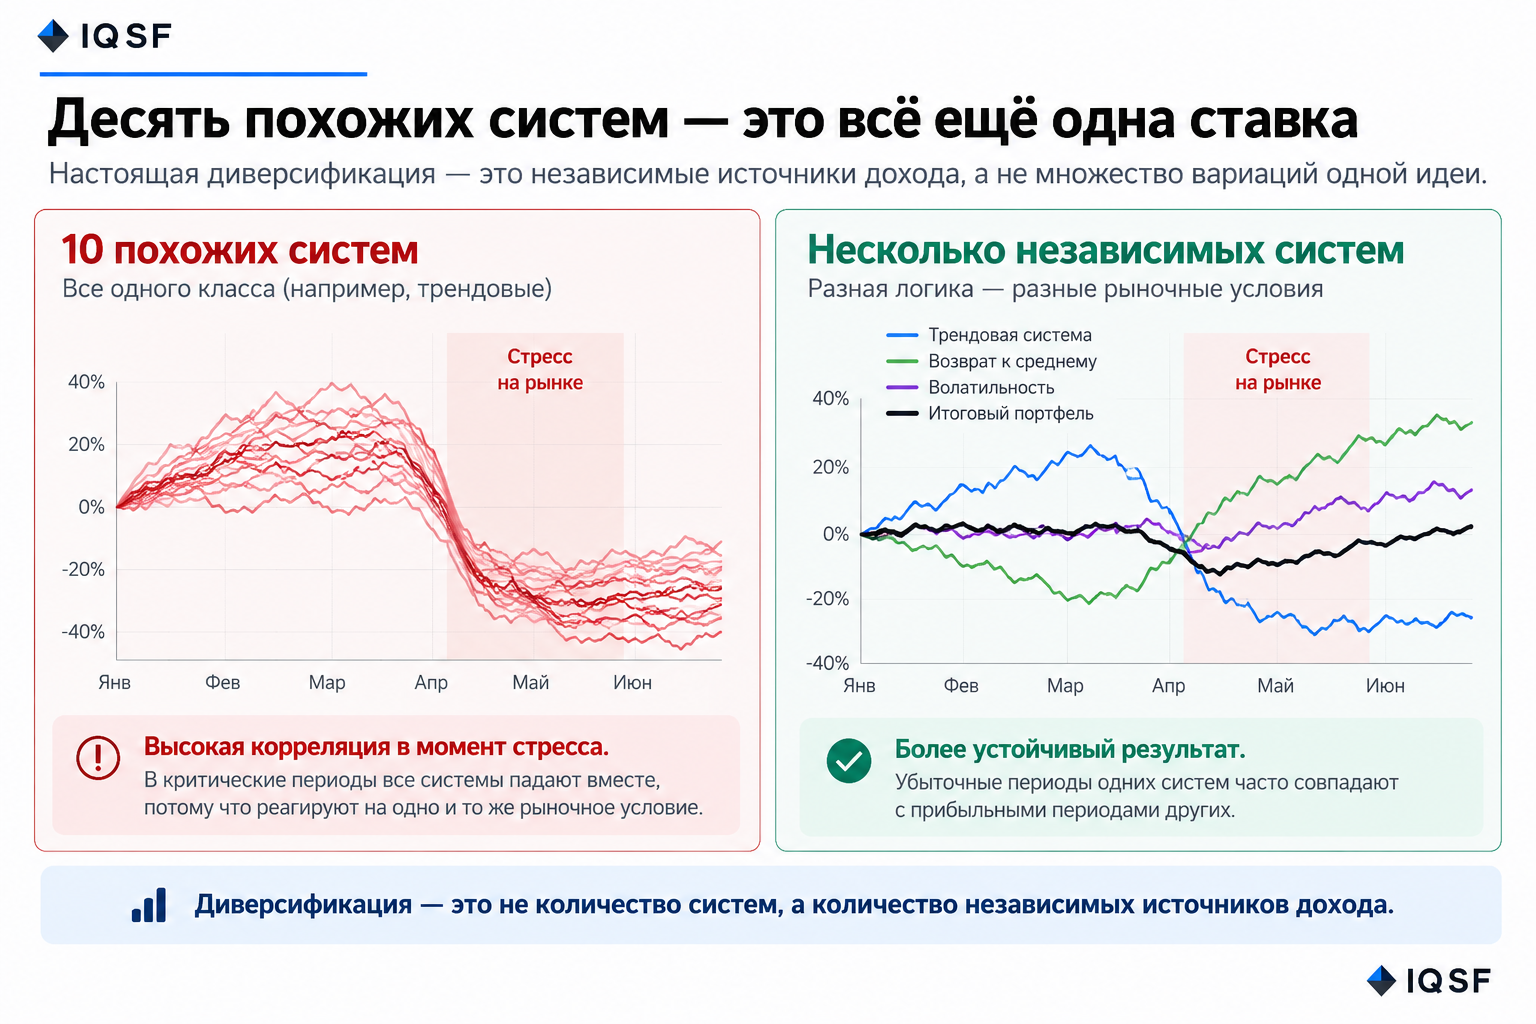
Само по себе увеличение числа систем ничего не гарантирует. Если разложить капитал на десять систем, но все они одного класса - все трендовые, все моментум, все направленные, - вы получите не диверсификацию, а одну ставку, разбитую на десять частей. Разная альфа и разные параметры не спасают: у таких систем общий источник дохода, а значит и общее условие, при котором доход исчезает.
В спокойное время корреляция между ними выглядит умеренной, и портфель кажется устойчивым. Проблема в том, что корреляция не постоянна. В момент, когда рынок даёт одно и то же условие всем сразу - резкий разворот после затяжного движения, схлопывание волатильности, синхронный вынос стопов, - однородные системы сходятся и падают вместе. Именно тогда, когда диверсификация нужнее всего, она и перестаёт работать.
Декабрь 2025 года у нас выглядел ровно так: три корзины закрыли месяц в минусе одновременно, минус 7,18%, минус 5,08% и минус 6,80%. Разложение по инструментам и по параметрам в тот месяц не помогло, потому что направленная часть портфеля отреагировала на одно и то же рыночное условие.
Отсюда практический критерий: считать нужно не количество систем, а количество независимых источников дохода. Две системы на принципиально разной логике дают больше устойчивости, чем десять вариаций одной идеи. И проверять это надо не на спокойном участке, а на худших месяцах: смотреть корреляцию систем именно в те периоды, когда портфель терял, а не в среднем за всю историю.
Почему постоянная подгонка под рынок - это не адаптивность
Самая частая подмена звучит так: «наша стратегия адаптируется к рынку». В большинстве случаев за этим стоит регулярный пересчёт параметров под последние месяцы. Выглядит разумно, а на деле это тот же самый перебор истории, только выполняемый непрерывно.
Механика ошибки простая. Вы подгоняете правила под то, что уже произошло. Рынок меняет фазу. Правила, настроенные на прошлую фазу, приносят убыток. Вы снова подгоняете. Каждый цикл выглядит как улучшение, а суммарно вы всегда воюете с прошлой войной и систематически опаздываете на смену режима.
Настоящая устойчивость выглядит иначе и гораздо скучнее. Правила фиксированы. Меняется не логика, а размер позиции: чем шире ходит рынок, тем меньше объём при том же риске в деньгах. Система не угадывает фазу, она переживает любую с заранее известной ценой. Мы не перенастраиваем параметры под текущую рыночную фазу принципиально: локальная подгонка улучшает краткосрочную картину и разрушает долгосрочную.
Что портфель систем даёт в числах
Смысл диверсификации по системам виден не в доходности, а в отношении доходности к риску. Одиночная агрессивная система может дать больше процентов, но её просадка и срок восстановления сделают эти проценты недоступными: мало кто досидит.
По нашей стратегии Basket 70 за семь лет живой торговли с 2019 года среднегодовая доходность около 81,5%, максимальная просадка 23,08%, коэффициент Шарпа 2,96 (данные на конец августа 2026), позиция держится один-три дня. Расчётная максимально допустимая просадка задана на уровне 30-35%: это ориентир с запасом, полученный из истории и стресс-моделирования, а не гарантия. Данные не бэктест, трек живой и тянется прямо с торгового счёта.
Отдельно стоит смотреть на неудобные цифры. Прибыльных дней у портфеля меньше половины. Это не дефект, а устройство: результат формируется тем, что средняя прибыльная сделка заметно крупнее средней убыточной, а не тем, что угадываний больше, чем ошибок. Система, у которой девять сделок из десяти в плюс, обычно не закрывает убытки, а ждёт их отката, и однажды не дожидается.
Как отличить портфель систем от набора индикаторов
• Систем несколько, и у каждой своё описание логики, а не общий текст про «алгоритмы и машинное обучение».
• Известно, в какой фазе рынка каждая часть работает плохо, и это сказано до того, как случилось.
• Есть история изменений: что и когда меняли в правилах, и почему. Если правила не менялись годами, это плюс, а не признак застоя.
• Риск считается на уровне сделки и на уровне всего портфеля, оба числа названы заранее.
• Результат каждой части виден отдельно, а не только общая кривая.
Скучные признаки зрелого подхода
Зрелая система не обещает роста без просадок и не переизобретает себя каждый квартал. Она называет свою худшую просадку раньше, чем её спросят. Она показывает убыточные месяцы наравне с прибыльными. Она объясняет, за счёт какого повторяющегося рыночного явления зарабатывает, и это явление обычно изучено десятилетиями: моментум, возврат к среднему, кластеризация волатильности.
Всё это звучит менее интересно, чем «нейросеть нашла новую неэффективность». Именно поэтому и работает: интересное на рынке обычно означает непроверенное.
Материал носит информационный характер и не является инвестиционной рекомендацией.
Частые вопросы
В чём разница между портфелем активов и портфелем торговых систем?
Портфель активов распределяет капитал между инструментами вроде биткоина, эфира и стейблкоинов, снижая риск отдельного инструмента, но не спасая от общего падения рынка, когда рушится почти всё. Портфель торговых систем распределяет капитал между разными наборами правил, снижая зависимость от направления рынка, ведь разная логика зарабатывает в разных условиях. Эти подходы защищают от разных рисков, и один не заменяет другой.
Почему десять похожих торговых систем всё равно могут быть одной ставкой, а не настоящей диверсификацией?
Если все десять систем одного класса, например все трендовые, у них общий источник дохода и общее условие, при котором он исчезает. В спокойные периоды корреляция выглядит умеренной, но резкий разворот или синхронный вынос стопов может ударить по всем сразу. Важно число независимых источников дохода, а не число систем.
Почему торговые системы, обычно не связанные между собой, вдруг начинают двигаться вместе в кризис?
Корреляция между системами не постоянна, она зависит от состояния рынка, а резкий разворот или синхронный вынос стопов может дать одно условие сразу всем системам. В декабре 2025 года три наши корзины закрыли месяц в минусе одновременно: минус 7,18%, минус 5,08% и минус 6,80%, потому что направленная часть портфеля отреагировала на одно условие. Корреляцию нужно проверять в худшие месяцы, а не усреднять по истории.
На какую просадку рассчитана стратегия Basket 70?
Расчётная максимально допустимая просадка Basket 70 задана на уровне 30-35%. Это ориентир с запасом, полученный из истории и стресс-моделирования, а не гарантия. Трек живой и тянется прямо с торгового счёта, это не бэктест, а прибыльных дней у портфеля меньше половины: результат формируется тем, что средняя прибыльная сделка заметно крупнее средней убыточной.