SMA, фонд или копитрейдинг: где лежат деньги инвестора и у кого к ним доступ
В этой статье разбираем, чем отличаются SMA, фондовые структуры и копитрейдинг, где в каждом формате реально лежат деньги инвестора и почему главный вопрос — не только кто управляет капиталом, но и кто технически может его вывести.
Прежде чем сравнивать доходности, стоит выяснить, на чьё имя открыт счёт и кто технически может вывести с него деньги. Это разные вопросы, и второй важнее первого: убыток от неудачной стратегии можно отыграть, а потерянный доступ к капиталу — нет.
Ниже разбираем три формата передачи денег в управление. По каждому объясняем, где физически лежат средства, у кого к ним доступ и что произойдёт при банкротстве управляющего, взломе или ограничениях по счёту. В конце — список вопросов, которые снимают большую часть риска контрагента.
Формат первый: отдельный управляемый счёт
Счёт открыт на имя инвестора, в его собственном аккаунте на бирже или у брокера. Управляющий получает доступ через API-ключ с ограниченными правами: торговать может, а выводить средства — нет.
Такая схема называется отдельным управляемым счётом, или SMA.
Где лежат деньги. На счёте инвестора. Инвестор в любой момент видит средства в своём кабинете, независимо от управляющего.
У кого доступ. У управляющего — торговый доступ, право на вывод остаётся только у инвестора. Ключ создаёт сам инвестор и он же может отозвать его в один клик.
При банкротстве управляющего. Средства не затронуты: они никогда и не находились у управляющего. Инвестор отзывает ключ и продолжает владеть счётом.
При взломе управляющего. Худшее, что злоумышленник сделает с торговым ключом без права вывода, — откроет убыточные позиции. Это плохо, но конечно и ограничено размером счёта. Вывести деньги он технически не может.
Слабое место. Инвестор полностью отвечает за собственную безопасность: пароль от биржи, двухфакторная аутентификация, защита от фишинга. В этом формате управляющий не является слоем защиты.
Формат второй: фонд с общим пулом капитала
Деньги инвесторов объединяются в общий пул, торговля идёт через счета фонда. Инвестор владеет долей в фонде, а не позицией на бирже.
Где лежат деньги. На счетах фонда, которые юридически принадлежат фонду, а не инвестору напрямую.
У кого доступ. У управляющей компании — в пределах, заданных документами фонда. Ограничения обеспечиваются не технологией, а юридической конструкцией: уставными документами, депозитарием, аудитом и лицензией.
При банкротстве управляющего. Зависит от структуры. В регулируемой структуре активы фонда отделены от активов управляющей компании и не входят в её конкурсную массу. В нерегулируемой такого разделения может не быть вовсе.
При взломе. Инвестор не участвует в реагировании на инцидент и узнаёт о нём от управляющего.
Слабое место. Качество защиты целиком определяется юридической конструкцией и добросовестностью третьих сторон: администратора, депозитария и аудитора. Проверить это можно только по документам, а не технологически.
Сильное место. Правильно выстроенный фонд даёт то, чего не даёт отдельный счёт: независимую оценку активов, регулярный аудит и внешний контроль. Именно поэтому институциональные инвесторы предпочитают фондовые структуры.
Формат третий: копитрейдинг на бирже
Инвестор подписывается на управляющего внутри биржевой платформы. Сделки управляющего автоматически копируются на счёт подписчика.
Где лежат деньги. На биржевом счёте инвестора, в отдельном разделе, выделенном под копитрейдинг.
У кого доступ. Технически у управляющего доступа к счёту инвестора нет вообще: копирование выполняет сама биржа. Управляющий торгует на своём счёте, а платформа зеркалит сделки.
При банкротстве управляющего. Средства инвестора не затронуты. Подписка останавливается, позиции закрываются.
При проблемах у биржи. Вот куда смещается основной риск: обе стороны находятся внутри одной платформы, и риск концентрируется там. Ограничения по счетам, заморозка выводов или крах биржи бьют по всем участникам одновременно.
Слабое место. Инвестор видит очень мало из того, что происходит внутри: доступна итоговая статистика, но не логика решений. К тому же настройки копирования вроде коэффициента и максимальной экспозиции часто выставляются довольно грубо.
Сравнительная таблица
| Признак | Отдельный счёт | Фонд | Копитрейдинг |
|---|---|---|---|
| На чьё имя открыт счёт? | Инвестора | Фонда | Инвестора |
| Кто может вывести средства? | Только инвестор | Управляющая компания | Только инвестор |
| Видимость сделок | Полная, в кабинете | Через отчёты | Частичная |
| При банкротстве управляющего | Не затронуты | Зависит от структуры | Не затронуты |
| Основной риск | Личная безопасность | Юридическая конструкция | Риск биржи |
| Порог входа | Обычно выше | Часто высокий | Низкий |
| Независимый аудит | Обычно нет | Да, в регулируемых структурах | Нет |
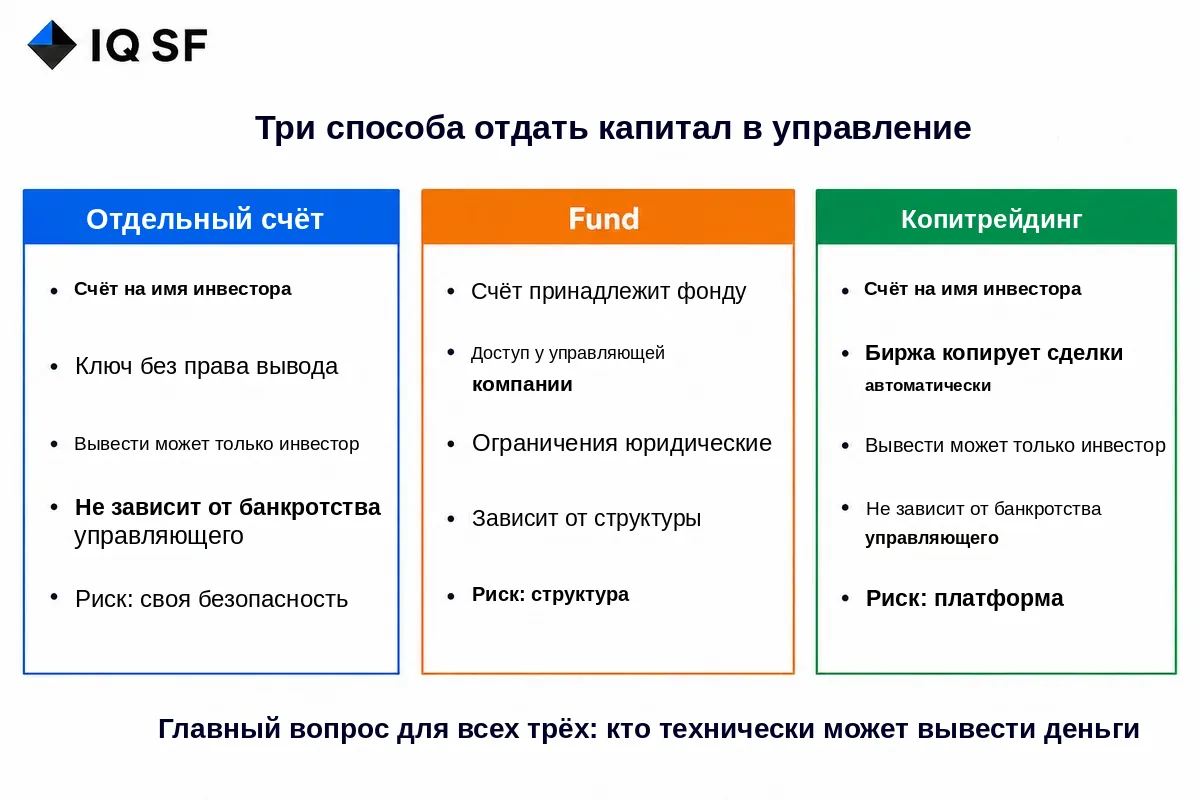
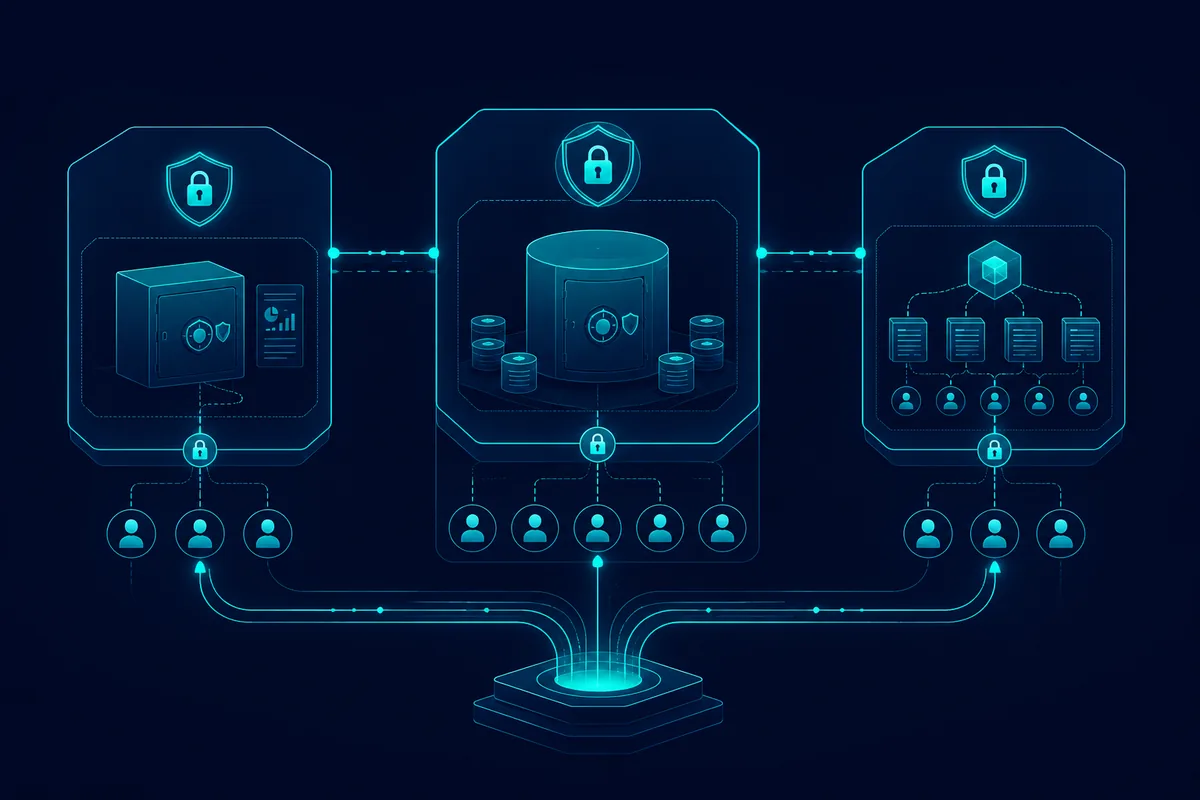
Схема 1. Три формата и один общий для всех ключевой вопрос: кто может вывести средства
Почему торговый ключ без права вывода — ключевой элемент, а не формальность
На большинстве бирж при создании API-ключа права назначаются по отдельности: чтение, торговля и вывод. Это три независимых переключателя.
Для управления капиталом нужны только первые два. Третий не нужен никогда, и его включению нет ни одного законного объяснения. Чтобы торговать, управляющему не требуется возможность отправить деньги на внешний адрес.
Кроме того, многие платформы позволяют привязать ключ к конкретному IP-адресу. Тогда даже украденный ключ бесполезен с другого компьютера.
Практическое правило простое: если у вас просят API-ключ с правом вывода или пароль от биржи, разговор на этом заканчивается. Никакие объяснения про удобство, техническую необходимость или специфику стратегии не отменяют того, что это единственная причина, по которой деньги можно потерять целиком.
Что проверить в каждом формате
Для отдельного счёта:
- Права API-ключа: убедитесь, что вывод отключён;
- Привязка ключа к IP, если биржа это поддерживает;
- Возможность отозвать ключ самостоятельно, не обращаясь к управляющему;
- Включена ли двухфакторная аутентификация на самом аккаунте;
- Включён ли на бирже белый список адресов для вывода.
Для фонда:
- Юрисдикция и лицензия, если она требуется;
- Кто выступает администратором и депозитарием — это должны быть независимые стороны;
- Кто аудитор и есть ли публичное аудиторское заключение;
- Отделены ли активы фонда от активов управляющей компании;
- Процедура выхода и сроки погашения долей.
Для копитрейдинга:
- Насколько крупная платформа и как долго она работает;
- Можно ли отключиться в один клик;
- Какие доступны настройки копирования;
- Публикуется ли полная статистика или только итоговая кривая капитала.
Вопросы, которые стоит задать до перевода денег
Первый: на чьё имя открыт счёт, где лежат мои деньги? Ответ должен быть однозначным.
Второй: кто технически может вывести средства с этого счёта? Правильный ответ для отдельного счёта и копитрейдинга: только я. Для фонда ответ будет другим, и следующим вопросом должно стать то, какая структура этот доступ ограничивает.
Третий: что станет с моими деньгами, если ваша компания завтра перестанет существовать? Хороший управляющий отвечает на это конкретно и без раздражения, потому что этот вопрос важен и для него самого.
Четвёртый: как мне прекратить отношения и сколько времени это займёт? Возможность выйти быстро и без чужого участия — часть конструкции, а не признак недоверия.
Короткий вывод
Работать могут все три формата. У каждого свой профиль риска, а выбор зависит от суммы, юрисдикции и от того, что для вас важнее: контроль или независимая инфраструктура.
Но ко всем трём применим один принцип: риск должен быть рыночным, а не риском контрагента. Инвестор принимает, что стратегия может потерять деньги на рынке. Инвестор не принимает, что деньги могут исчезнуть по причинам, вообще не относящимся к рынку.
Вопрос о том, где лежат деньги и у кого к ним доступ, отделяет первый тип риска от второго. Он занимает пять минут и должен звучать до перевода средств, а не после.
Частые вопросы
Что такое отдельный управляемый счёт (SMA)?
Отдельный управляемый счёт открывается на имя самого инвестора на его бирже, а управляющий получает доступ только через API-ключ с правом торговли, без права вывода средств. Инвестор в любой момент видит средства в своём кабинете и может отозвать ключ одним кликом. При банкротстве или взломе управляющего средства не затронуты: худшее, что может сделать злоумышленник, это открыть убыточные позиции, а вывести деньги он не может.
Что происходит с деньгами инвестора при банкротстве управляющего фондом?
Это зависит от структуры фонда: в регулируемой структуре активы фонда юридически отделены от активов управляющей компании и не входят в её конкурсную массу, а в нерегулируемой такого разделения может не быть вовсе. Это отличается от отдельного счёта или копитрейдинга, где деньги инвестора не затрагиваются банкротством, потому что никогда не покидали его счёт. Юридическая конструкция фонда важна не меньше торговых результатов.
Безопасен ли копитрейдинг для денег инвестора?
Только отчасти: в копитрейдинге деньги остаются на собственном биржевом счёте инвестора, в разделе для копирования, а у управляющего нет доступа к счёту, поскольку сделки зеркалит сама биржа, поэтому банкротство управляющего не затрагивает средства. Но основной риск смещается на биржу: её ограничения, заморозка вывода или сбой затрагивают всех участников сразу. Инвестор при этом видит только итоговую статистику, а не логику решений.
Какое право никогда не должно быть у API-ключа, переданного управляющему?
API-ключ, переданный управляющему, никогда не должен включать право вывода средств: для управления капиталом достаточно прав на чтение и торговлю. Худшее, что может сделать злоумышленник с ключом только для торговли, это открыть убыточные позиции в пределах счёта, а ключ с правом вывода остаётся единственной причиной полной потери денег. Многие биржи позволяют привязать ключ к IP-адресу, и тогда украденный ключ бесполезен.