Ёмкость стратегии: сколько капитала можно вложить без ущерба для доходности
В этой статье разберём, почему ёмкость стратегии важна не меньше самой доходности, как глубина книги заявок и ликвидность ограничивают объём капитала, который способна переварить торговая система, и что инвесторам стоит спросить у управляющего, прежде чем верить его заявлениям о масштабируемой доходности.
Ёмкость стратегии — это максимальный размер позиции, который стратегия может держать на рынке без движения цены против себя самой. Одна и та же система даст разные результаты на депозите $100 000 и на депозите $10 млн. Разница возникает не из-за качества управления, а из-за глубины стакана: крупный ордер съедает тот самый ценовой уровень, на котором пытается торговать.
Ниже разберём, как рассчитать максимальный размер позиции для каждого инструмента, почему для лимитных стратегий правильная база — суточный оборот, а не моментальная ликвидность, и какой единственный вопрос за минуту раскрывает нереалистичное обещание управляющего. В конце — таблица с расчётом на реальных цифрах по трём инструментам.
Что такое ёмкость стратегии и почему это не то же самое, что размер депозита
Ёмкость измеряется в размере позиции, а не в размере счёта. Это принципиально. При плече 20х депозит $100 000 держит позицию на $2 млн, а рынку важно именно второе число. Стакан не знает, сколько своего капитала вы внесли. Он видит только ордер.
Отсюда первый вывод: о ёмкости нельзя говорить в отрыве от инструмента. Одна и та же стратегия, торгующая биткоин и торгующая неликвидный альткоин, может иметь ёмкость, отличающуюся в десятки раз, даже при идентичных правилах входа и выхода.
Второй вывод: ёмкость — не мнение управляющего. Это измеримая величина. Её можно рассчитать по публичным данным биржи, и любой инвестор способен проверить расчёт самостоятельно.
Почему за базу берут суточный оборот, а не объём одного бара
Есть распространённый способ оценки ёмкости: взять объём торгов за одну минуту или пятнадцать минут и сказать, что ордер не должен превышать определённую долю этого объёма. Для стратегии, работающей по рыночным ордерам, это логично. Она входит здесь и сейчас, и важно, сколько ликвидности доступно в стакане в момент нажатия кнопки.
Но большинство алгоритмических стратегий работает с лимитными ордерами. Уровень выставляется заранее и остаётся в стакане часами, постепенно заполняясь по мере приближения рынка к нему. Такой ордер не сметает стакан одним движением. Он накапливается.
Именно поэтому правильная база для лимитных стратегий — суточный оборот инструмента. Часто используемый консервативный порог — один процент от суточного объёма торгов. Это эмпирическая цифра, но в индустрии её широко применяют как уровень, ниже которого влияние на цену считается незначительным.
Расчёт делается в три шага:
- Берём медианный оборот 15-минутного бара за последние 30 дней. Медиану, а не среднее: один скачок объёма на новостях не должен искажать оценку.
- Умножаем на 96 — количество 15-минутных баров в сутках. Получаем суточный оборот.
- Берём один процент от этого числа. Это максимальный размер позиции для инструмента.
Расчёт на реальных цифрах
Ниже — данные по трём инструментам на одной криптобирже за окно в 30 дней.
| Инструмент | Медианный оборот бара | Суточный оборот | Максимальный размер позиции |
|---|---|---|---|
| BTC | $6 522 763 | $626 185 234 | $6 261 852 |
| ETH | $3 375 666 | $324 063 891 | $3 240 639 |
| Альткоин средней ликвидности | $245 344 | $23 553 053 | $235 531 |
Разница между первой и третьей строкой — почти тридцатикратная. Стратегия, показывающая привлекательную доходность на альткоине, физически не может повторить эту доходность на том размере, который биткоин переваривает без усилий.
Важно и то, что эти цифры отличаются от биржи к бирже. Для одного и того же инструмента — биткоина — стакан крупной площадки может быть втрое глубже стакана небольшой площадки. Поэтому ёмкость всегда рассчитывается для той биржи, где стратегия реально исполняется, а не для самой ликвидной биржи в принципе.
Как ёмкость связана с размером депозита
Размер позиции связан с размером депозита через фактическое плечо — соотношение открытой позиции и капитала в пиковый момент. Для сеточных стратегий с дополнительными входами это значение берётся из истории: максимальный размер позиции, удерживаемый относительно счёта.
Формула пересчёта проста:
Максимальный депозит = максимальная ёмкость стакана / (доля счёта на этот инструмент x пиковое соотношение позиции к капиталу)
Пример. Максимальный размер позиции по инструменту — $235 531. Стратегия выделяет на этот инструмент 20% счёта, а пиковая позиция достигала 16-кратного размера капитала этой части. Тогда максимальный депозит:
$235 531 / (0,2 x 16) = примерно $73 600
Число может выглядеть скромно по сравнению с заявленной доходностью, и это нормально. Доходность и ёмкость связаны обратной зависимостью. Чем уже и волатильнее инструмент, тем выше потенциальная доходность и тем ниже размер, на котором эту доходность можно повторить.
Почему ёмкость портфеля определяется самым тонким инструментом
Когда стратегия торгует несколько инструментов, возникает соблазн сложить их ёмкости. Это ошибка.
Стаканы разных инструментов не объединяются. Ордер по биткоину не конкурирует с ордером по альткоину. Это разные стаканы. Но капитал распределяется между ними по заранее заданным весам, и портфель упирается в лимит на том инструменте, который первым достигает ёмкости своего собственного стакана.
На цифрах из таблицы выше, при весах 40 / 40 / 20, картина выглядит так:
| Инструмент | Размер позиции при максимальном депозите | Ёмкость стакана | Использованная ёмкость |
|---|---|---|---|
| BTC | $274 582 | $6 261 852 | 4,4% |
| ETH | $324 167 | $3 240 639 | 10,0% |
| Альткоин | $235 531 | $235 531 | 100% |
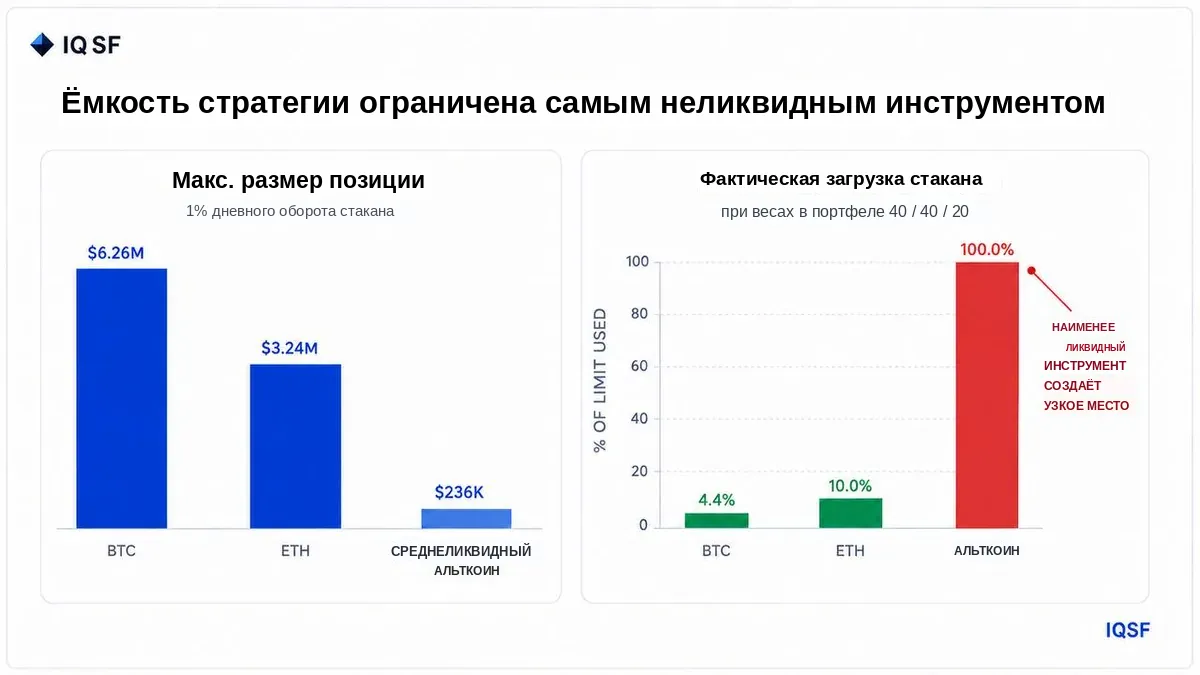
График 1. Ёмкость стакана по каждому инструменту и фактическая загрузка портфеля
Портфель упирается в лимит на третьей строке, тогда как первые два инструмента используют лишь несколько процентов доступной ёмкости. Общая ёмкость портфеля — около $834 000 в размере позиции при депозите примерно $74 000, хотя два из трёх инструментов могли бы переварить намного больше.
Практический вывод из этой таблицы прост: если в портфеле есть тонкий инструмент, он сжимает ёмкость всей структуры. Есть два способа её расширить. Первый — снизить вес тонкого инструмента, обменяв часть потенциальной доходности на бо́льшую ёмкость. Второй — перенести ликвидные инструменты на отдельный счёт, где их полную ёмкость можно использовать независимо.
Что происходит при превышении ёмкости
Превышение ёмкости не выглядит как авария. Это скорее медленное ухудшение, которое легко списать на рынок.
Сначала растёт проскальзывание. Ордер исполняется хуже расчётной цены, и разница накапливается на каждой сделке. Для стратегии с тейк-профитом в половину процента лишние 0,2% проскальзывания способны съесть почти половину прибыли на сделке.
Затем некоторые ордера перестают исполняться полностью. Позиция не набирается в полном объёме, реальные результаты начинают расходиться с моделью, и расхождение сильнее всего проявляется именно тогда, когда движение мощное — то есть когда стратегия должна зарабатывать больше всего.
Наконец, собственный ордер стратегии начинает двигать цену. Особенно это заметно на выходах: продажа крупной позиции опускает цену, по которой вы продаёте, то есть вы начинаете конкурировать сами с собой.
Ни один из этих трёх эффектов не создаёт мгновенного провала. Вместе они просто делают доходность ниже обещанной, и это можно объяснить почти чем угодно — от изменения рыночного режима до временных условий на рынке.
Как проверить ёмкость управляющего за одну минуту
Вопрос простой:
При каком объёме активов под управлением ваша стратегия перестаёт показывать заявленный результат, и как вы это рассчитали?
Хороший ответ содержит три вещи: конкретную сумму, метод расчёта и уточнение по инструментам. Например: до такой суммы, рассчитанной как доля суточного оборота по каждому инструменту, при этом узкое место — такой-то инструмент.
Плохой ответ обычно бывает двух видов. Первый: лимитов нет, можем взять любую сумму. Это либо непонимание собственной механики стратегии, либо стратегия торгует настолько ликвидными инструментами, что об этом стоило сказать прямо. Второй: расплывчатые формулировки о том, что вопрос сложный и зависит от многих факторов.
Отдельный красный флаг — заявленная неограниченная ёмкость на неликвидном инструменте. Оба этих утверждения не могут быть верны одновременно, и проверить это можно за пять минут по публичным данным биржи.
Что важно понимать инвестору
Ёмкость — не про то, примут ли ваши деньги. Почти всегда примут. Ёмкость — про то, будет ли результат на эти деньги таким же, как результат в тестах и на меньших суммах.
Стоит держать в голове одну закономерность: чем выше историческая доходность стратегии, тем выше вероятность, что у неё низкая ёмкость. Высокая доходность часто генерируется на очень волатильных инструментах, а высокая волатильность чаще встречается в тонких стаканах. Это не всегда так, но встречается достаточно часто, чтобы задавать этот вопрос.
Наконец, ёмкость меняется вместе с рынком. Инструмент, способный сегодня переварить $1 млн, через полгода может переварить втрое меньше, если интерес к нему снизится. Расчёт, сделанный год назад, — это не текущая ёмкость. Это исторический факт.
Частые вопросы
Что такое ёмкость стратегии и чем она отличается от размера депозита?
Ёмкость стратегии это максимальный размер позиции без движения цены против себя самой, и измеряется она в размере позиции, а не счёта. Плечо позволяет скромному депозиту контролировать намного большую позицию, а стакан видит именно это большое число. Ёмкость также зависит от инструмента: ликвидный и тонкий активы выдерживают очень разные размеры позиции при одинаковых правилах.
Как рассчитывается максимальный размер позиции стратегии по инструменту?
Лимитные стратегии считают ёмкость от суточного оборота, а не объёма одного бара, потому что ордер заполняется постепенно часами, а не сметает стакан сразу. Метод берёт медианный оборот 15-минутного бара за 30 дней, умножает на 96 для суточного оборота и считает максимальным размером позиции около одного процента от него. Так посчитанный ликвидный инструмент вроде биткоина выдерживает почти в тридцать раз больше, чем тонкий альткоин.
Почему общая ёмкость портфеля определяется самым тонким инструментом, а не суммой всех инструментов?
Стаканы разных инструментов не объединяются, ордер по биткоину не конкурирует с ордером по альткоину, но капитал всё равно делится между ними по заданным весам. Весь портфель упирается в лимит, как только самый тонкий инструмент достигает ёмкости своего стакана, даже если более ликвидные используют лишь малую долю возможного. Поднять лимит можно снижением веса тонкого инструмента или переносом ликвидных инструментов на отдельный счёт.
Что происходит с результатами стратегии при превышении ёмкости?
Превышение ёмкости выглядит как медленное ухудшение, а не внезапный провал, и его легко списать на рынок. Растёт проскальзывание из-за исполнения по худшим ценам, часть ордеров перестаёт исполняться полностью, из-за чего результаты расходятся с моделью, а собственные ордера стратегии начинают двигать цену против неё, особенно на выходах. По отдельности ни один эффект не драматичен, но вместе они незаметно снижают доходность против обещанной.