Почему инвестор зарабатывает меньше стратегии: разрыв между графиком и поведением инвестора
В этой статье разбираем, почему инвестор может заработать меньше самой стратегии, как решения, принятые в просадке, влияют на итоговый результат и какие правила помогают не превратить временный спад в зафиксированный убыток.
Это самый большой разрыв: между тем, как люди выбирают стратегию, и тем, как они потом с ней живут.
На встрече им показывают график за пять лет. Он выглядит спокойным, а просадки кажутся мелкими провалами. Инвестор смотрит и говорит: понимаю, это я выдержу.
Через полгода он оказывается внутри одного из таких провалов. Изнутри всё выглядит совершенно иначе.
Почему просадка изнутри ощущается не так, как выглядит на графике
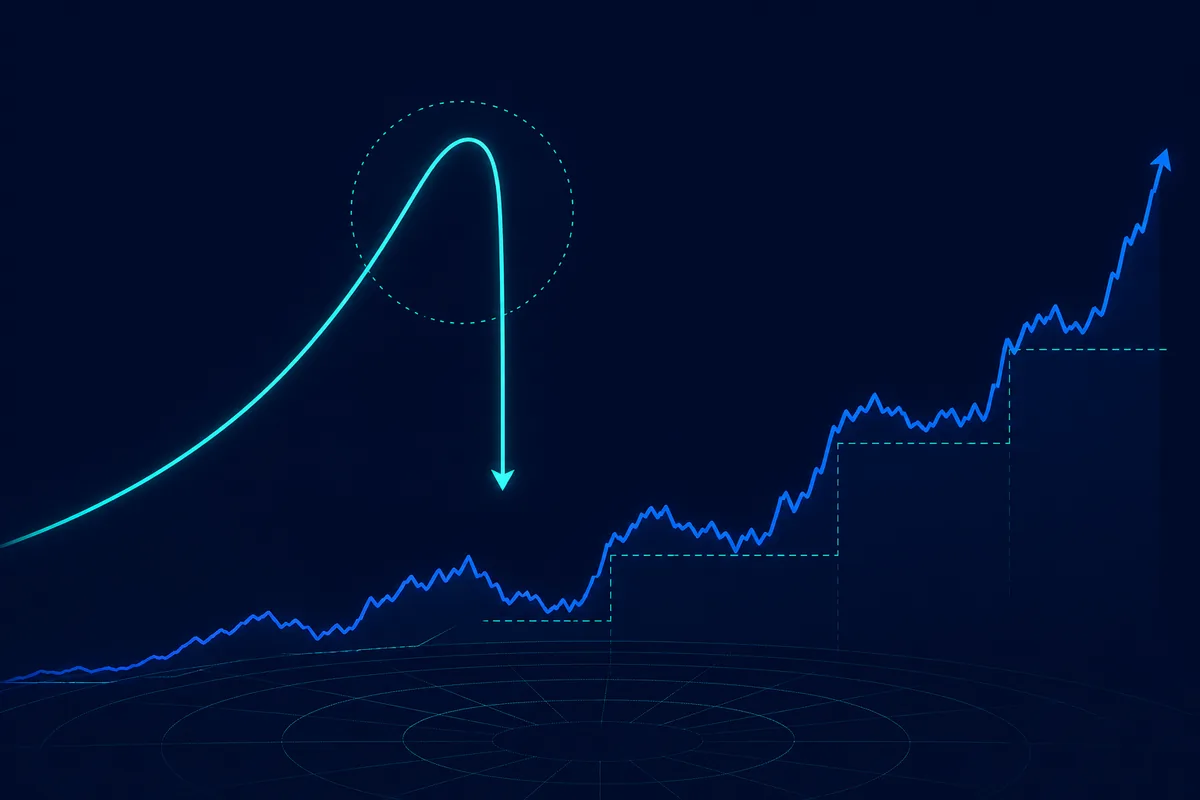
На пятилетнем графике просадка занимает сантиметр по горизонтали. В жизни этот сантиметр длится четыре месяца.
Четыре месяца, когда каждый день открываешь отчёт и видишь убыток. Четыре месяца, в которых у падения нет видимого конца, потому что правая часть графика ещё не нарисована. На исторических данных видно, что за спадом последовало восстановление. В реальном времени впереди только пустое место.
Разница между этими двумя состояниями и есть причина, по которой инвесторы часто получают результат хуже, чем у стратегий, в которые они вложились.
Это явление измерено. Исследовательская компания Morningstar много лет публикует оценки разрыва между доходностью фондов и доходностью, которую реально получают инвесторы этих фондов. Разрыв стабильно заметный, и причина всегда одна: деньги приходят после хороших периодов и уходят после плохих. Фонд показывает один результат, а средний инвестор фонда зарабатывает меньше, потому что не был в позиции весь период. Его участие было выборочным, а моменты входа и выхода — неудачными.
Никакого обмана здесь нет. Люди просто входят, когда спокойно, и выходят, когда страшно, а рынок обычно вознаграждает обратное поведение.
Три инвестора в одной стратегии: паника, бездействие и докупка
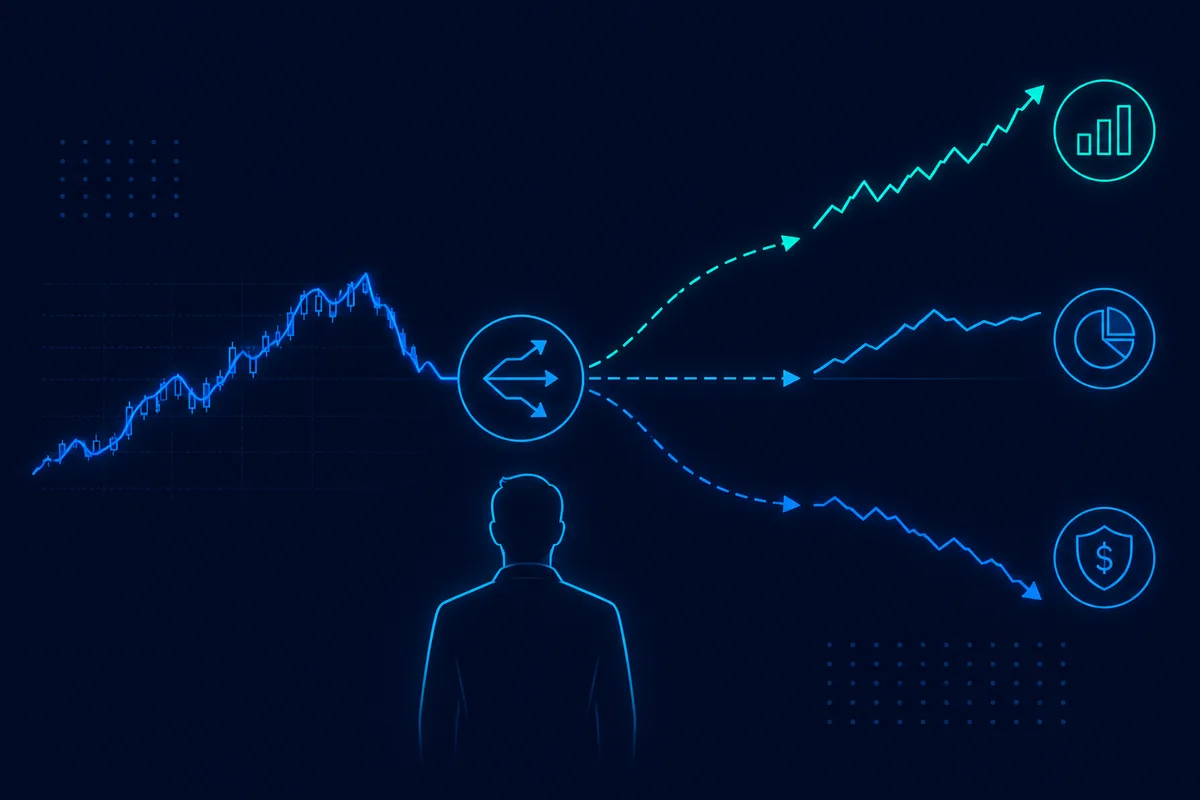
Возьмём одну стратегию, один период и трёх разных инвесторов.
Первый паникует. Он выходит на дне просадки, когда терпеть убыток уже нет сил. Он фиксирует потерю и наблюдает за восстановлением со стороны, сидя в деньгах. Скорее всего, он не вернётся: чтобы зайти обратно, придётся покупать дороже, чем он продал, а психологически это крайне тяжело.
Второй не делает ничего. Он остаётся в позиции всю просадку, дожидается восстановления и получает полный результат стратегии. Общее число его действий за весь период: ноль.
Третий докупает вблизи дна, потому что это решение было принято заранее и в письменном виде, ещё до входа. Его результат оказывается выше результата стратегии, потому что он нарастил позицию по более низкой цене.
Стратегия у всех троих абсолютно одна и та же. Разница только в поведении, и эта разница может быть больше, чем разница между хорошей стратегией и посредственной.
Третий сценарий заслуживает отдельного внимания. Он выглядит как смелость, но на деле это результат подготовки. Почти никто не способен спокойно решиться на докупку в момент максимального страха, если решение не было принято заранее. На дне можно исполнять готовый план. Придумывать его там уже поздно.
Почему нельзя просто “быть дисциплинированным”
Совет держать эмоции под контролем малополезен: эмоции не спрашивают разрешения.
Работает другое — убрать саму необходимость принимать решения, пока вы в плохом эмоциональном состоянии.
Первое. Напишите план до входа. Что я делаю при просадке 10%, при 20%, при 30%? Что будет означать, что стратегию пора остановить, а что не будет? План, написанный от руки, обладает неожиданной силой, когда всё падает.
Второе. Ограничьте частоту проверок. Ежедневный просмотр отчёта не даёт больше полезной информации. Он даёт тревогу, потому что на коротких интервалах шума гораздо больше, чем сигнала. Раза в неделю достаточно, а для более долгосрочных стратегий хватит и раза в месяц.
Третье. Вкладывайте сумму, потеря части которой не изменит вашу жизнь. Звучит очевидно, но именно размер позиции во многом определяет, принимаете вы решения рационально или на эмоциях. Одна и та же просадка в 30% ощущается совершенно по-разному, когда вложение составляет 5% вашего капитала и когда половину.
Четвёртое. Разделите решение и его исполнение. Правило простое: любое решение изменить или остановить стратегию вступает в силу через 72 часа после того, как оно принято. За три дня многие панические решения растворяются сами.
Когнитивные искажения инвестора: четыре главных
Кроме страха, на инвестиционные решения влияет несколько устойчивых когнитивных искажений. Их полезно знать по именам: названное искажение теряет часть своей власти.
Якорь на цене входа. Инвестор оценивает позицию относительно цены, по которой вошёл, хотя рынок этой цены не знает и она ему безразлична. Отсюда фразы вроде “продам, как только вернётся к моей цене входа”, которые не имеют никакого отношения к будущим перспективам актива.
Неприятие потерь. Боль от убытка ощущается примерно вдвое сильнее, чем радость от равной по величине прибыли. Поэтому просадка в 20% воспринимается как событие, требующее действий, а рост на 20% чаще принимается спокойно, как норма.
Эффект недавности. Свежие события кажутся важнее давних. Три плохих месяца в восприятии инвестора могут перевесить два хороших года, даже когда цифры говорят об обратном.
Иллюзия контроля. Действовать приятнее, чем бездействовать, потому что действие возвращает ощущение контроля. В инвестициях это одно из самых дорогих ощущений: многие действия, совершённые в просадке, ухудшают итоговый результат.
Ни одно из этих искажений нельзя просто отключить усилием воли. Но каждым можно управлять с помощью заранее заданных правил, которые принимают решения за вас, когда думать ясно становится трудно.
Инвестиционный план: шесть вопросов, на которые стоит ответить до входа
План не обязан быть длинным. Достаточно ответить на шесть вопросов до входа в стратегию.
Какую сумму я вкладываю и какой процент от всего моего капитала она составляет?
Каков мой горизонт инвестирования? Когда я планирую оценивать результат? Это не должен быть месяц или квартал.
Какую просадку я считаю нормальной, и в процентах, и в реальных деньгах, сумму которых мне не страшно произнести вслух?
Что я буду делать в просадке: ничего, докупать на заранее заданном уровне или вносить средства по графику независимо от цены?
При каких условиях я выйду? Эти условия должны относиться к тому, как работает стратегия, а не к тому, что я чувствую.
Как часто я буду смотреть отчёт и кому позвоню, если появится соблазн нарушить план?
Последний пункт может показаться менее серьёзным, чем остальные, но работает он на удивление хорошо. Желание выйти на дне, произнесённое вслух другому человеку, обычно звучит куда менее убедительно, чем внутри собственной головы.
Четыре вопроса, которые стоит задать себе в просадке
Вопросы полезно подготовить заранее: под стрессом отвечать на готовые вопросы проще, чем с нуля формулировать разумный порядок действий.
Изменилось ли что-то в самой стратегии или изменился только рынок?
Укладывается ли текущая просадка в диапазон того, что уже случалось в истории?
Что я буду делать, если восстановление начнётся завтра, и что, если оно начнётся через четыре месяца?
Если бы позиции у меня сейчас не было, вошёл бы я по текущей цене?
Последний вопрос особенно полезен. Он снимает якорь исходной цены входа и возвращает решение в настоящее: не “сколько я потерял?”, а “что имеет смысл сделать сейчас?”
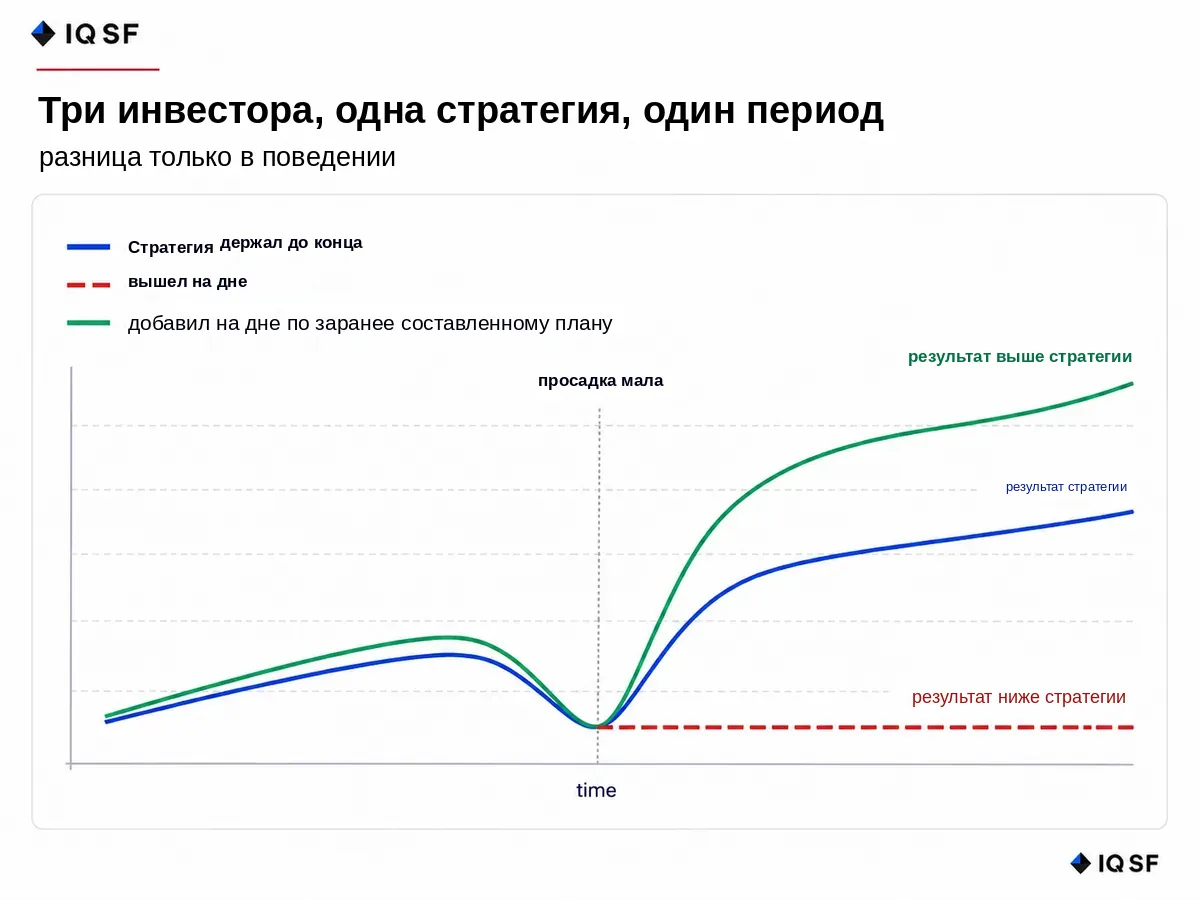
График 1. Три решения в рамках одной стратегии дают три разных результата
Частые вопросы
Почему инвестор часто зарабатывает меньше, чем сама стратегия?
Инвестор часто зарабатывает меньше стратегии, потому что деньги обычно приходят после хороших периодов и уходят после плохих, поэтому средний инвестор не находится в позиции весь период. Morningstar много лет публикует оценки стабильно заметного разрыва между доходностью фондов и доходностью, которую реально получают инвесторы. На пятилетнем графике просадка выглядит мелкой, но пережить её значит четыре месяца видеть убыток без видимого конца.
В чём разница между тремя инвесторами, использовавшими одну и ту же стратегию?
Первый инвестор паникует и выходит на дне просадки, фиксируя убыток и наблюдая за восстановлением со стороны. Второй не делает ничего, остаётся в позиции всю просадку и получает полный результат стратегии. Третий докупает вблизи дна, потому что это решение было принято заранее, ещё до входа, и в итоге получает результат выше самой стратегии, потому что нарастил позицию по более низкой цене.
Какие правила помогают не принимать панических решений во время просадки?
Полезно заранее написать план с ответом, что делать при просадке 10%, 20% или 30%, и ограничить частоту проверок результата, поскольку ежедневный просмотр создаёт тревогу без полезной информации. Вкладывать стоит сумму, потеря части которой не изменит жизнь, это тоже помогает решать рационально. Ещё одно правило: решение изменить или остановить стратегию вступает в силу через 72 часа, а за три дня панические решения часто растворяются сами.
Какие когнитивные искажения чаще всего мешают инвестиционным решениям?
Якорь на цене входа заставляет инвестора оценивать позицию относительно цены, по которой он вошёл, а не будущих перспектив актива. Неприятие потерь означает, что боль от убытка ощущается вдвое сильнее, чем радость от равной прибыли, поэтому просадка в 20% требует действий, а рост на 20% принимается спокойно. Эффект недавности делает три плохих месяца важнее двух хороших лет, а иллюзия контроля делает действие приятнее бездействия.