Стратегия в просадке: доливать, выходить или ждать — и как отличить одно от другого
В этой статье разбираем, как отличить нормальную просадку от деградации стратегии, когда имеет смысл доливать капитал, когда лучше остановиться и почему заранее составленный план помогает не принимать решения на эмоциях.
Правильное действие в просадке зависит от одного вопроса: работает ли стратегия так, как задумано? Если работает, просадке нужно дать пройти свой путь, а при наличии свободных денег можно нарастить позицию. Если не работает, стратегию нужно останавливать и разбираться — независимо от того, насколько глубоко просел счёт.
Ниже разбираем, как отличить одну ситуацию от другой по проверяемым признакам, а не по ощущениям, почему долив капитала помогает в просадке, но бесполезен против ликвидации, и сколько денег реально нужно держать в резерве, если план предполагает доливки.
Первое: определить, что происходит на самом деле
Просадка и деградация стратегии выглядят одинаково: счёт теряет деньги. Разница не в глубине падения, а в том, ведёт ли себя механика стратегии так, как ожидается.
Признаки нормальной просадки:
- Сигналы возникают примерно с той же частотой, что и раньше
- Сделки открываются там, где это предписано правилами
- Стопы срабатывают на ожидаемых уровнях
- Проскальзывание остаётся в привычных пределах
- Глубина просадки не выходит за исторические границы
- Рынок сейчас в режиме, неудобном для этого подхода
Признаки деградации стратегии:
- Сделки открываются там, где правила этого не предполагают, или не открываются там, где должны
- Проскальзывание выросло в разы, ордера больше не исполняются вблизи ожидаемых цен
- Убытки превысили всё, что встречалось в проверенной истории результатов
- Изменилась среда: правила биржи, комиссии или ликвидность инструмента
- В работу системы вмешивались вручную
Первый список означает: ничего не менять. Второй означает: остановиться и разобраться, даже если счёт в целом всё ещё в плюсе.
Есть и отдельный случай, который проверяют гораздо реже: стратегия зарабатывает, но не на том, на чём должна. Например, стратегия задумана как трендовая, но вся квартальная прибыль пришла со случайных сделок в боковике, а трендовые сигналы принесли убыток. Формально всё в порядке. По сути модель работает не так, как задумывалась. Это такой же повод для разбора, как и необъяснимый убыток. Просто он приятнее, а значит, его легче не заметить.
Второе: сравнить просадку с исторической нормой
Сама по себе глубина текущей просадки значит мало. Значение имеет то, как она соотносится с тем, что уже бывало раньше.
Если историческая максимальная просадка стратегии — 30%, то текущая просадка 18% укладывается в её нормальный рабочий диапазон и не является чем-то экстраординарным. Если историческая максимальная просадка — 12%, те же 18% означают выход за исторические границы модели и требуют разбора.
Эту цифру нужно знать до входа в стратегию, а не выяснять по ходу дела. Управляющий, который не может назвать историческую максимальную просадку и период, на котором она измерена, не даёт вам информации, позволяющей отличить нормальное поведение от возможного сбоя.
Второе число, о котором инвесторы часто забывают спросить, — максимальная длительность просадки, то есть самый долгий период между предыдущим максимумом счёта и возвратом к этому уровню.
Просадка 20% длиной в месяц и просадка 20% длиной в четырнадцать месяцев переживаются совершенно по-разному. Вторая ломает дисциплину многих инвесторов, потому что каждый месяц приносит очередной отчёт, в котором почти ничего не улучшилось.
Третье: понять, что даёт долив капитала, а что не даёт
Здесь возникает одно из самых важных практических заблуждений.
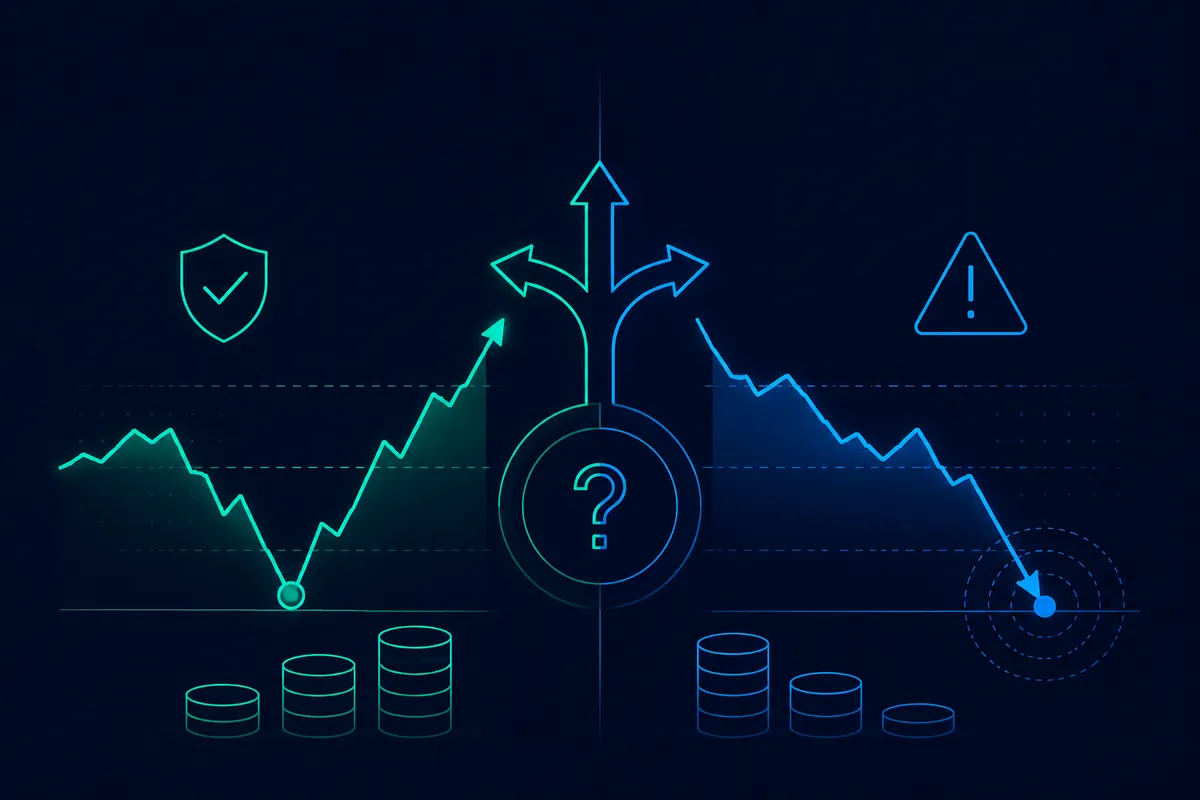
Долив капитала может помочь в просадке. Пополнение просевшего счёта увеличивает капитальную базу, снижает относительную загрузку и даёт позициям запас, чтобы дожить до разворота условий. Кроме того, деньги заводятся по более низким ценам, что выгодно, если у стратегии положительное математическое ожидание.
Долив капитала не решает проблему ликвидации. Если позиция слишком велика относительно баланса счёта, неблагоприятное движение рынка приведёт к принудительной ликвидации раньше, чем дополнительные деньги заметно сдвинут цену ликвидации. Долив в такую позицию просто увеличивает итоговую сумму потерь.
Различие здесь принципиальное.
Просадка обратима: счёт продолжает работать и может восстановиться.
Ликвидация необратима: после неё не остаётся ни позиции, ни остатка на счёте, которым можно было бы отыграться. Любой перезапуск начинается с новых денег и с новой точки отсчёта.
Поэтому риск ликвидации не лечится доливом денег в последний момент. Он управляется заранее заданным размером позиции.
Если конструкция такова, что определённое движение рынка способно обнулить счёт, вопрос долива уже вторичен. Настоящая проблема — в исходном размере позиции.
Четвёртое: посчитать, сколько денег держать в резерве
Если план предполагает доливки в просадках, нужную сумму следует посчитать до входа в стратегию, а не тогда, когда деньги внезапно понадобились.
Процедура простая. Берём историческую максимальную просадку стратегии. Формулируем правило долива: при какой глубине просадки заводятся деньги и в каком объёме. Затем проверяем это правило на исторических данных: сколько раз оно бы сработало и сколько денег суммарно потребовалось бы завести.
Результат часто оказывается неприятным.
На спокойном полугодии правило может сработать один-два раза и потребовать примерно десятой части исходного депозита. Но на более длинном отрезке, включающем экстремальное движение рынка, картина меняется полностью: правило может сработать несколько раз за одну торговую сессию и потребовать долива в несколько раз больше исходного депозита.
Практический вывод простой: резерв на доливки считается не по средней месячной потребности, а по худшему историческому эпизоду.
И этот резерв должен оставаться доступным, а не лежать в неликвидных активах, потому что момент, когда он понадобится, выбираете не вы.
Есть и неудобный момент, который стоит проговорить прямо: если нужного резерва нет, план, построенный на доливках, не работает. Не работает хуже, а именно не работает так, как задуман. Половина плана означает частичное исполнение при полном принятии риска.
Пятое: не принимать решений в момент максимальной боли
Все описанные выше проверки требуют данных и занимают примерно полчаса. Выход на дне просадки не требует данных и занимает секунды. Именно поэтому второй вариант так часто побеждает.
Решение здесь не в силе воли. Решение — в договорённости с собой, заключённой заранее.
Правило 72 часов. Любое решение изменить или остановить стратегию вступает в силу через три дня после того, как оно принято. За это время многие панические решения отпадают сами.
План на одну страницу, написанный до входа. Что я делаю при просадке 10%, 20%, 30%? Что считается поводом остановиться, а что нет? Сколько денег я довношу и при каких условиях. Записанный план оказывается на удивление действенным, когда всё падает.
Ограничьте частоту проверки результатов. Ежедневный взгляд на счёт не обязательно даёт полезную информацию. Чаще он даёт тревогу. На коротких интервалах шум сильно превышает сигнал. Раза в неделю обычно достаточно. Для более длинных стратегий может хватать и раза в месяц.
Разбор по расписанию, а не по самочувствию. Проходите чек-лист деградации стратегии раз в месяц независимо от того, растёт счёт или падает. Тогда он остаётся аналитическим инструментом, а не превращается в последнее средство во время паники.
Четыре вопроса, которые стоит задать себе в просадке
Когда эмоции зашкаливают, отвечать на заранее подготовленные вопросы проще, чем формулировать решение с нуля.
Изменилось ли что-то в самой стратегии или изменился только рынок?
Укладывается ли текущая просадка в диапазон, уже наблюдавшийся исторически?
Что я буду делать, если восстановление начнётся завтра, и что — если оно начнётся через четыре месяца?
Если бы у меня сейчас не было этой позиции, вошёл бы я в неё по текущей цене?
Последний вопрос особенно полезен. Он снимает психологическую привязку к точке входа и переводит решение из прошлого в настоящее: не «сколько я уже потерял», а «что имеет смысл делать сейчас».
Что делать в каждом из трёх случаев
Нормальная просадка.
Если механика стратегии работает как ожидается, а глубина просадки остаётся в исторических границах, не менять ничего. Если свободные деньги есть и долив изначально был частью плана, капитал можно довнести.
Деградация стратегии.
Если поведение расходится с моделью, исполнение ухудшилось или убытки вышли за исторические границы, остановить стратегию и разобраться. Не заводить дополнительных денег, пока разбор не закончен.
Прибыль не из того источника.
Если счёт растёт, но источник прибыли не соответствует заложенной логике стратегии, разбираться так же, как при деградации.
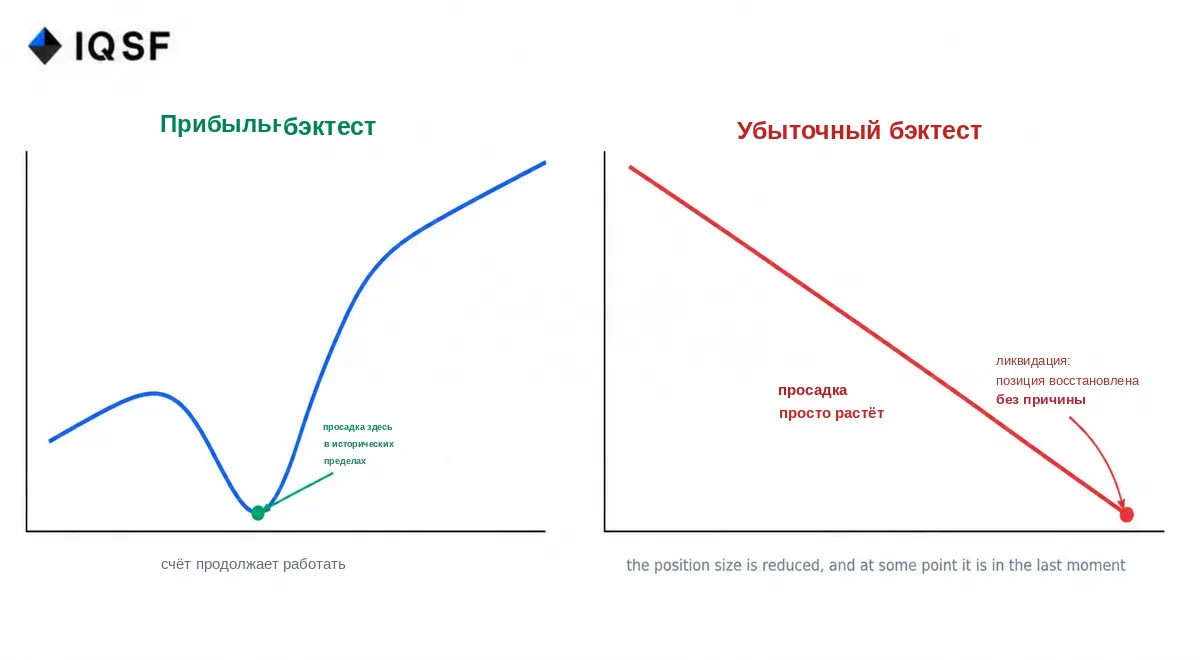
График 1. Долив капитала может помочь в просадке, но не защищает от ликвидации.
Заключение
Просадка сама по себе не является сигналом к действию. Настоящий сигнал — это выход стратегии за границы того, как она устроена, и эти два события совпадают далеко не всегда.
Единственная надёжная защита от неверного решения в неподходящий момент — набор проверяемых критериев и план, написанный заранее. Всё остальное, включая дисциплину и контроль эмоций, в реальной просадке работает менее надёжно, чем инвесторы рассчитывают.
И последнее, что стоит держать в голове: самая дорогая осторожность — это заплатить полную цену риска, не получив его возможной компенсации. Ровно это и происходит, когда инвестор высиживает всю просадку, выходит на дне, а потом наблюдает восстановление со стороны.
Частые вопросы
Как отличить нормальную просадку от деградации стратегии?
Нужно проверить, ведёт ли себя механика стратегии так, как задумано, а не просто смотреть на то, сколько денег потеряно. При нормальной просадке сигналы возникают с привычной частотой, сделки открываются там, где предписано правилами, а глубина остаётся в исторических границах, тогда как деградация проявляется в сделках вопреки правилам, проскальзывании, выросшем в разы, или убытках, превышающих всё, что было в проверенной истории.
Может ли долив капитала во время просадки защитить от ликвидации?
Нет, долив капитала помогает при просадке, но никак не защищает от риска ликвидации. Если позиция слишком велика относительно баланса счёта, неблагоприятное движение рынка вызовет принудительную ликвидацию раньше, чем дополнительные деньги заметно сдвинут её порог, поэтому долив в такую позицию может просто увеличить итоговые потери. Просадка обратима, а ликвидация нет.
Сколько денег инвестору стоит держать в резерве на доливки во время просадок?
Резерв нужно рассчитывать по худшему историческому эпизоду, а не по средней потребности за месяц. Проверка правила долива на истории часто показывает, что на спокойном полугодии оно срабатывает один-два раза и требует около десятой части исходного депозита, а в период с экстремальным движением рынка то же правило может сработать несколько раз за одну сессию и потребовать долива в несколько раз больше исходного депозита.
Какие практические шаги помогают инвестору избежать панических решений во время просадки?
Стоит написать план на одну страницу ещё до входа в стратегию с указанием действий при просадке 10%, 20% и 30%, а также применять правило, по которому решение изменить или остановить стратегию вступает в силу через три дня после принятия, ведь многие панические решения за это время отпадают сами. Полезно и ограничить частоту проверки результатов: ежедневный взгляд на счёт чаще даёт тревогу, а не полезную информацию.