Арбитраж криптовалют: откуда берётся доход и куда он исчезает
В этой статье разбираем, как работает арбитраж криптовалют, откуда возникает разница цен между площадками, почему комиссии, проскальзывание и скорость исполнения сокращают прибыль, какие риски остаются даже у рыночно-нейтральных стратегий и как проверить реальную доходность арбитража с учётом всех издержек и задействованного капитала.
Арбитраж криптовалют это извлечение дохода из разницы цен на один и тот же актив в разных местах или в разных формах. Купить там, где дешевле, продать там, где дороже, и зафиксировать разницу. В теории риск здесь близок к нулю, потому что обе сделки происходят почти одновременно.
На практике доход в арбитраже почти полностью съедается тремя вещами: издержками, скоростью и перемещением средств. Понимание того, как именно они его съедают, отличает рабочую стратегию от красивой идеи.
Ниже разобраны основные виды арбитража, механика исчезновения дохода, риски, которые остаются после снятия рыночного, и то, как оценивать чужой арбитражный трек.
Основные виды
Межбиржевой. Один актив стоит по-разному на двух площадках. Покупка на первой, продажа на второй, разница остаётся арбитражёру. Простейший вид и самый неудобный в исполнении: чтобы им заниматься, нужны средства, заранее размещённые на обеих площадках.
Между спотом и фьючерсом. Фьючерс обычно торгуется дороже базового актива. Покупка актива и одновременная продажа фьючерса фиксирует эту разницу, которая сходится к нулю к моменту истечения контракта. Доход здесь известен заранее, что делает вид популярным.
Фандинговый. Разновидность предыдущего для бессрочных контрактов, где роль сходимости играет регулярный платёж между сторонами рынка. Конструкция держится, пока платёж идёт в нужную сторону, и превращается в расход, когда он разворачивается.
Треугольный. Разница возникает внутри одной площадки между тремя парами. Цепочка из трёх обменов возвращает в исходную валюту чуть большую сумму. Живёт секунды и требует автоматизации.
Куда исчезает доход
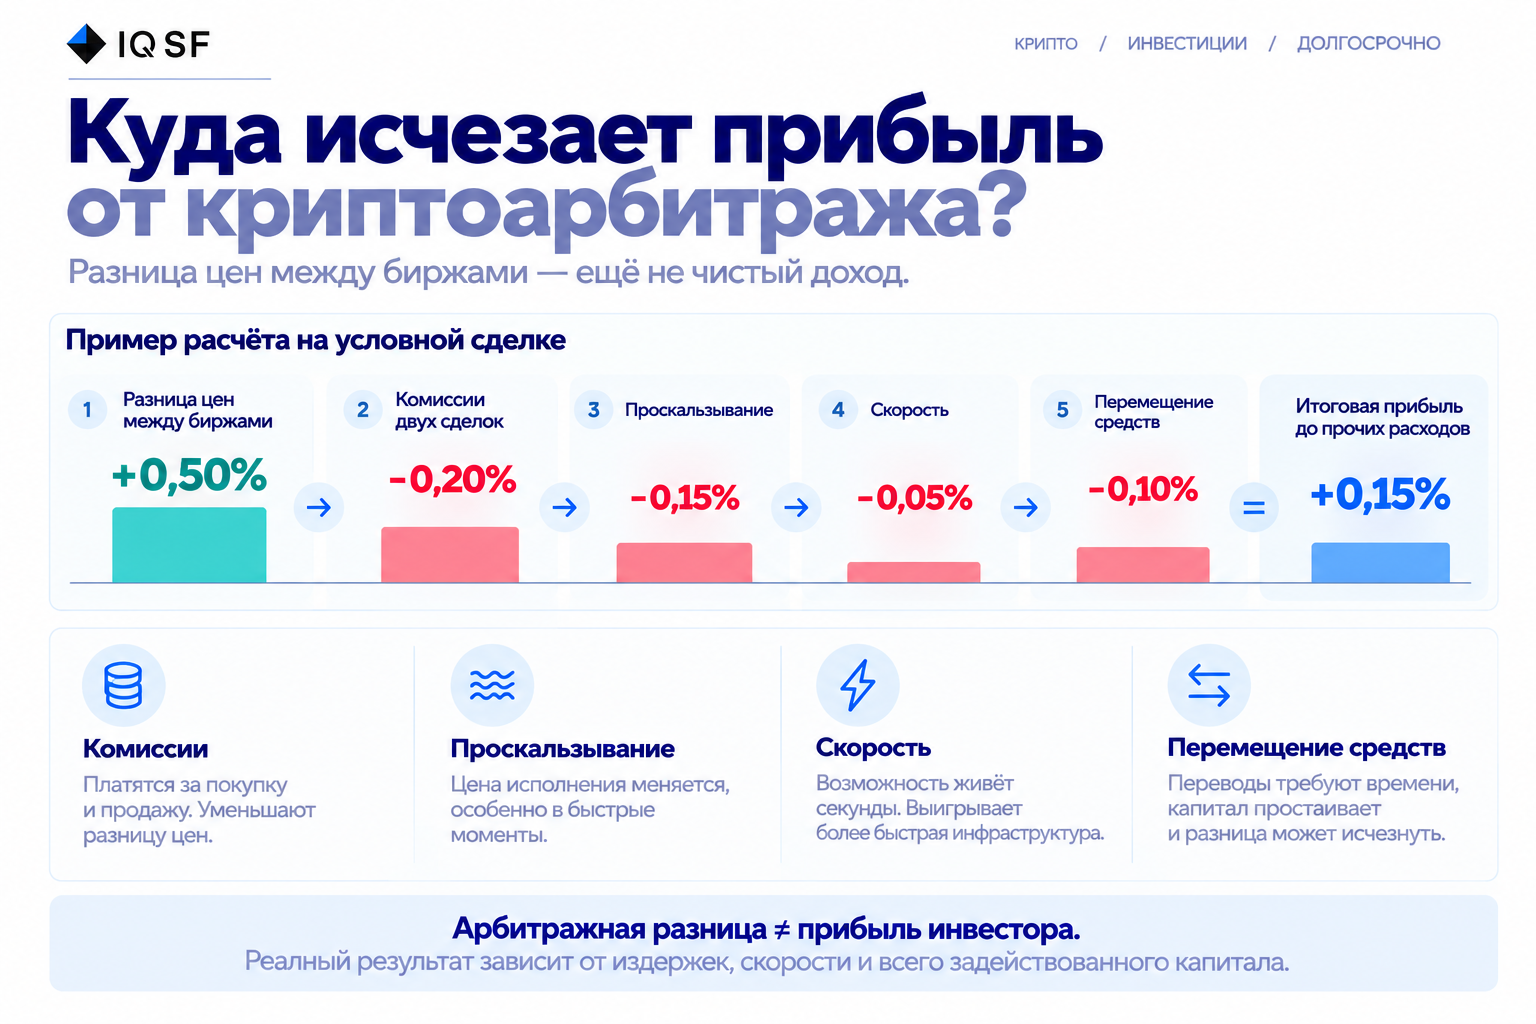
Комиссии. Арбитражная сделка это всегда минимум две операции, значит комиссия платится дважды. Разница в цене, которая выглядит как половина процента, после двух комиссий тейкера превращается в десятые доли, а на неудачном исполнении в ноль. Исполнение лимитными заявками комиссию снижает, но тогда вторая нога не гарантирована, и нейтральная позиция превращается в направленную.
Проскальзывание. Цена в стакане и цена исполнения это разные величины. Разница между ними растёт с размером заявки и со скоростью движения рынка. Арбитражные возможности появляются именно в быстрые моменты, то есть тогда, когда стакан тонкий и проскальзывание максимально. Расчёт, сделанный по видимой цене, завышает результат ровно на цену исполнения.
Скорость. Заметная разница цен живёт секунды. Между решением и исполнением проходит время, и за это время возможность исчезает. Именно поэтому арбитраж почти целиком автоматизирован: это соревнование не аналитиков, а инфраструктуры, и выигрывает в нём тот, у кого короче путь до площадки.
Перемещение средств. Классическая ловушка межбиржевого арбитража. Купили дешевле на одной площадке, чтобы продать дороже на другой, а актив надо перевести, перевод идёт минуты или дольше, и разницы уже нет. Решается тем, что капитал заранее лежит на обеих площадках, но это означает, что работает только половина денег.
Последний пункт заслуживает отдельного внимания, потому что он искажает не результат сделки, а знаменатель. Доходность, посчитанная на работающую часть капитала, вдвое выше доходности на вложенную сумму. Это самая частая неявная натяжка в арбитражных треках, и обнаруживается она простым вопросом о полной сумме задействованных средств.
Какие риски остаются
Утверждение «арбитраж безрисковый» верно только для рыночного риска, и то не полностью.
Риск исполнения. Первая нога сделки прошла, вторая нет, и вместо нейтральной позиции образовалась направленная. Это не редкий сбой, а обычное следствие работы лимитными заявками в быстром рынке.
Риск площадки. Средства лежат на нескольких биржах одновременно, и качество каждой из них становится частью риска стратегии. Конструкция, которая требует четырёх площадок, несёт риск четырёх площадок.
Риск вывода. Возможность перевести средства может исчезнуть в самый неподходящий момент, и при арбитраже, завязанном на перемещение, это останавливает всю работу.
Риск сжатия. Чем больше участников, тем меньше разница в ценах. Доходность арбитражных стратегий сокращается по мере роста конкуренции, и это не сбой, а нормальное свойство. Трек двухлетней давности может описывать условия, которых больше не существует.
Риск разворота фандинга. Для фандинговых конструкций: платёж, который был источником дохода, становится расходом, и позиция, рассчитанная на месяцы, требует закрытия.
Почему ровный график вводит в заблуждение
Ровная кривая прибыли в арбитраже встречается чаще, чем в направленных стратегиях, и именно поэтому она опасна как аргумент.
Ровность отражает частоту мелких прибылей, а не отсутствие риска. Настоящий риск в таких конструкциях проявляется редко и сразу целиком: незакрытая вторая нога, остановка вывода на площадке, разворот фандинга, схождение спреда до нуля.
Иначе говоря, распределение результата имеет очень высокую долю прибыльных дней и длинный левый хвост. Показатели, построенные на средних значениях, этот хвост не показывают, поэтому доля прибыльных дней в арбитраже практически не несёт информации о риске.
Как оценивать арбитражную стратегию
Число сделок и средний размер прибыли в одной. Отвечает на вопрос, чем именно зарабатывается результат и воспроизводимо ли это.
Доля реально задействованного капитала от вложенного. Средства, лежащие на второй площадке ради готовности, тоже часть вложенной суммы.
Поведение в дни резких движений, а не в среднем месяце.
Полный учёт издержек, включая фандинг, комиссии за переводы и стоимость простоя капитала.
Число площадок, на которых одновременно лежат средства.
Динамика доходности по годам. Сжатие спредов со временем это нормальный процесс, и стратегия, которая не показывает снижения, требует объяснения.
Всё это считается из истории операций, доступной по ключу только для чтения, который не может ни торговать, ни выводить средства. Наш сервис IQ Metrics считает такие показатели по выгрузке самостоятельно.
Коротко
Арбитраж зарабатывает на разнице цен, и эта разница мала по определению. Поэтому результат решается не идеей, а издержками, скоростью и тем, сколько капитала простаивает ради готовности.
Ровный график в арбитраже не означает низкого риска. Он означает, что риск реализуется редко и целиком, а не понемногу каждый день. Доля прибыльных дней здесь наименее информативный показатель из всех доступных.
Не является индивидуальной инвестиционной рекомендацией. Прошлые результаты не гарантируют будущей доходности.