Торговые стратегии: какие бывают и как выбрать под свой капитал
В этой статье разберём основные типы торговых стратегий, откуда каждая из них получает доход, в каких рыночных условиях работает лучше и с какими рисками связана. Также рассмотрим, как оценивать просадку, срок восстановления и выбирать стратегию с учётом размера капитала и допустимого риска.
Торговые стратегии это заранее записанные правила, по которым трейдер или алгоритм решает, что покупать или продавать, когда входить в сделку и выходить из неё и какой частью капитала рисковать. Основных типов шесть: трендовые, контртрендовые, арбитраж, long short, маркет-мейкинг и портфели стратегий, а выбирать между ними стоит по двум числам: какую просадку в деньгах и сколько месяцев без новых максимумов вы готовы пережить со своим капиталом.
Торговые стратегии в трейдинге: что это и из чего они состоят
Торговая стратегия в трейдинге задаётся пятью правилами: рынок, вход, выход, размер позиции и предел убытка; без любого из них получается намерение, которое нельзя проверить.
«Купить биткоин, когда подешевеет» звучит как план, но проверить его нельзя. «Купить, если дневная цена закрылась выше максимума последних 20 дней, продать при закрытии ниже минимума последних 10 дней, рисковать 1% капитала на сделку» уже рецепт: его можно прогнать по истории и повторить завтра без поправки на настроение.
Если решение по каждой сделке принимает человек, стратегия дискреционная, если программа по заранее заданным правилам, алгоритмическая. Стратегии IQ Security Fund алгоритмические: по описанию на панели стратегий, торговля в них полностью автоматизирована.
Какие бывают торговые стратегии: шесть типов по источнику дохода
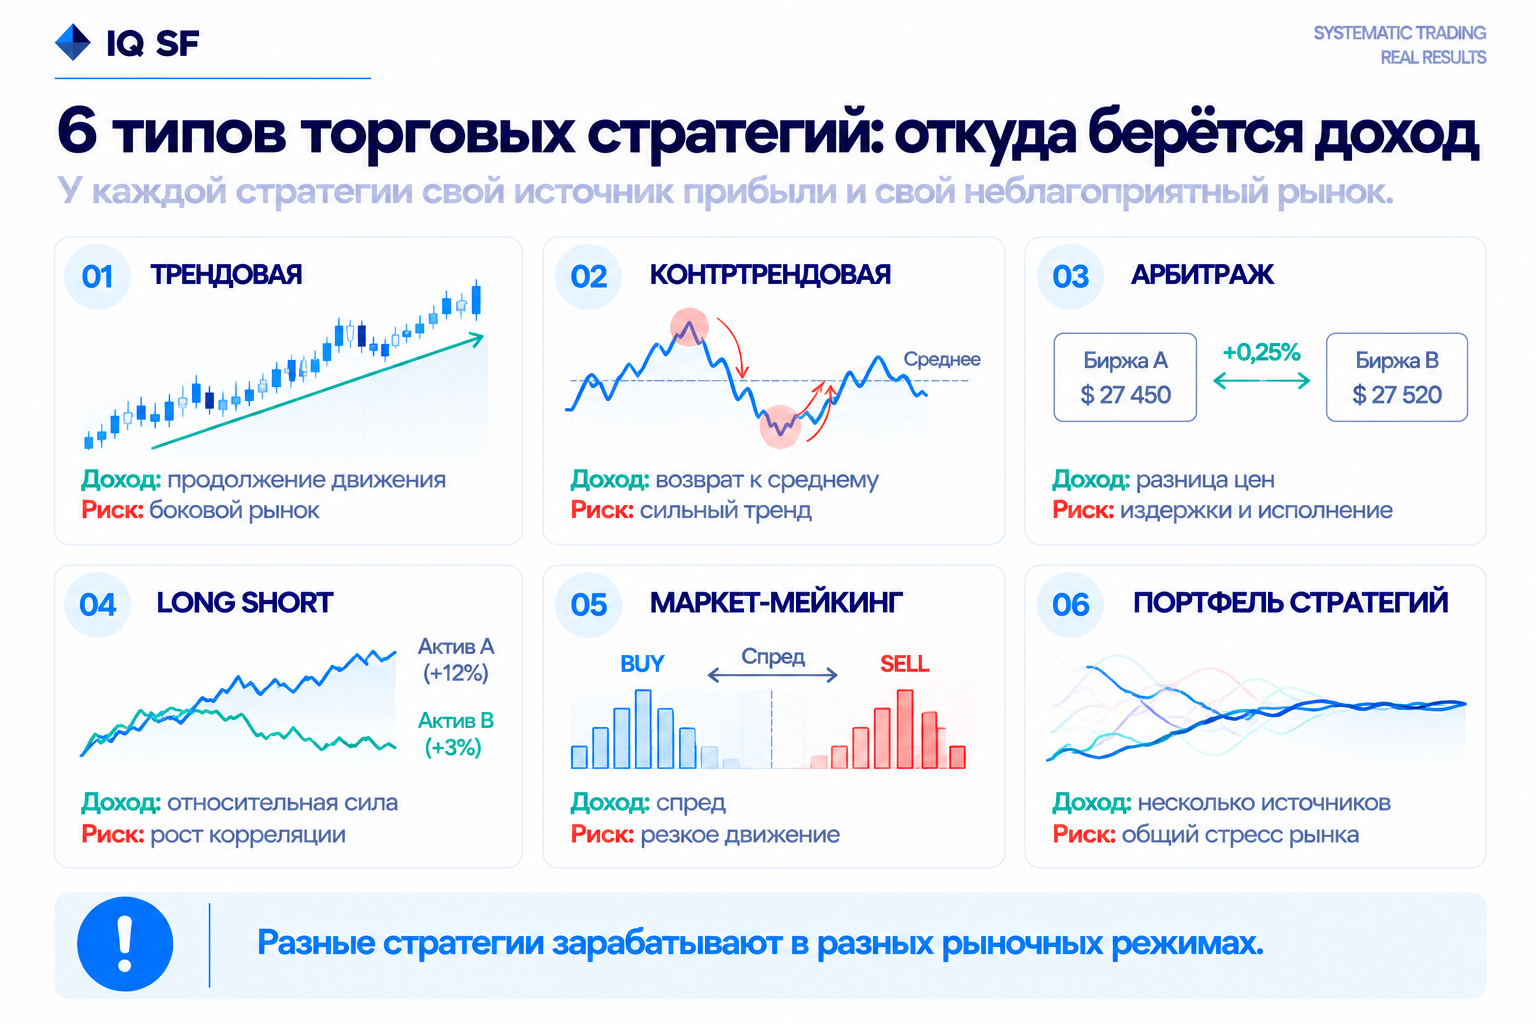
Типы торговых стратегий различаются источником дохода: трендовая живёт продолжением движения, контртрендовая откатом, арбитраж разницей цен одного актива, long short разницей между инструментами, маркет-мейкинг спредом, портфель сочетанием нескольких источников.
Поэтому у каждого типа заранее известен рынок, в котором он теряет. Почему один и тот же период приносит одним стратегиям прибыль, а другим убыток, разобрано в статье о рыночных режимах.
Трендовые стратегии: редкие крупные прибыли и серии мелких убытков
Трендовая стратегия покупает то, что уже растёт, и продаёт то, что уже падает, в расчёте на продолжение движения; прибыль ей приносят немногие крупные движения, а платит она за них сериями небольших убытков.
Теряет она в боковом рынке, где каждый ложный пробой закрывается небольшим минусом. Поэтому прибыльных сделок у трендовых систем часто меньше половины, и это не страшно, пока средняя прибыль в несколько раз больше среднего убытка.
Контртрендовые стратегии: частые мелкие прибыли и редкий крупный убыток
Контртрендовая стратегия ставит на возврат цены к среднему после резкого отклонения: большинство её сделок закрывается в плюс, но одно отклонение, переросшее в тренд, может забрать прибыль многих месяцев.
Близкий родственник этого типа сеточные боты, встроенные во многие криптобиржи: по справке Bybit и OKX на сентябрь 2026 года, бот расставляет заявки на покупку и продажу с заданным шагом внутри выбранного диапазона цены. Если цена уходит из диапазона вниз, бот остаётся с купленным активом и бумажным убытком.
Арбитраж и long short: доход без ставки на направление рынка
Арбитраж зарабатывает на разнице цен одного и того же актива, long short на разнице в движении двух разных инструментов; обе конструкции слабо зависят от того, растёт рынок или падает, но доход у них тонкий и сильно зависит от издержек.
Пример арбитража: купить актив на споте и продать тот же объём бессрочным фьючерсом. Движение цены почти перестаёт влиять на результат, а доходом становится ставка финансирования, платёж, которым регулярно обмениваются владельцы длинных и коротких позиций. Её размер решает фаза рынка. Мы посчитали все выплаты по BTCUSDT на Binance с 10.09.2019 по 24.09.2026: короткая позиция постоянного размера получила бы в лучший год ряда, растущий 2021-й, 30,61% своей суммы, а в худший полный год, падающий 2022-й, только 4,16%, в 7,4 раза меньше, и всё это до вычета комиссий.
Long short теряет, когда весь рынок движется как один инструмент: разницы нет, а плечо и плата за финансирование работают с обеих сторон. Подробнее обе конструкции разобраны в статье о long short и криптоарбитраже.
Маркет-мейкинг: спред, скорость и минимальная комиссия
Маркет-мейкер постоянно держит заявки на покупку и на продажу и зарабатывает на разнице между ними; это стратегия тысяч мелких сделок, где результат решают скорость, размер комиссии и контроль накопленной позиции.
В резком движении его заявки с одной стороны исполняются одна за другой, и копится позиция против тренда. Биржи дают маркет-мейкерам отдельные условия по комиссиям, недоступные частному инвестору, поэтому маркет-мейкинг в чистом виде остаётся делом компаний с собственной инфраструктурой.
Портфель стратегий: несколько источников дохода вместо одного
Портфель стратегий объединяет системы с разными источниками дохода, чтобы провал одной перекрывался работой другой; он сглаживает результат, но не отменяет периодов, когда в минусе оказываются все части сразу.
Трендовая и контртрендовая стратегии дополняют друг друга: боковой рынок, в котором первая теряет, кормит вторую, а сильное движение, опасное для второй, кормит первую. По описанию на панели стратегий IQSF, корзины Basket 50, Basket 70 и Basket 70 TF собраны из нескольких трендовых стратегий с компонентом возврата к среднему, а Quantum Alpha объединяет трендследование, статистический арбитраж и системы на ставке финансирования.
Выбор торговой стратегии по допустимой просадке: четыре профиля IQSF
Главный критерий выбора торговой стратегии это два числа о себе: какую просадку в деньгах и сколько месяцев без новых максимумов вы выдержите, не закрыв стратегию на дне.
Как по-разному выглядят эти числа, видно по четырём алгоритмическим стратегиям IQ Security Fund. Метрики с панели стратегий на 27.09.2026 для корзин и на 28.09.2026 для Quantum Alpha.
Показатель | Basket 50 | Basket 70 | Basket 70 TF | Quantum Alpha |
Период на панели | 01.08.2019-27.09.2026 | 01.08.2019-27.09.2026 | 12.01.2025-27.09.2026 | 03.01.2021-28.09.2026 |
Среднегодовая доходность (CAGR) | 81,66% | 80,89% | 83,98% | 19,03% |
Максимальная просадка | -28,59% | -23,08% | -32,46% | -3,94% |
Самый долгий период просадки, дней | 234 | 162 | 162 | 298 |
Прошлые результаты не гарантируют будущих.
Мелкая просадка не значит короткая. Самый долгий период просадки у Quantum Alpha 298 дней, почти десять месяцев, дольше, чем у любой из корзин: даже минус в несколько процентов может держаться месяцами.
Исторический максимум просадки не потолок. На дату среза у всех четырёх стратегий и самая глубокая, и самая долгая просадка относятся к текущему эпизоду, который ещё не закончился, так что оба числа могут вырасти. Выбирать разумно с запасом на просадку глубже и дольше исторической. Ряд Basket 70 TF на панели короче семилетних рядов двух других корзин, и его метрики опираются на меньшее число рыночных периодов.
Выбор торговой стратегии под размер капитала
Размер капитала влияет на выбор торговой стратегии через издержки, кредитное плечо и ёмкость, то есть через сумму, которую стратегия способна переварить без потери доходности.
Издержки. Биржи снижают базовую комиссию на уровнях VIP за оборот за 30 дней, поэтому крупный капитал с той же стратегией платит меньше, а при частой торговле сотые доли процента решают. Мы пересчитали журнал сделок стратегии Basket 50, 2 900 исполнений с 05.09.2024 по 28.07.2026: при базовой ставке Binance 0,050% комиссии за период составили 44% среднего капитала, а при ставке 0,040% на уровне VIP 2 только 35%, хотя сигналы одни и те же.
Кредитное плечо. Маленький капитал подталкивает к плечу. Наш расчёт на дневных свечах BTCUSDT на споте Binance с 17.08.2017 по 24.09.2026 (вход по цене открытия дня, без стопа и без доливки маржи): при плече 10 за месяц до ликвидации дошли бы 47,3% длинных позиций и 58,1% коротких. Плечо превращает обычную просадку в потерю всей позиции.
Ёмкость. У крупного капитала обратное ограничение: большая заявка сдвигает цену против себя самой, поэтому арбитраж между биржами и стратегии на неликвидных монетах миллионы не переварят.
Как выбрать торговую стратегию: пять шагов
Торговую стратегию выбирают от себя к рынку: сначала допустимый минус и срок ожидания, потом отбор кандидатов по этим двум числам, проверка истории и доля капитала.
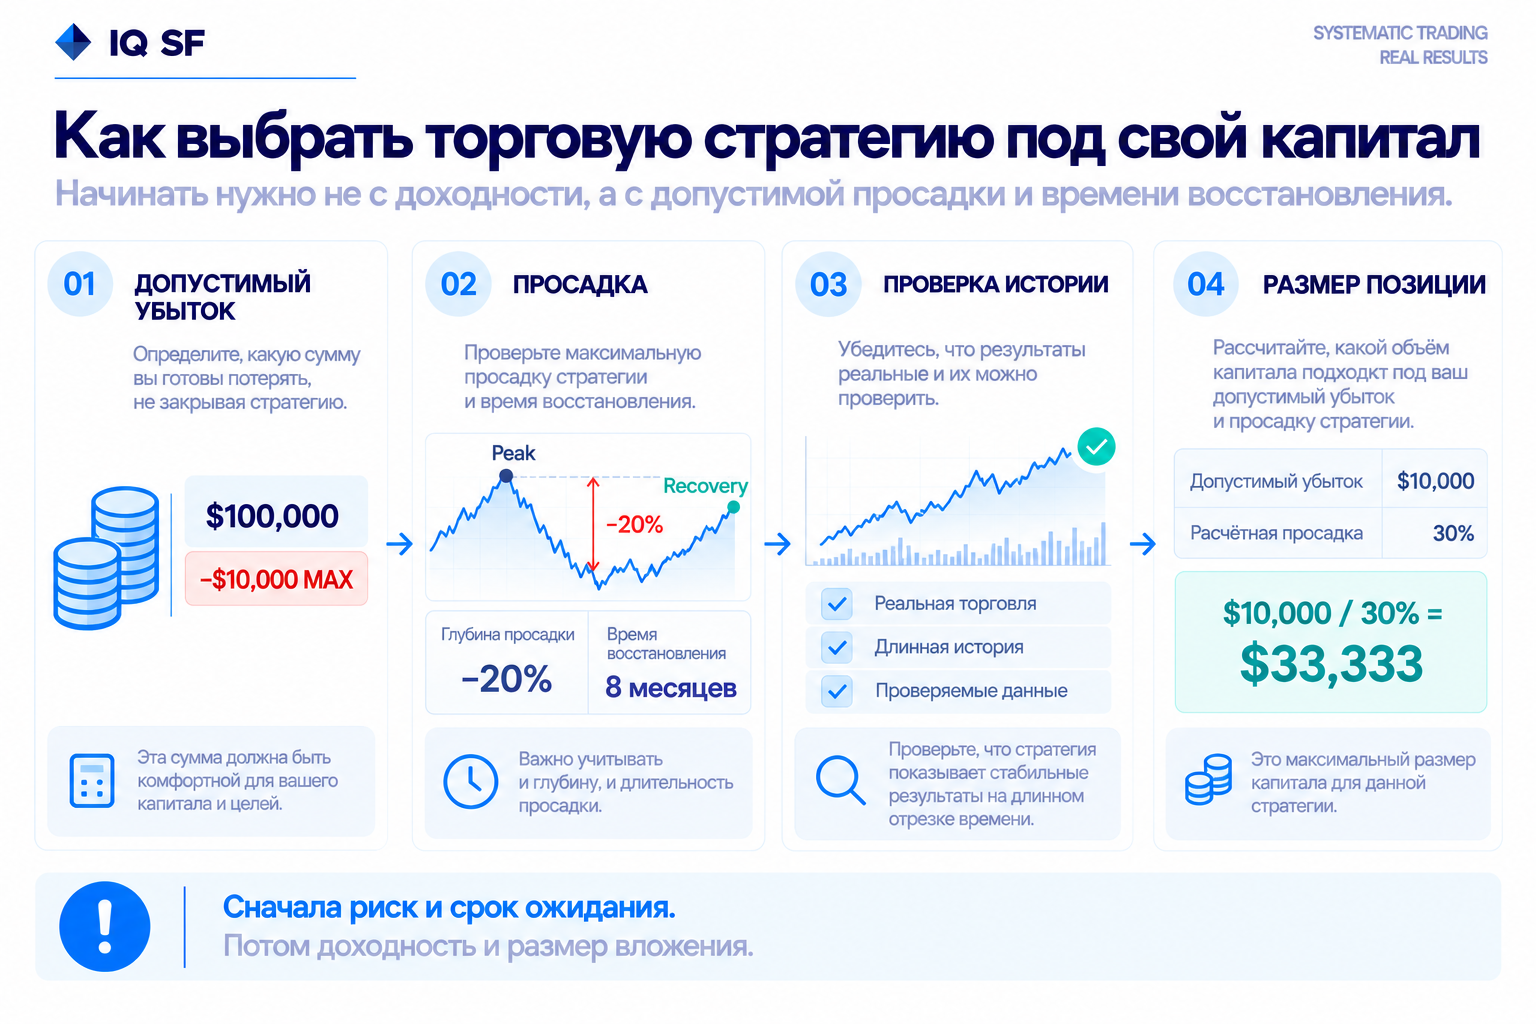
1. Допустимая просадка в деньгах. Сумма, потеря которой не заставит менять планы и закрывать стратегию на дне, например 10 000 $.
2. Срок ожидания. Горизонт вложения должен быть заметно длиннее самого долгого периода просадки: если деньги понадобятся через полгода, стратегия, которая уже провела ниже максимума почти десять месяцев, не подходит.
3. Отбор по двум числам. Кандидат, который не проходит по глубине или по сроку просадки, отпадает при любой доходности.
4. Проверка истории. Живая торговля весит больше бэктеста, длинный ряд больше короткого, у каждой метрики должны быть дата среза и источник, который можно открыть самому.
5. Доля капитала. Допустимый минус делят на расчётную просадку, которую берут глубже исторической: при исторической просадке 20% и расчётной 30% готовность потерять 10 000 $ даёт потолок суммы 33 333 $ (10 000 / 0,30), а не 50 000 $.
Материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией.
Частые вопросы
Какая торговая стратегия самая прибыльная?
Универсально самой прибыльной стратегии нет: каждый тип зарабатывает в своём режиме рынка и теряет в другом. Высокая доходность почти всегда идёт вместе с глубокой просадкой, поэтому доходность сравнивают только вместе с глубиной и сроком просадки.
Существуют ли торговые стратегии с высокой вероятностью успеха?
Да, чаще всего это контртрендовые системы и сеточные боты: большинство их сделок прибыльно, но такая точность обычно оплачивается редкими крупными убытками. Поэтому смотреть нужно на отношение средней прибыли к среднему убытку и на максимальную просадку, а не на процент попаданий.
Какую торговую стратегию выбрать новичку?
Начинать проще с ограничений, чем с типа стратегии: небольшая сумма, без кредитного плеча, записанные правила входа и выхода. По нашему расчёту на дневных свечах биткоина с 2017 по 2026 год при плече 10 почти половина длинных позиций, удержанных месяц без стопа, дошла бы до ликвидации.