Long short: что это за стратегия и откуда в ней берётся доход
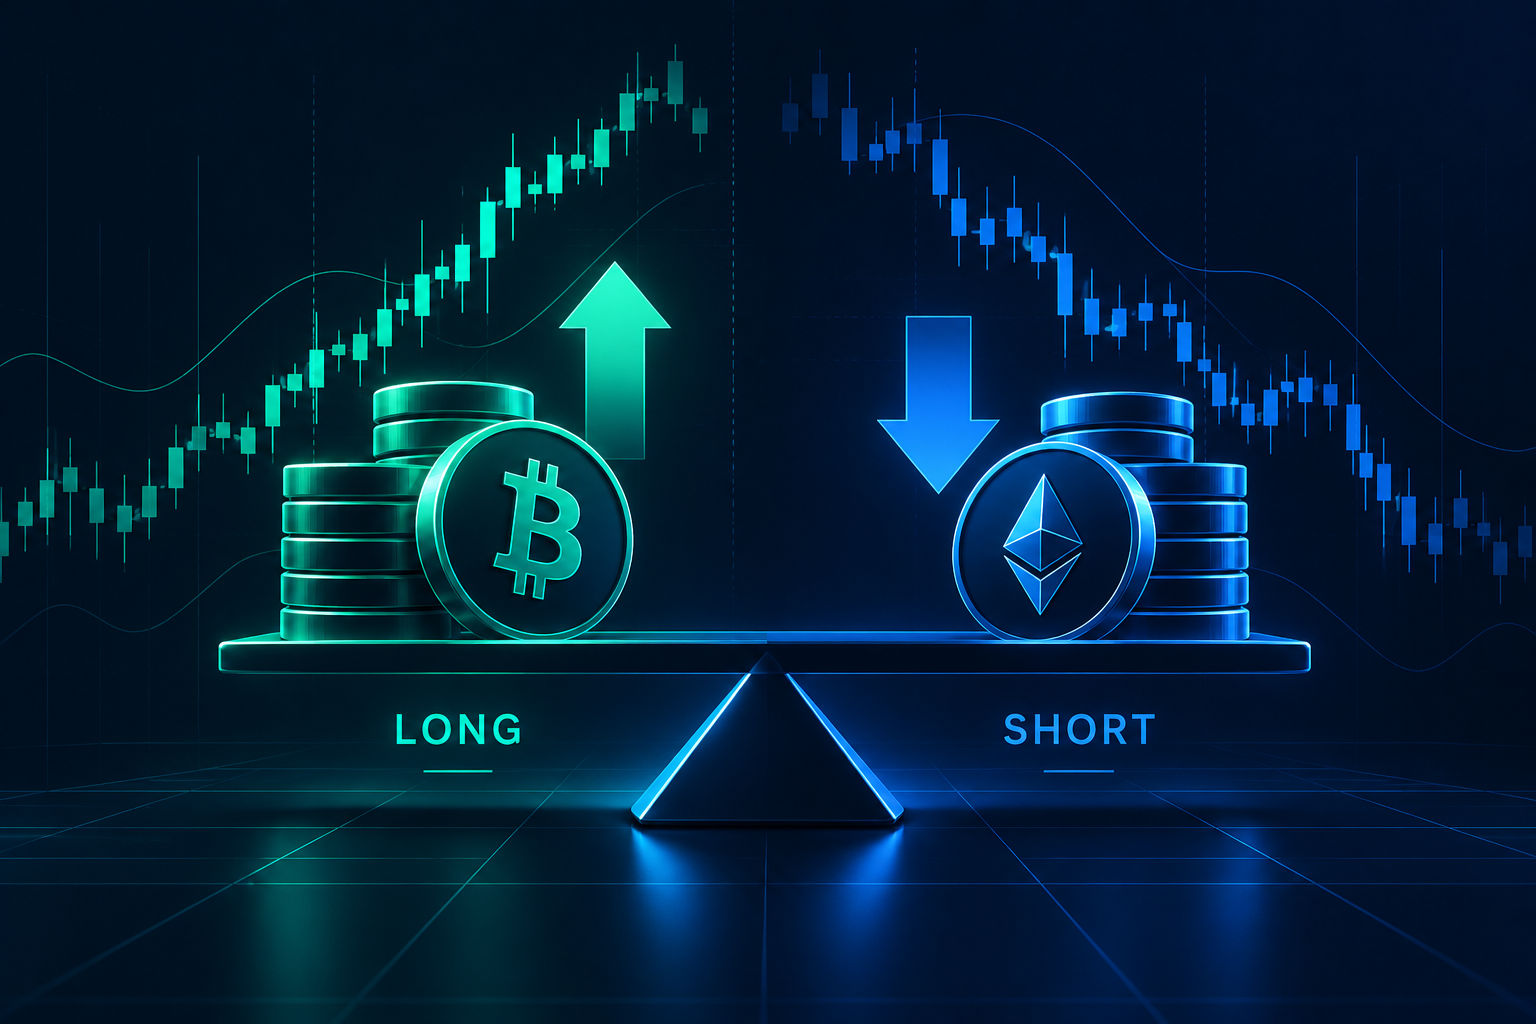
В этой статье разберём, как работает стратегия Long Short, почему её доход не зависит напрямую от направления рынка, откуда берётся прибыль и какие риски возникают, когда инструменты начинают двигаться одинаково.
Long short это стратегия, в которой одновременно открыты покупки по одним инструментам и продажи по другим. Доход в ней приходит не от того, что рынок вырос, а от того, что купленное оказалось сильнее проданного. Направление рынка при этом может быть любым, включая падение.
Отсюда главное свойство подхода, ради которого его и применяют: результат слабо связан с тем, растёт рынок или нет. Это не защита от убытков и не обещание прибыли в любых условиях. Это другой источник дохода, и у него другой набор рисков.
Ниже разобрано, как это работает на числах, откуда берутся риски, в какие периоды подход перестаёт зарабатывать и по каким показателям такую стратегию оценивают.
Как это устроено на простом примере
Представьте две монеты одного сектора. По одной открыта покупка, по другой продажа, размеры позиций подобраны так, чтобы примерно уравновесить друг друга.
Рынок падает на десять процентов. Купленная монета теряет восемь, проданная теряет двенадцать. На первой позиции убыток восемь, на второй прибыль двенадцать, в сумме плюс четыре, хотя рынок шёл вниз.
Рынок растёт на десять процентов. Купленная прибавляет двенадцать, проданная восемь. Прибыль двенадцать на первой, убыток восемь на второй, в сумме те же плюс четыре.
Рынок стоит на месте. Купленная прибавляет два, проданная теряет два. Снова плюс четыре.
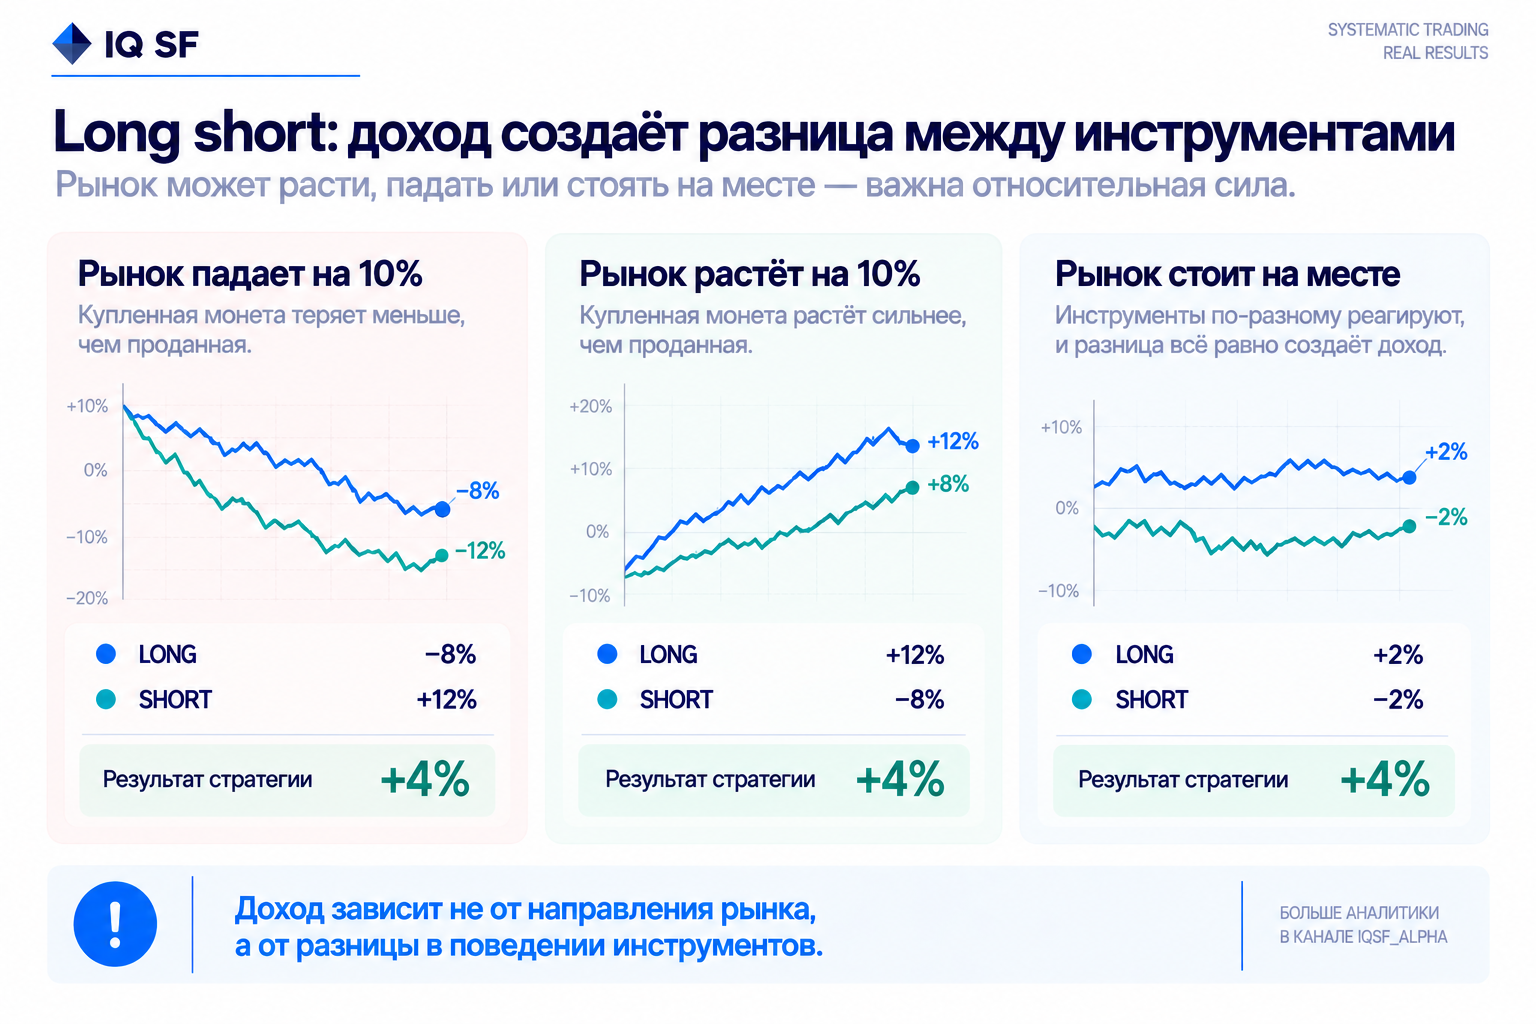
Во всех трёх случаях заработала не догадка о направлении, а разница в поведении двух инструментов, которая составила четыре процентных пункта. Именно эту разницу стратегия и продаёт.
Из примера видно и обратное. Если купленная монета окажется слабее проданной, убыток возникнет при любом направлении рынка, включая растущий. Ошибка здесь не в том, что не угадали направление, а в том, что не угадали относительную силу.
Чем это отличается от простой покупки
Покупка растущего актива зарабатывает на одном факторе: рынок идёт вверх. Это понятный источник дохода, и у него понятная слабость. Когда рынок разворачивается, зарабатывать становится не на чем, а падение цифровых активов измеряется не процентами, а разами.
Long short зарабатывает на другом факторе: относительной силе инструментов друг к другу. Этот фактор существует и в растущем рынке, и в падающем, и в боковике.
Важно не превратить это в обещание. Фактор относительной силы тоже пропадает, просто в другие периоды. Когда весь рынок движется одинаково, различий между инструментами почти нет, и зарабатывать становится не на чем. Такие периоды в цифровых активах случаются регулярно, обычно в моменты общей паники или, наоборот, широкой эйфории.
То есть выбор идёт не между «зарабатывает всегда» и «зарабатывает на росте», а между двумя разными профилями простоя.
Разновидности подхода
Парная торговля. Простейший случай: одна покупка, одна продажа, обычно между связанными инструментами. Результат определяется схождением или расхождением конкретной пары.
Рыночно нейтральная конструкция. Много позиций в обе стороны, подобранных так, чтобы суммарная чувствительность к движению всего рынка была близка к нулю. Доход идёт от совокупного различия, а не от отдельной пары.
Смещённая конструкция. Покупок больше, чем продаж, или наоборот. Часть дохода приходит от направления рынка, часть от относительной силы. Такую стратегию нельзя оценивать как нейтральную, хотя называется она часто так же.
Разница существенна при оценке чужого трека: у смещённой конструкции хороший результат в растущем рынке может почти целиком объясняться этим смещением, а не качеством отбора инструментов.
Откуда берутся риски
Плечо. Одновременные покупка и продажа требуют залога с обеих сторон, поэтому в long short почти всегда присутствует заёмное плечо. Плечо не увеличивает доходность, оно сокращает расстояние до нуля. Две стратегии с одинаковой логикой и разным плечом это два разных продукта по риску, хотя описание у них одинаковое.
Стоимость поддержания позиций. В бессрочных контрактах есть фандинг, регулярный платёж между сторонами рынка. Он списывается каждые несколько часов, не попадает в отчёт о сделках и на конструкции, где обе ноги держатся неделями, превращается в постоянную статью расходов.
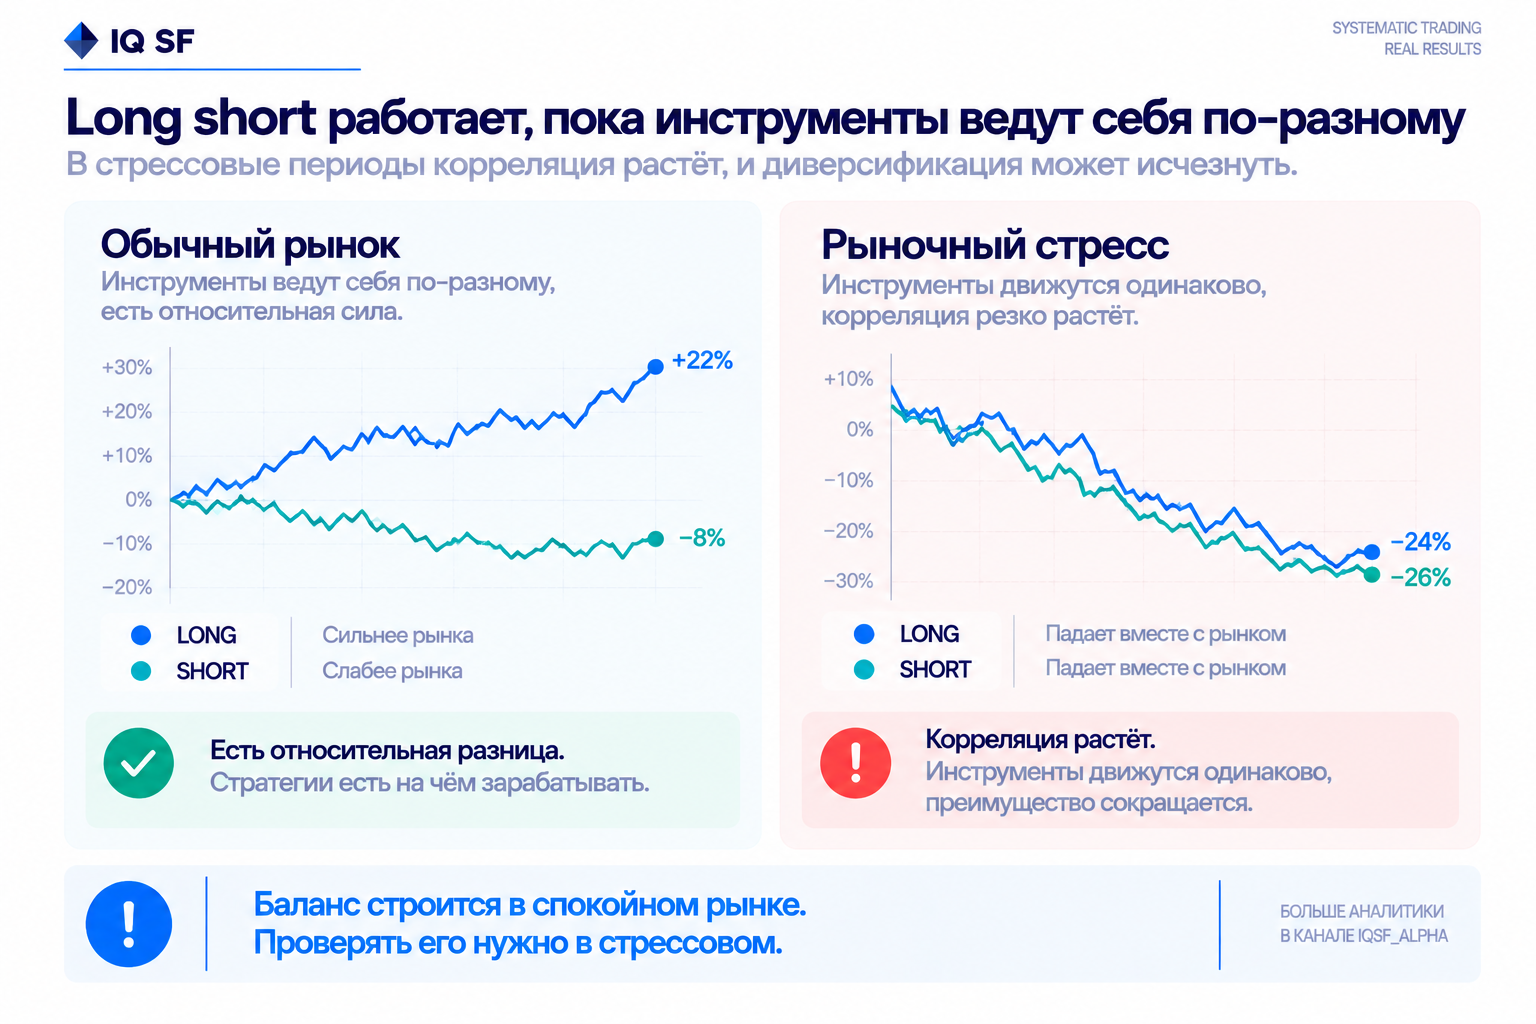
Одновременное движение. Балансировка строится на предположении, что инструменты ведут себя по-разному. В кризисные дни это предположение ломается: корреляции стремятся к единице, и портфель из пяти пар начинает вести себя как одна позиция с пятикратным размером. Портфель балансируется в спокойном режиме, а проверяется в стрессовом.
Ликвидность. Продажа малоликвидного инструмента исполняется хуже, чем показывает расчёт, и разница между расчётной ценой и фактической растёт именно тогда, когда рынок движется быстро.
Стоимость и доступность короткой позиции. Возможность продать инструмент может исчезнуть или подорожать в самый неподходящий момент, и тогда нейтральная конструкция превращается в направленную не по решению управляющего.
В какие периоды стратегия не работает
Полезно знать заранее, а не выяснять по факту.
Широкое однонаправленное движение, когда весь рынок идёт в одну сторону и различий между инструментами не остаётся.
Резкие развороты, когда прежде слабые инструменты отскакивают сильнее прежде сильных. Конструкция, построенная на продолжении относительной силы, в этот момент теряет с обеих сторон одновременно.
Периоды высокого фандинга, когда стоимость поддержания позиций съедает весь получаемый доход.
Как оценивать такую стратегию
Голая доходность здесь бесполезна сильнее, чем обычно: она задаётся размером плеча и ничего не говорит о качестве отбора.
Максимальная просадка и срок восстановления. Два числа, а не одно: глубина и длительность.
Фактически использованное плечо в худший момент, а не разрешённое. Без выравнивания по этому показателю сравнение двух треков лишено смысла.
Число сделок. Результат из тридцати сделок неотличим от везения независимо от того, как он выглядит.
Поведение в дни широких движений. Отдельно от среднего результата за период: именно там проявляется настоящий риск конструкции.
Доля дохода от смещения. Если покупок систематически больше, чем продаж, часть результата это обычный направленный доход, и в падающем рынке его не будет.
Все эти показатели считаются из истории операций, которая доступна по ключу только для чтения. Такой ключ не может ни торговать, ни выводить средства. Мы сделали для этого IQ Metrics: сервис читает выгрузку и считает показатели сам, а не принимает их на веру.
Кому подходит
Инвестору, который хочет доход, не привязанный жёстко к росту рынка, и готов принять взамен другой набор рисков: плечо, стоимость поддержания позиций и периоды, когда фактор относительной силы просто не работает.
Не подходит тому, кто ищет защиту от падения. Long short это не защита, это другая ставка. В день, когда весь рынок падает одинаково, такая конструкция тоже может оказаться в минусе, и происходит это не из-за ошибки, а из-за устройства.
Коротко
Long short зарабатывает на разнице в поведении инструментов, а не на направлении рынка. Поэтому результат слабо связан с ростом, но зависит от того, расходятся инструменты между собой или движутся одинаково.
Проверять такую стратегию нужно по просадке, сроку восстановления, фактическому плечу, числу сделок и поведению в дни широких движений. Доходность здесь задаётся размером плеча и сама по себе не значит ничего.
Не является индивидуальной инвестиционной рекомендацией. Прошлые результаты не гарантируют будущей доходности.
Частые вопросы
Что такое стратегия long short и откуда в ней берётся доход?
Стратегия long short держит одновременно покупки по одним инструментам и продажи по другим, зарабатывая на том, что купленное оказывается сильнее проданного, а не на росте рынка. Поэтому результат слабо связан с направлением рынка: это не защита от убытков и не обещание прибыли в любых условиях, а другой источник дохода со своим набором рисков.
Может ли стратегия long short зарабатывать, когда рынок в целом падает?
Да, результат зависит от относительной силы купленного и проданного инструмента, а не от направления рынка. В примере падение рынка на десять процентов всё равно даёт чистую прибыль в четыре процента, если купленная монета теряет всего восемь процентов против двенадцати у проданной. Та же разница приносит доход и при росте, и в боковике, но более слабый купленный инструмент даёт убыток при любом направлении.
Какие риски свойственны именно стратегии long short?
Одновременное удержание покупок и продаж почти всегда требует заёмного плеча, которое не увеличивает доходность, а сокращает расстояние до нуля. Фандинг в бессрочных контрактах на долгих позициях превращается в постоянную статью расходов, а в кризисные периоды корреляции стремятся к единице, и портфель начинает вести себя как одна увеличенная позиция. Разрывы ликвидности и подорожавшая короткая позиция добавляют риск в неподходящий момент.
В какие периоды стратегия long short перестаёт работать?
Она перестаёт зарабатывать при широком однонаправленном движении, когда весь рынок идёт в одну сторону и различий между инструментами не остаётся, и при резких разворотах, когда прежде слабые инструменты отскакивают сильнее прежде сильных. Периоды высокого фандинга тоже способны съесть весь получаемый доход. Эти условия полезно знать заранее, а не выяснять по факту.