Копитрейдинг: как не потерять депозит
В этой статье разберём, почему идеальная кривая доходности в копитрейдинге может скрывать серьёзный риск, о чём говорят высокий процент прибыльных сделок и слишком гладкая доходность, и что инвесторам стоит проверить перед выбором стратегии, чтобы не потерять депозит.
Красивая кривая доходности без просадок не означает низкий риск. Это означает, что риск ещё не реализовался. Стратегию оценивают по длинному графику, а решение принимают на коротком отрезке этого графика. Большинство потерь живут именно в этом разрыве: стратегии, которые лучше всего выглядят за один-два месяца, часто хуже всего переживают первый настоящий шок рынка.
Ниже мы разберём реальные примеры торговли с публичных платформ копитрейдинга: девять счетов, обнулившихся полностью, управляющего с win rate 99,82%, независимые данные регуляторов и хронологию обвалов биткоина. Всё это отвечает на один практический вопрос: как выбрать стратегию так, чтобы защита депозита не зависела от того, попадёт рынок в сценарий, которого модель не ожидала.
Закройте правую часть графика рукой
Это упражнение стоит проделать перед любым решением. Ниже — реальная кривая доходности с платформы копитрейдинга. Сначала посмотрите только на верхнее изображение: правая часть графика закрыта заглушкой — точно так же, как она закрыта в реальной жизни. В момент выбора никто не знает, что будет дальше.
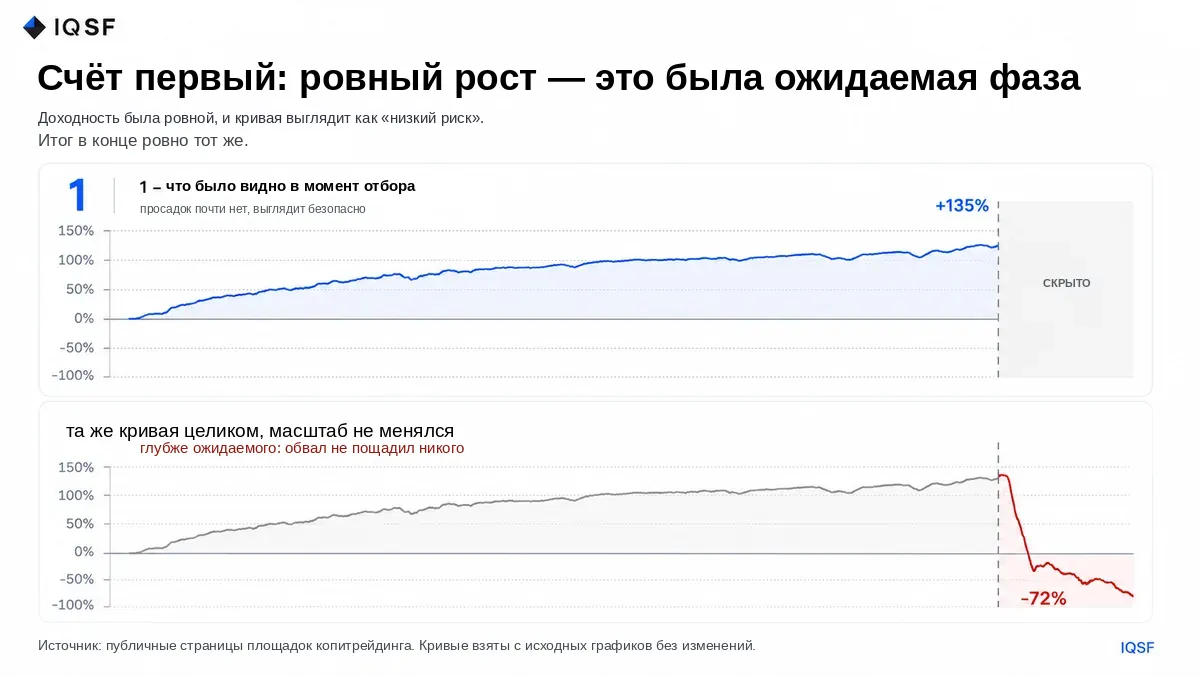
График 1. Вверху — то, что видел подписчик: рост до +135% почти без просадок. Внизу заглушка снята: тот же счёт падает до -72%, а в один момент — до -80%.
Почти все выбирают эту кривую, и это понятно: она выглядит как результат зрелой системы с низким риском. Следующая мысль приходит сама собой: если риск низкий, сумму можно увеличить. Так работает переоценка риска. Так же работает и FOMO, подталкивающий войти в стратегию именно после самой впечатляющей части роста.
Важная деталь в этом сравнении: между двумя изображениями ничего не изменилось, кроме удаления заглушки. Тот же масштаб, та же ширина, та же кривая в левой части. Так что списать обвал на изменение масштаба графика не получится. Именно это произошло со счётом, показанным в тех же координатах, в которых принималось решение.
Счёт не вернулся к нулевой доходности. Он упал ниже стартовой точки. Потеряна была не прибыль, а большая часть депозита, и не за месяцы медленного снижения, а почти вертикально.
Дело не в жадности к иксам, а в неправильном выборе стратегии
Легко решить, что проблема была в погоне за огромной доходностью. Следующий пример это опровергает. Здесь нет ничего агрессивного: умеренная доходность и спокойное поведение — именно такая кривая, которую выбрал бы осторожный человек, сознательно избегающий агрессивных стратегий.
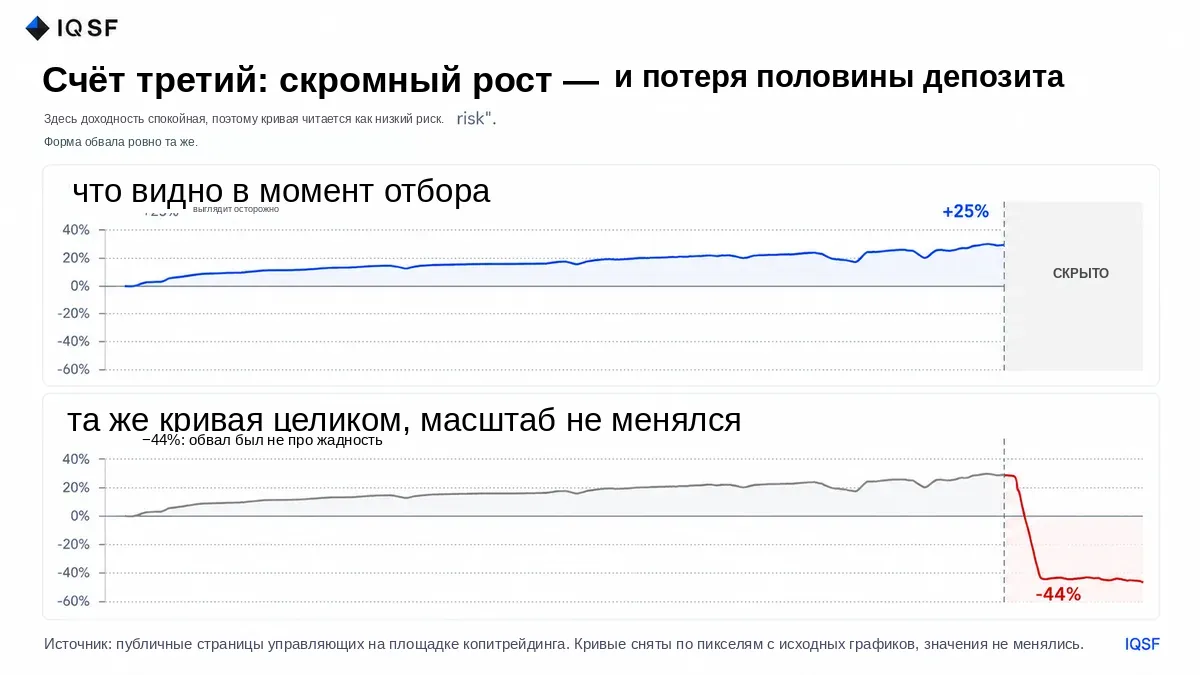
График 2. Рост около +25% за два месяца, с двумя небольшими провалами. Одно движение опускает счёт до -44%.
Одно движение стёрло всю прибыль и почти половину депозита. Скромная доходность не означала скромный риск. Она означала лишь то, что риск ещё не реализовался. Можно возразить: обе кривые слишком гладкие, а настоящая система должна выглядеть честнее, с видимыми просадками. Есть и такой пример.
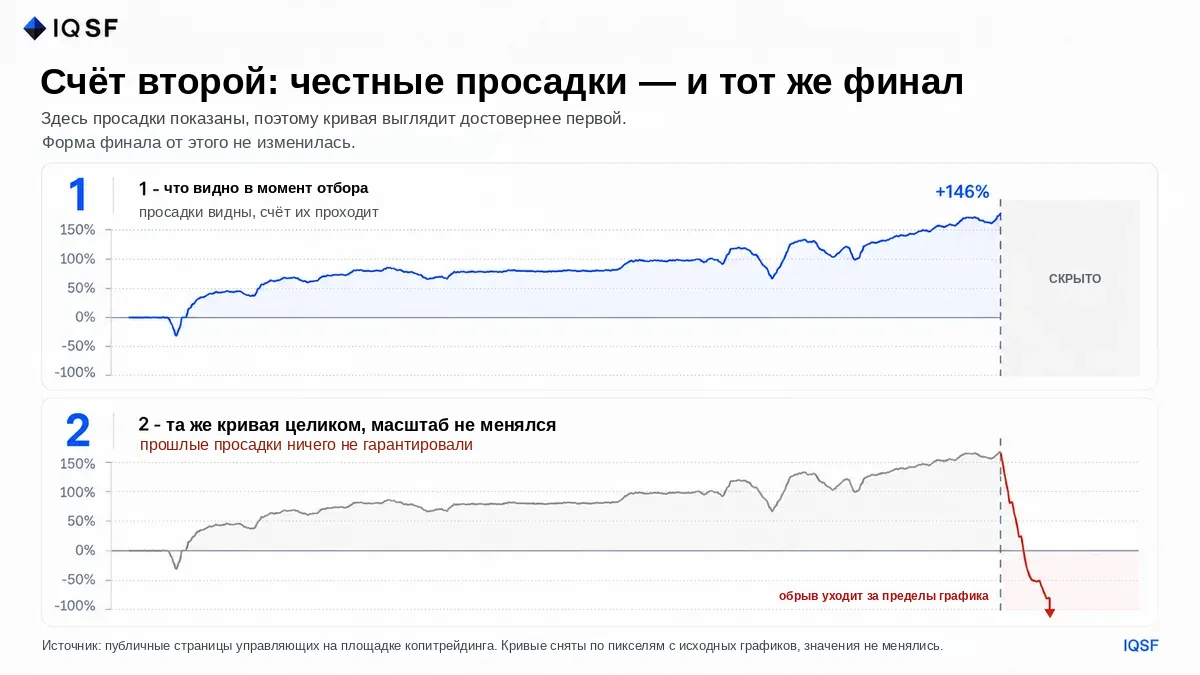
График 3. Кривая с честными просадками: спад в начале, два заметных отката во время роста и подъём до +146%. Меньше двух процентов ширины графика скрыто под заглушкой, и ровно там произошёл тот же вертикальный обвал, причём дно не поместилось в кадр.
Наличие просадок в прошлом ничего не гарантировало. Оно показывало, что счёт мог справиться с неблагоприятными периодами прежнего масштаба, но ничего не говорило о том, что произойдёт при движении другого масштаба. Это иллюзия надёжности: предыдущая просадка депозита воспринимается как пройденный стресс-тест, хотя она проверяет лишь тот масштаб движения, который уже случился.
Размер роста не предсказывает размер обвала счёта
Три случая рядом. Зелёным показан максимум, которого достиг счёт. Красным — то, чем он закончился.
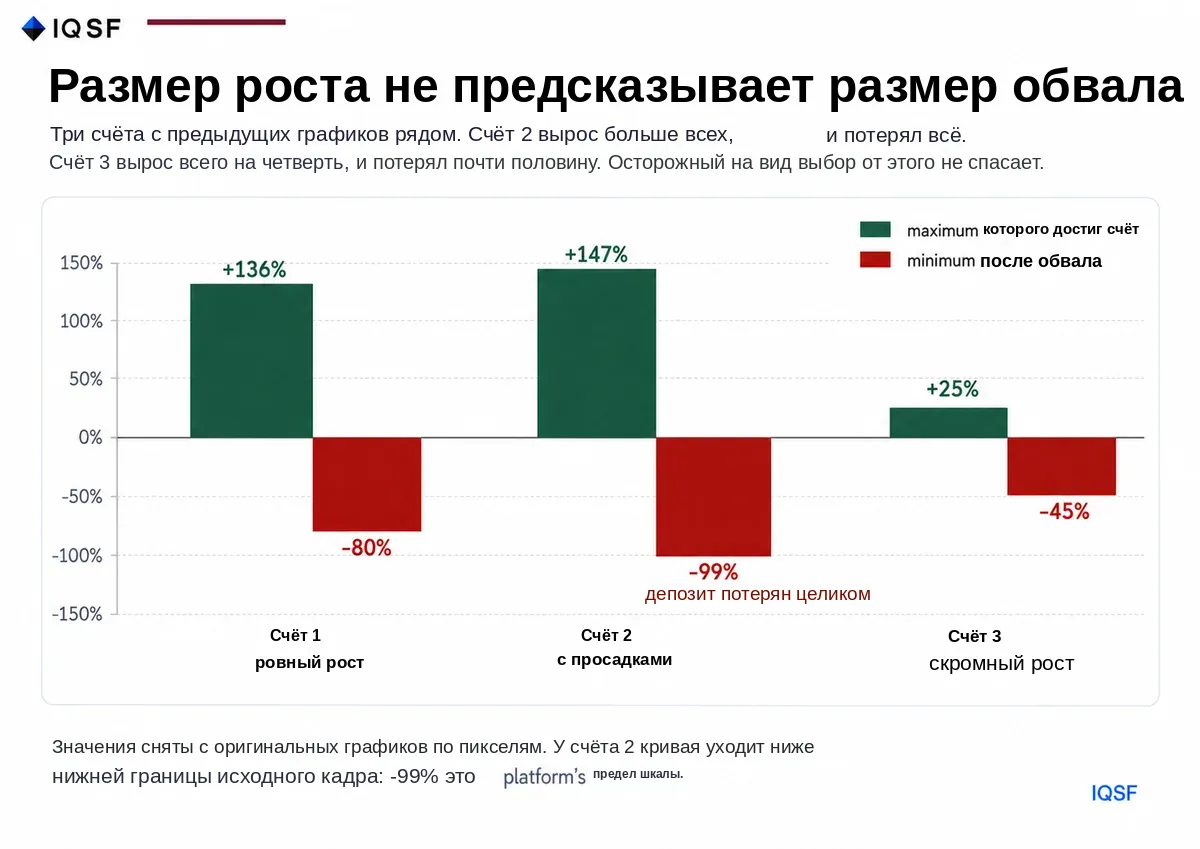
График 4. Размер роста и размер обвала не связаны. Счёт 2 вырос сильнее всех и потерял весь депозит: его кривая уходит ниже нижней границы исходного графика платформы. Счёт 3 вырос лишь на четверть и потерял почти половину.
Это отвечает на естественное возражение: «Я просто не буду выбирать агрессивные стратегии». Осторожный выбор внутри той же структуры не защищает вас. Он меняет размер зелёного столбика, но не природу красного. Оценивать риск стратегии по размеру доходности принципиально не работает, потому что это две независимые переменные.
Два графика, один выбор: как выбрать стратегию и ошибиться
В реальности вы редко смотрите на стратегии по одной. Обычно перед вами несколько вариантов, и нужно выбрать один. Представьте два графика, открытых за один и тот же пятимесячный период.
График A растёт почти без просадок, и каждый месяц закрывается в прибыли. Он выглядит надёжно и вызывает доверие. График B находится в просадке: несколько месяцев подряд отрицательные, и это порождает сомнения. Что выберет большинство людей? Вопрос риторический.
Теперь посмотрите, что произошло дальше. В день резкого движения рынка график A обвалился вертикально: всё накопленное за месяцы исчезло за одну сессию, и счёт ушёл в ноль. График B на том же движении достиг своего дна, не выйдя за пределы заранее рассчитанного риска, развернулся, начал восстанавливаться и через несколько месяцев обновил свои максимумы.
На коротком отрезке стратегия со скрытым риском всегда выглядит привлекательнее стратегии с честным управлением риском. Риск первой ещё не реализовался. Риск второй уже проявился как просадка, и именно поэтому она выглядит менее надёжной. Это психология трейдинга применительно к выбору: комфорт наблюдения и качество системы часто связаны обратной зависимостью.
У этой формы есть название: покерная кривая
Стабильный рост, сменяющийся резким падением, — это покерная кривая. Это не случайный сбой, а прямое следствие того, как торговая стратегия устроена внутри. Её описывают не доходность и не риск, а форма выплат: как прибыли и убытки распределены во времени.
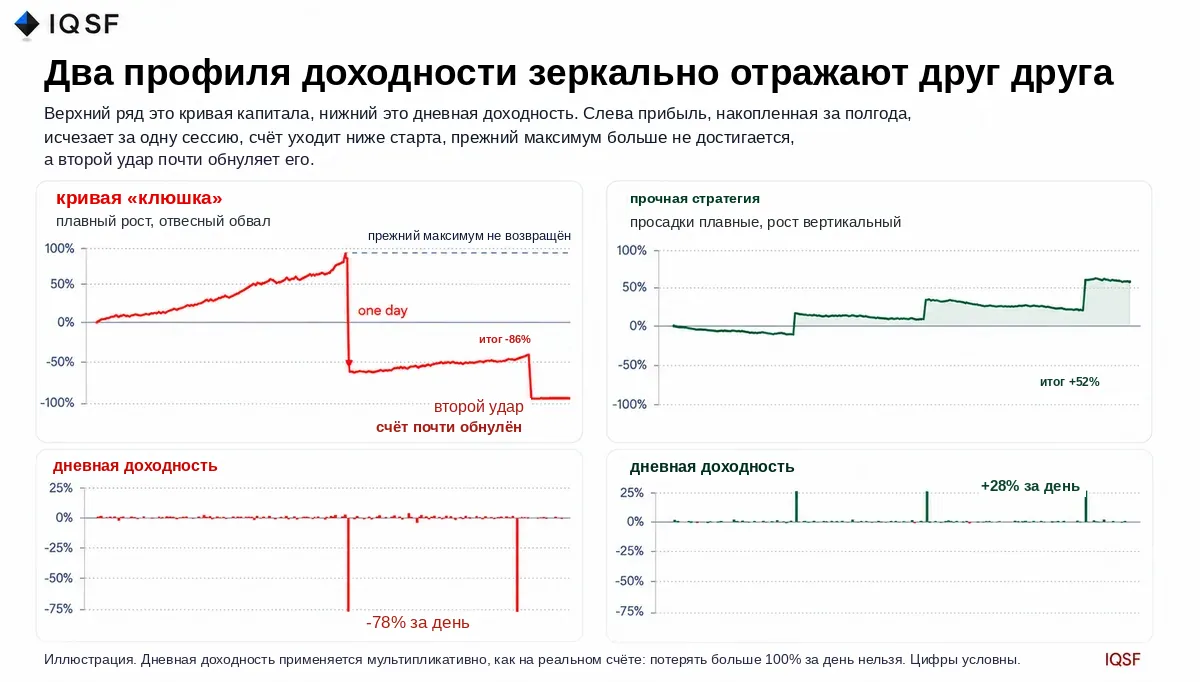
График 5. Два профиля результата. Вверху — кривая счёта, внизу — дневная доходность. Слева +70%, накопленные за шесть месяцев, исчезают за одну сессию: день с -72% опускает счёт до -52% от старта. Затем идёт слабое восстановление, которое так и не приближается к прежнему максимуму, а второй удар в -78% оставляет лишь одну седьмую счёта. Справа редкое крупное событие оказывается прибыльным, с итоговым результатом +52%.
Это зеркальные отражения друг друга, и в этом весь смысл. Первый профиль комфортен каждый день: он ежедневно подтверждает, что решение было верным, и разоряет счёт один раз. Обратите внимание, где он заканчивается: не на нулевой прибыли, а ниже стартовой точки. После обвала кривая месяцами ползёт вверх, не приближаясь к прежнему пику, до тех пор, пока второй похожий день не добивает то, что осталось. Второй профиль почти всё время неудобен. Он регулярно показывает небольшие убытки и заставляет усомниться в себе. Он зарабатывает ровно там, где первый теряет: на резком движении рынка.
На коротком отрезке первый профиль всегда выглядит лучше, потому что его вертикальная часть ещё не произошла. Второй выглядит хуже, потому что его вертикальная часть — ровно то, что ещё не произошло. Люди выбирают по видимой части. Стратегии отличаются невидимой частью.
Почему стратегия с win rate 20% может быть прибыльной
Второй профиль легко принять за убыточный: у него больше убыточных сделок, чем прибыльных. Арифметика говорит обратное. Допустим, четыре сделки из десяти прибыльные со средним результатом +4%, а шесть сделок убыточные со средним результатом -1%. Тогда математическое ожидание одной сделки:
0,4 × 4% – 0,6 × 1% = +1%.
Шесть неудач из десяти — и всё равно устойчивый положительный результат во времени.
Вот как может выглядеть реальная серия:
- -1,0%
- -0,8%
- -1,2%
- -0,9%
- +6,0%
- -1,0%
- -0,7%
- +5,5%
- -1,1%
- -0,8%
Только две сделки из десяти прибыльные. Win rate — 20%. Сумма восьми убытков — -7,5%. Сумма двух прибылей — +11,5%. Итоговый результат — +4,0%. Со стороны это выглядит как стратегия, почти всегда ошибающаяся. По сути она сделала ровно то, что должна: ограничила каждую неудачную попытку и полностью использовала два сильных движения. Это управление риском в чистом виде: размер убытка задан заранее, а размер прибыли оставлен рынку.
Win rate 100% — не достижение, а описание формы
Форму выплат не всегда нужно искать на графике.
Часто торговая статистика показывает её напрямую.
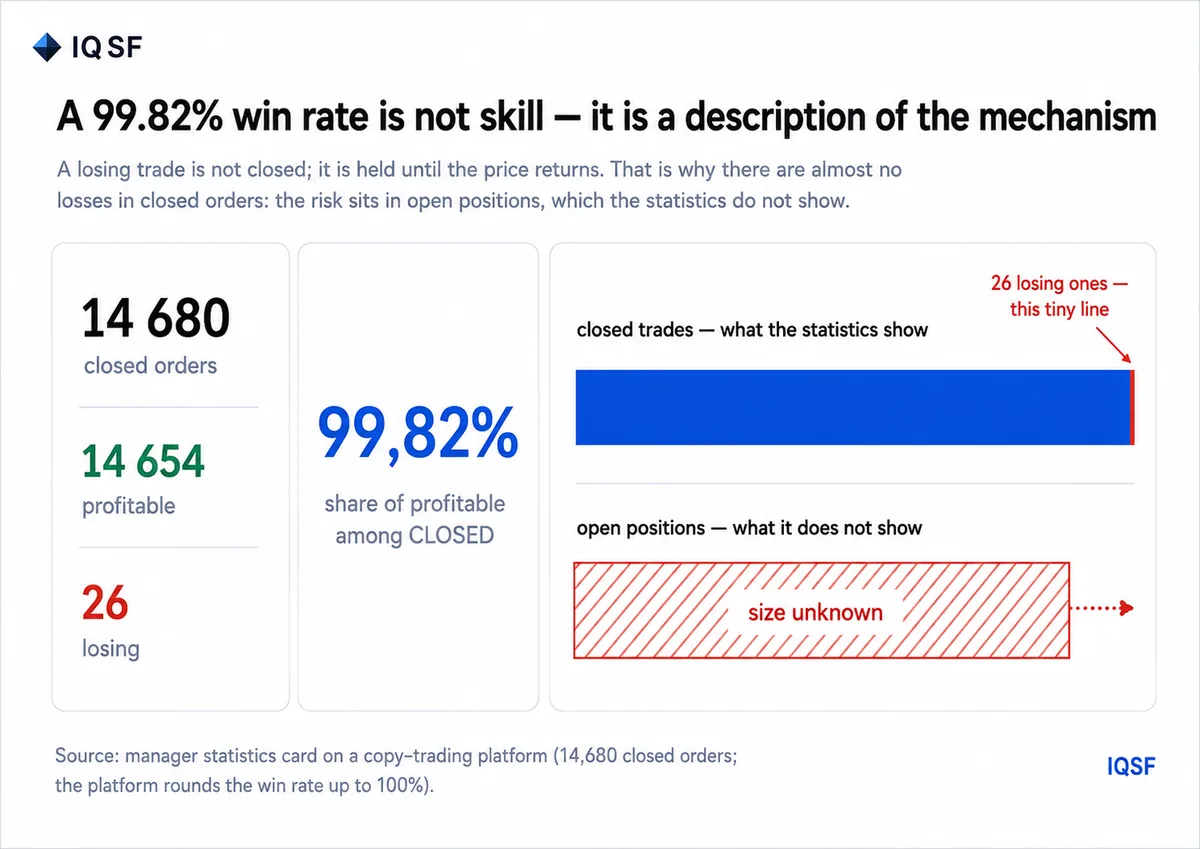
График 6. Статистика реального управляющего: 14 680 закрытых ордеров, из них 14 654 прибыльных и 26 убыточных. Платформа округляет 99,82% до «100%».
Почти идеальный win rate выглядит как доказательство мастерства, но на деле это подпись конкретного механизма. Убыточная сделка не закрывается. Позицию усредняют до тех пор, пока цена не вернётся. В результате в закрытых сделках почти нет убытков. Они накапливаются в открытых позициях, которые эта статистика вообще не показывает.
Математика здесь простая, и важна торговля с плечом. Позиция с плечом 10x теряет весь залог, если цена движется против неё на 10%. Каждый шаг усреднения снижает среднюю цену, но одновременно увеличивает размер позиции. После трёх-четырёх дополнительных входов расстояние до ликвидации сужается до нескольких процентов. Пока рынок движется в своём обычном диапазоне, схема надёжно закрывает сделки в прибыль, и это ровно то, что видно в статистике. В день, когда цена движется на 14% без отката, закрывать уже нечего: приходит margin call, и позиция ликвидируется целиком.
Правильный вопрос к такому профилю такой: если только 26 сделок из 14 680 были убыточными, где убытки? Ответ — в открытых позициях. И они все закроются одновременно, за один день.
Практическая ценность этого сигнала в том, что его можно заметить до обвала и без длинной истории. Чем ближе win rate к 100%, тем ближе профиль к покерной кривой. Для тех, кто изучает трейдинг для начинающих, это самый быстрый доступный фильтр: он не требует анализа доходности или доступа к чужой торговле.
Насколько это распространено в криптовалютной торговле
Криптовалютная торговля усиливает этот эффект. Круглосуточная торговля, высокое плечо и отсутствие перерывов между сессиями означают, что исход может наступить в любой час. Три примера ещё можно было бы объяснить выборочностью. Но достаточно открыть раздел копитрейдинга на любой крупной бирже и убрать фильтр по времени. По умолчанию там обычно показывают 30 или 90 дней — ровно тот период, за который покерная кривая ещё выглядит респектабельно.
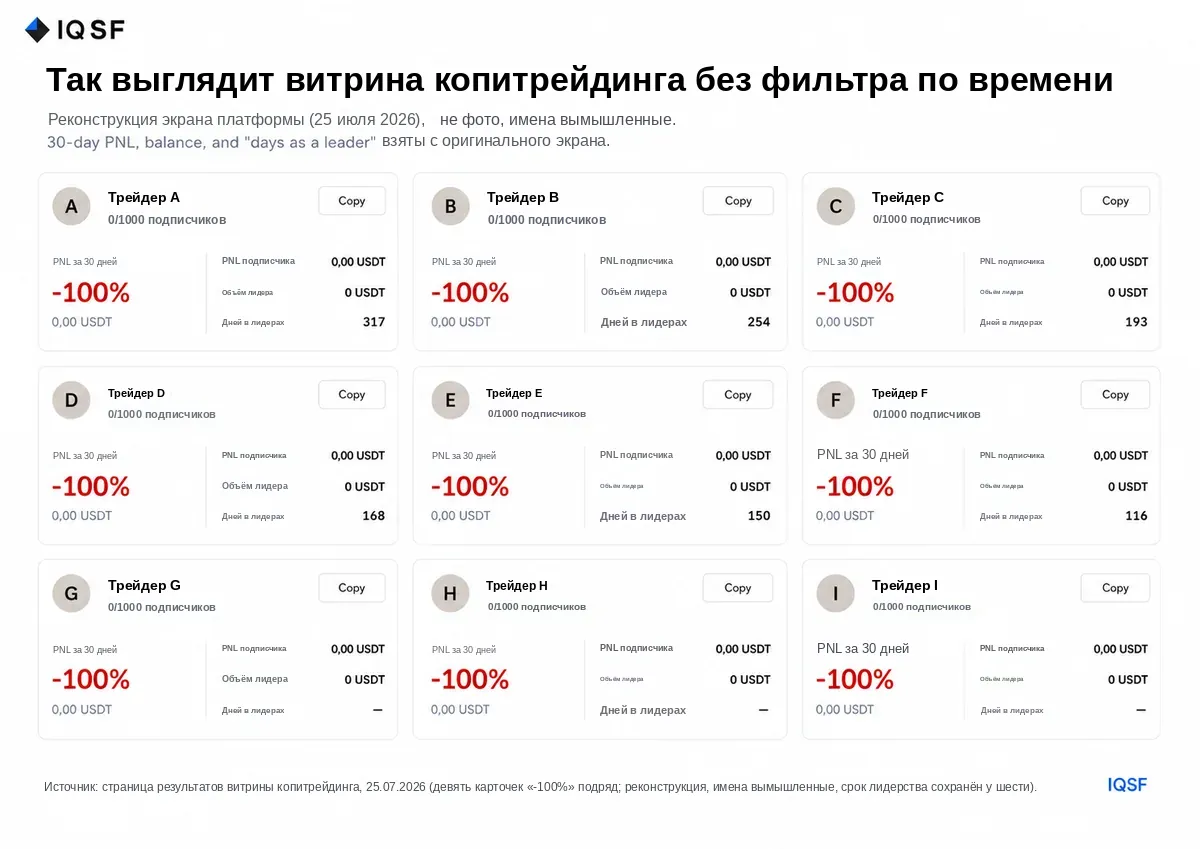
График 7. Реконструкция экрана результатов копитрейдинга: девять карточек в ряд, у каждой PnL за 30 дней -100% и баланс 0.00 USDT. Никнеймы вымышленные, но структура и цифры взяты с реального экрана.
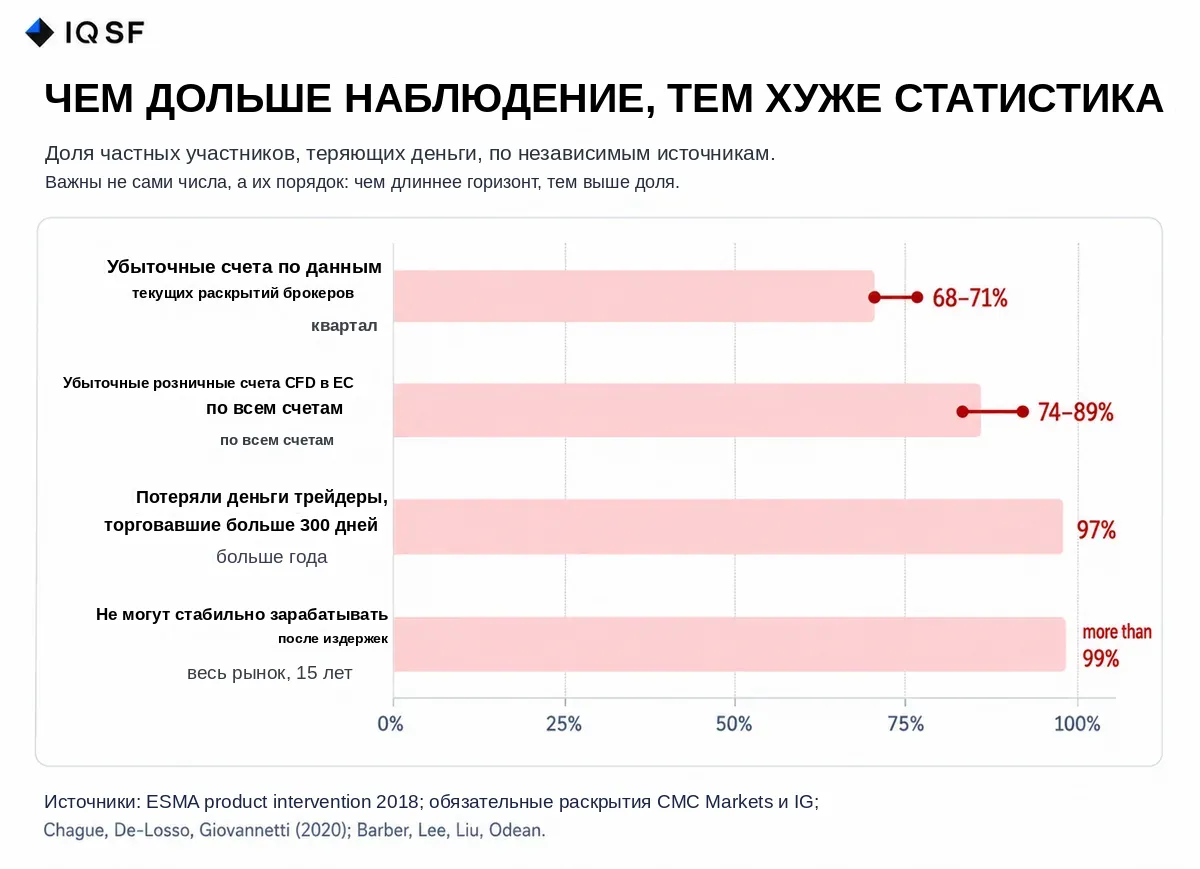
График 8. Шесть из девяти карточек показывают срок жизни счёта: горизонтальная ось показывает, сколько дней счёт был публичным до обнуления.
Важны здесь не -100%.
Важна длительность: 116, 150, 168, 193, 254, 317 дней.
Это не были новички, провалившиеся за первую неделю. Они вели публичные треки от четырёх до десяти месяцев, собирали подписчиков — и затем обнулялись.
Фильтр в 30 дней не искажает данные. Он просто показывает период до исхода.
Это не выборка невезучих счетов. Это норма: долгосрочная статистика
Девять счетов на одном экране — это всё же частный случай. Поэтому далее данные, которые мы не собирали сами: регуляторы, обязавшие брокеров раскрывать статистику, и академические исследования на полных базах сделок.
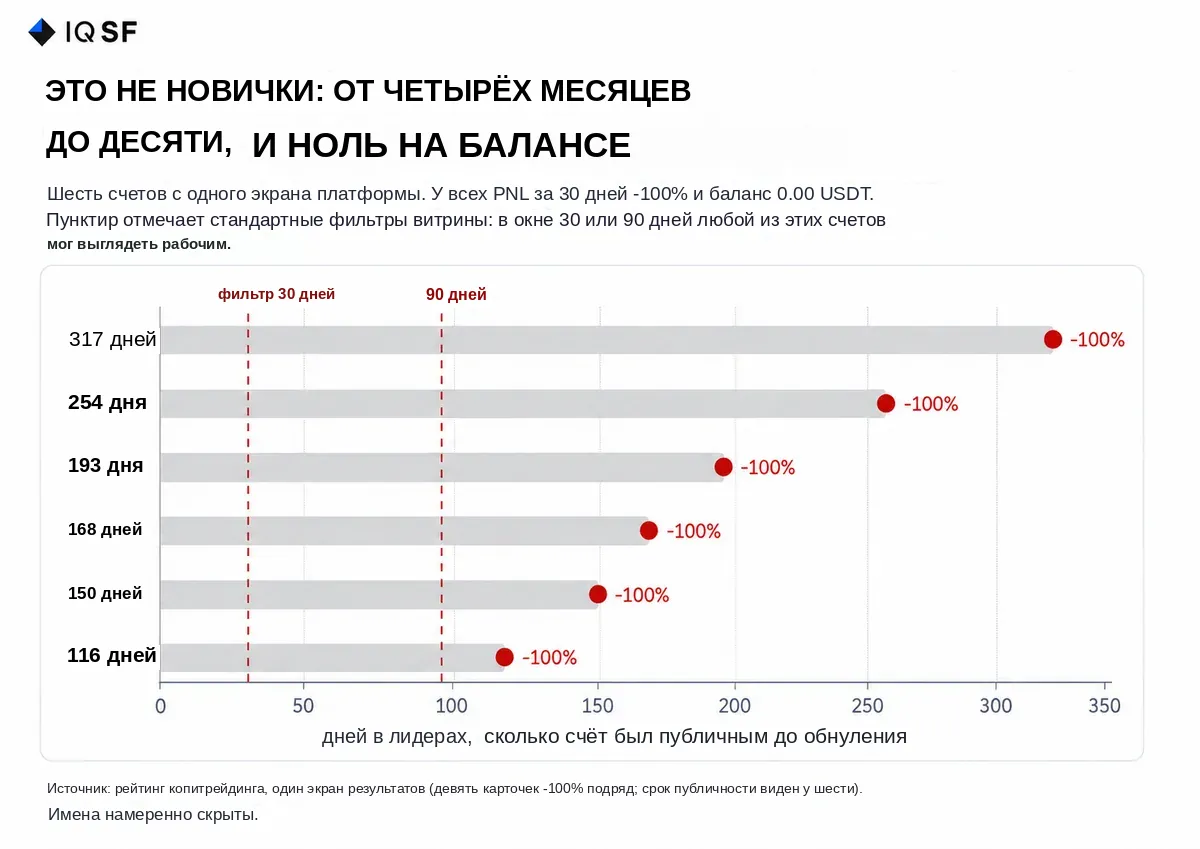
График 9. Доля участников, теряющих деньги, по независимым источникам. Порядок сверху вниз отражает удлинение горизонта наблюдения.
| Источник и горизонт наблюдения | Доля теряющих деньги |
|---|---|
| Обязательное раскрытие брокеров, текущее | 68-71% |
| Сводка регулятора по всей отрасли, ESMA 2018 | 74-89% |
| Трейдеры, продержавшиеся более 300 дней, Бразилия, 19 646 человек | 97% |
| Дневные трейдеры со стабильным результатом, Тайвань, 15 лет | Менее 1% прибыльных |
Самая показательная строка — третья. Бразильские исследователи взяли всех, кто начал торговать мини-фьючерсами на индекс в 2013–2015 годах: 19 646 человек, без отбора по выживаемости. Среди тех, кто продержался более 300 дней, 97% потеряли деньги. Только 1,1% заработали больше минимальной зарплаты.
Но порядок цифр важнее отдельных значений. В текущих раскрытиях брокеров доля убыточных счетов — 68-71%. В сводке регулятора по всей отрасли — 74-89%. Среди тех, кто продержался год, — 97%. Чем длиннее горизонт наблюдения, тем хуже статистика. Именно об этом вся статья: короткий отрезок графика скрывает исход, а длинный его раскрывает.
Отдельно стоит тайваньское исследование, проанализировавшее полные торговые записи за пятнадцать лет. Меньше 1% дневных трейдеров смогли получить устойчивую прибыль после издержек. Это не значит, что все остальные обнулились. Некоторые просто не показали повторяемый результат. Но это значит, что способность повторить результат — редкость, и её нельзя определить по короткому отрезку.
Что на самом деле проверяет стратегию
Обвал счёта почти никогда не происходит из-за плохого месяца. Он происходит в конкретный день, когда рынок движется так, как модель не ожидала.
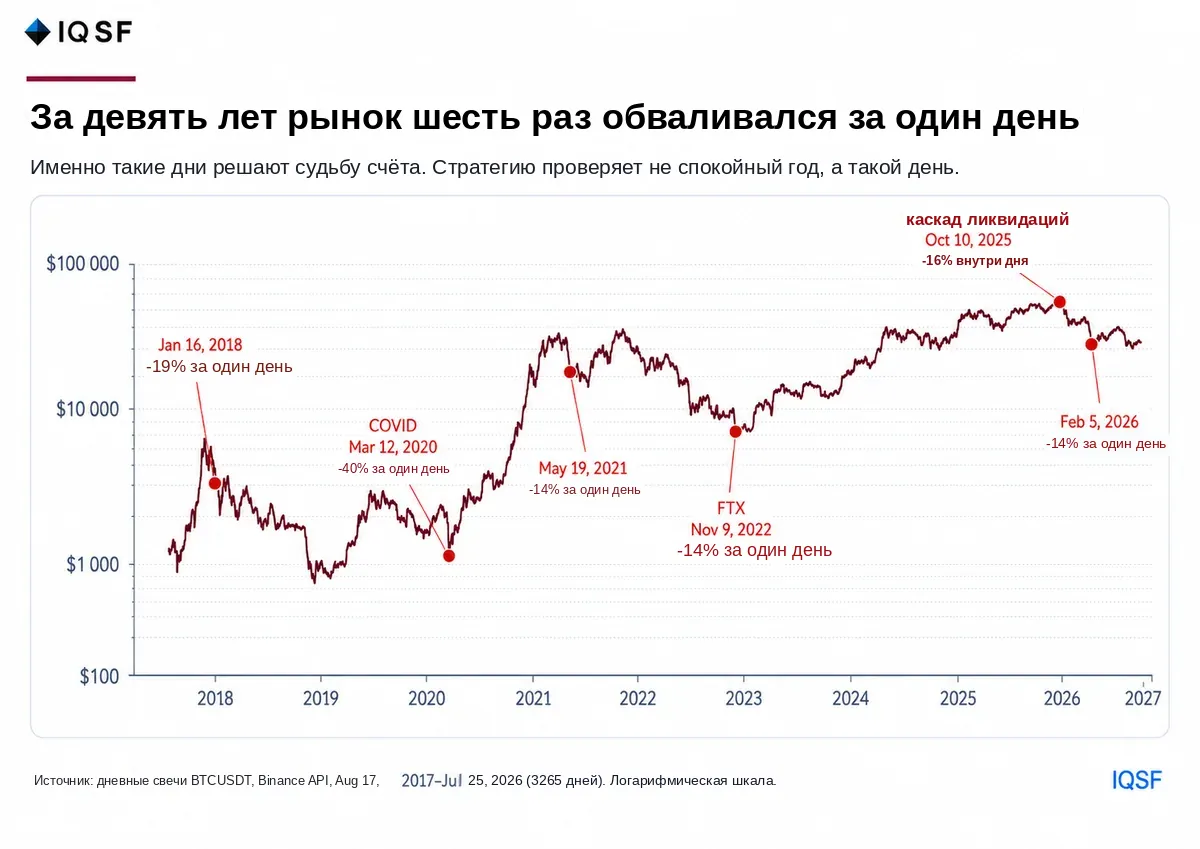
График 10. Биткоин с 2017 года, логарифмическая шкала. Красным отмечены дни, когда рынок обваливался за одну сессию. Данные Binance, 3267 дневных свечей.
| Дата | Биткоин: обвал за один день |
|---|---|
| 16 января 2018 | -19% по закрытию, до -33% внутри дня |
| 12 марта 2020 | -39% за один день |
| 19 мая 2021 | -14% по закрытию, до -30% внутри дня |
| 9 ноября 2022, обвал FTX | -14% |
| 10 октября 2025 | -16% внутри дня, каскад ликвидаций |
| 5 февраля 2026 | -14% за один день |
Обвалы такого масштаба случаются примерно раз в год-полтора. Но если учитывать и меньшие дни, когда биткоин падал на 10% и более от открытия до внутридневного минимума, даже если часть падения к вечеру восстанавливалась, то только за последние три с половиной года таких дней было девять. Помимо 10 октября 2025 и 5 февраля 2026, сюда входят 17 августа 2023; 3 и 12 января; 5 марта; 13 апреля; 5 августа 2024; и 31 января 2026. В среднем это происходит раз в четыре-пять месяцев.
Отсюда важный вывод для оценки риска стратегии: такой день — не чёрный лебедь, а регулярная особенность рынка. Чёрный лебедь по определению непредсказуем и случается однократно. Здесь дневная волатильность такого масштаба появляется несколько раз в год. Любая стратегия, работающая дольше полугода, почти наверняка проходит через такой день, а значит, должна быть готова к нему заранее.
Теперь возьмите график стратегии, плавно растущей полгода, и поставьте вертикальную линию на любую из этих дат. Всё, что накопилось за месяцы, разрешается за несколько часов этого дня. Вот как выглядит конец: не месяц плохих результатов, а одна сессия.
Здесь профили окончательно расходятся. Стратегия с гладкой кривой уходит в ноль в такой день, потому что накопленная прибыль была платой за скрытый риск, и в этот день по счёту приходится платить. Возникает главный вопрос: какая разница, сколько заработано и насколько убедительно это выглядело, если стратегия не пережила шок?
Быстрая проверка перед принятием решения
Всё описанное выше сводится к четырём вопросам.
Они занимают несколько минут и не требуют доступа к чужой торговле.
- Какой самый длинный непрерывный трек одной стратегии? Не сумма достижений за десять лет, а одна стратегия с одной датой старта.
- Что с ней произошло в дни резких обвалов рынка, перечисленные в таблице выше? Если трек их не охватывает, стресс-теста ещё не было.
- Какой win rate и где убытки? Win rate выше 90% требует показать открытые позиции, а не только закрытые сделки.
- Какая максимальная просадка депозита, и сколько занимало восстановление? Отсутствие ответа — тоже ответ: просадки ещё не было, а значит, нет данных о поведении во время неё.
Мы разбираем эти кривые и механику рынка в нашем канале: t.me/IQSF_Alpha. Там же выходят ежемесячные обновления по стратегиям, включая месяцы, закрытые в минусе, и текущую открытую просадку.
Это не индивидуальная инвестиционная рекомендация. Кривые доходности взяты с публичных страниц копитрейдинга сторонних платформ и перерисованы без изменения значений; имена управляющих не показаны. Данные по биткоину: Binance, дневные свечи. Статистика по убыточным счетам: ESMA product intervention 2018, сводка национальных регуляторов; обязательные раскрытия CMC Markets и IG; Chague F., De-Losso R., Giovannetti B., «Day Trading for a Living?», 2020; Barber B., Lee Y.-T., Liu Y.-J., Odean T., «The Cross-Section of Speculator Skill: Evidence from Day Trading». Прошлые результаты не гарантируют доходность в будущем.
Частые вопросы
Почему счёт в копитрейдинге с гладкой кривой доходности без просадок всё равно может быть рискованным?
Кривая без просадок не означает низкий риск, она означает лишь то, что риск ещё не реализовался. Стратегии, которые лучше всего выглядят за короткое окно в один-два месяца, часто сильнее всего обваливаются при первом настоящем шоке рынка, иногда уходя от уверенного роста ниже стартовой точки за несколько часов. Размер прошлого роста не предсказывает размер будущего обвала, потому что это независимые переменные.
Почему торговая стратегия с низким win rate, например 20%, может быть прибыльной?
Прибыльность зависит от размера прибылей и убытков, а не от частоты прибыльных сделок: в одной реальной серии прибыльными были только две сделки из десяти, то есть win rate 20%, а восемь убытков на сумму -7,5% с лихвой перекрылись двумя прибылями на сумму +11,5%, что в сумме дало +4,0%. Стратегия, которая ограничивает каждый убыток небольшим заранее заданным размером и даёт паре крупных движений отработать полностью, может оставаться прибыльной при таком win rate.
Что на самом деле означает win rate, близкий к 100%, в торговой статистике?
Почти идеальный win rate обычно является признаком усреднения убыточной позиции, а не мастерства: убыточная сделка не закрывается, а усредняется до возврата цены, поэтому убытки почти не видны, пока копятся в открытых позициях, которые статистика не показывает. В одном примере из 14 680 закрытых ордеров убыточными были только 26, платформа округляет 99,82% до 100%. Чем ближе win rate к 100%, тем ближе профиль к этой скрытой схеме риска.
Какая доля частных трейдеров теряет деньги в долгосрочной перспективе по независимым данным?
Независимые источники показывают, что доля убыточных трейдеров растёт вместе с горизонтом наблюдения: раскрытия брокеров дают 68-71%, сводка регулятора ESMA по отрасли 74-89%, а исследование бразильских трейдеров, продержавшихся более 300 дней, показало 97% убыточных. Пятнадцатилетнее исследование на Тайване нашло менее 1% дневных трейдеров с устойчивой прибылью. Короткий период наблюдения скрывает исход, длинный его раскрывает.
Что нужно проверить перед выбором стратегии для копитрейдинга?
Важнее всего четыре проверки: самый длинный непрерывный трек одной стратегии с одной датой старта, её поведение в дни уже случившихся резких обвалов рынка, win rate вместе с тем, где скрываются убытки, особенно выше 90%, и максимальная просадка депозита со сроком восстановления. Трек без единой просадки просто ещё не проходил стресс-тест.