Коэффициент Шарпа 3.0 за месяц до краха. Почему «идеальная» доходность — это тревожный сигнал, а не достижение
В этой статье мы разберём, почему аномально высокий коэффициент Шарпа может быть предупреждающим знаком, как сглаженная доходность способна маскировать хвостовые риски, и почему реальное качество стратегии стоит оценивать не только по красивым метрикам, но и по тому, как капитал ведёт себя в периоды рыночного стресса.
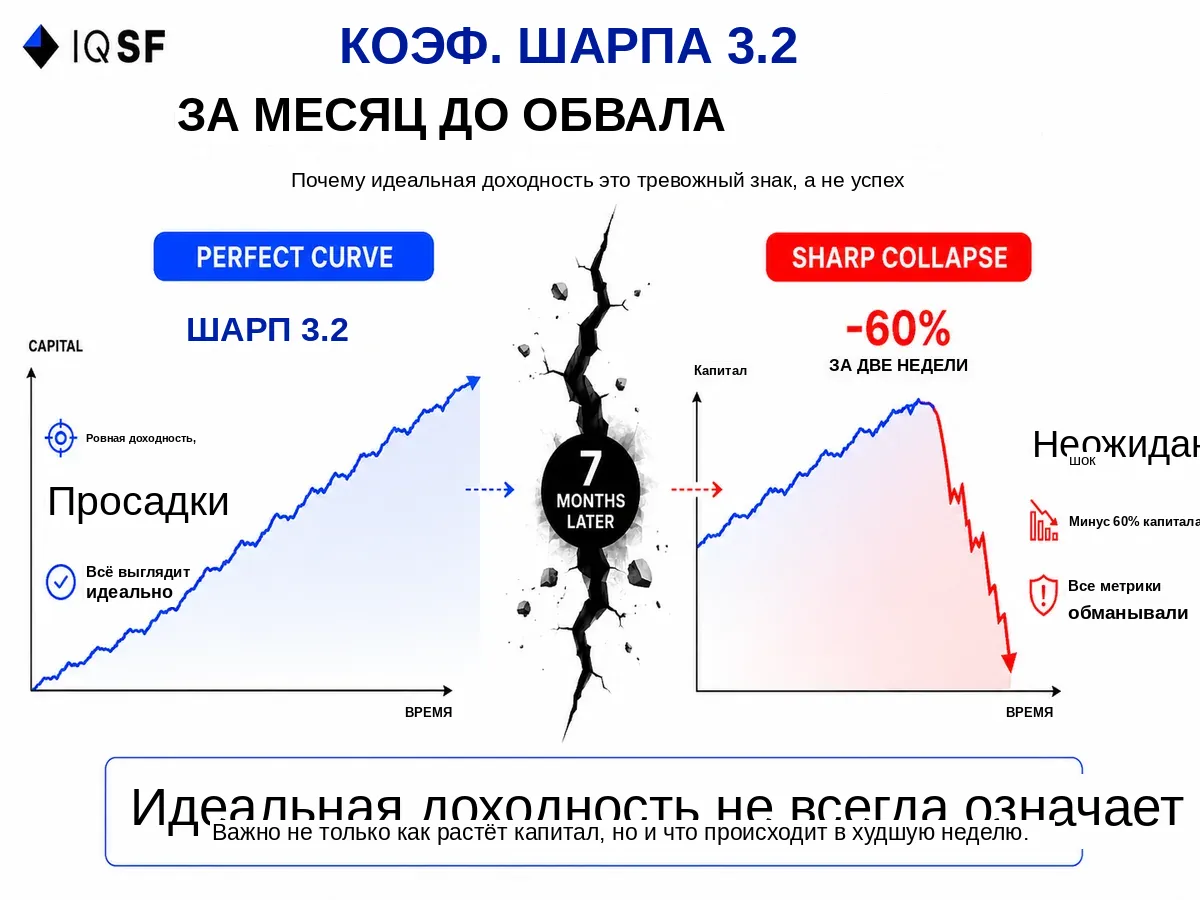
Мы изучали отчёт одного фонда. Коэффициент Шарпа 3.2, почти прямая восходящая кривая доходности, просадки в пределах пары процентов. Управляющий гордился этим показателем.
Семь месяцев спустя фонд потерял 60% капитала за две недели.
Это не редкость. В нашей практике управления капиталом с 2019 года мы снова и снова видим одну и ту же картину: чем красивее коэффициент Шарпа выглядит перед крахом, тем глубже может быть сам крах.
Высокий Шарп сам по себе не плохой показатель. Индустрия ценит его не зря. Но когда он становится аномально высоким, особенно на коротком треке, это уже не готовое доказательство мастерства. Это вопрос, на который нужно ответить: откуда именно взялось это число?
Что на самом деле измеряет коэффициент Шарпа
Коэффициент Шарпа — это доходность стратегии сверх безрисковой ставки, поделённая на волатильность.
Проще говоря: сколько единиц доходности вы получаете на каждую единицу «болтанки» на счёте.
Логика простая. Два фонда дают по 20% годовых. Первый колеблется вверх-вниз на 30%. Второй движется куда более плавно, с колебаниями около 8%. У второго фонда Шарп выше, и интуитивно он выглядит лучше.
Обычно так и есть.
Проблема — в одном слове: волатильность.
Шарп воспринимает риск только как колебания цены вверх и вниз. Но самый опасный риск на рынке часто выглядит совершенно иначе.
Где формула теряет зрение
Волатильность и риск — не одно и то же.
Есть стратегии, где доходность выглядит плавной и стабильной почти всё время, а потом происходит крах. Формула Шарпа не видит этого до самого момента взрыва.
Классический пример — продажа опционов вне денег, часто описываемая как сбор премий.
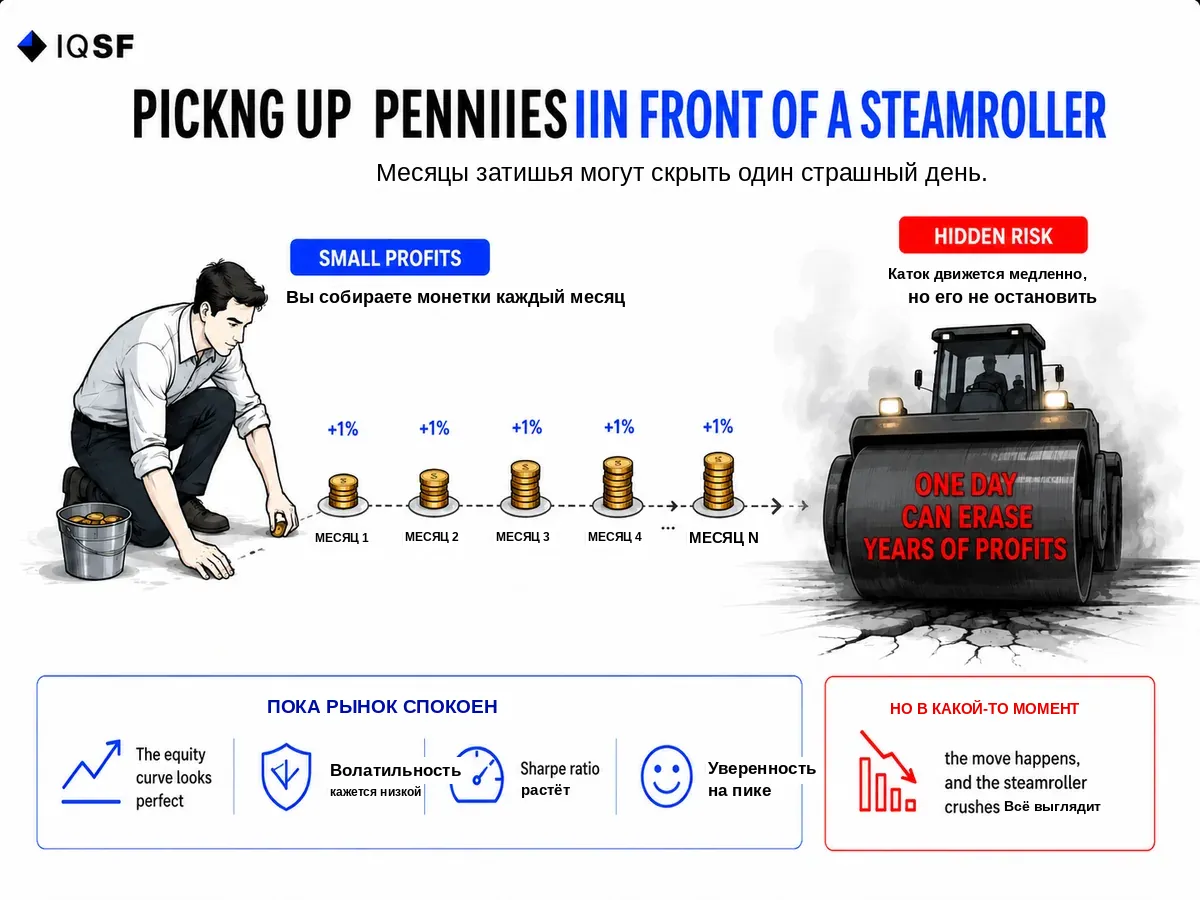
Стратегия генерирует небольшую, стабильную прибыль месяц за месяцем. Кривая доходности почти прямая линия. Шарп тянется к 3 и выше.
Затем происходит резкое движение рынка, и одна сделка съедает прибыль за два года.
В индустрии это называют «собирать монетки перед паровым катком». Каток движется медленно, долго остаётся невидимым, и кривая выглядит идеально гладкой до момента, когда он доезжает.
Почему высокий Шарп — часто симптом, а не диагноз
Разберём механику.
Чтобы получить очень высокий коэффициент Шарпа, есть два пути.
- Честный путь: найти реальную рыночную неэффективность, что крайне редко и обычно недолговечно.
- Статистически нечестный путь: спрятать риск так, чтобы он не проявился в волатильности.
Второй путь встречается намного чаще.
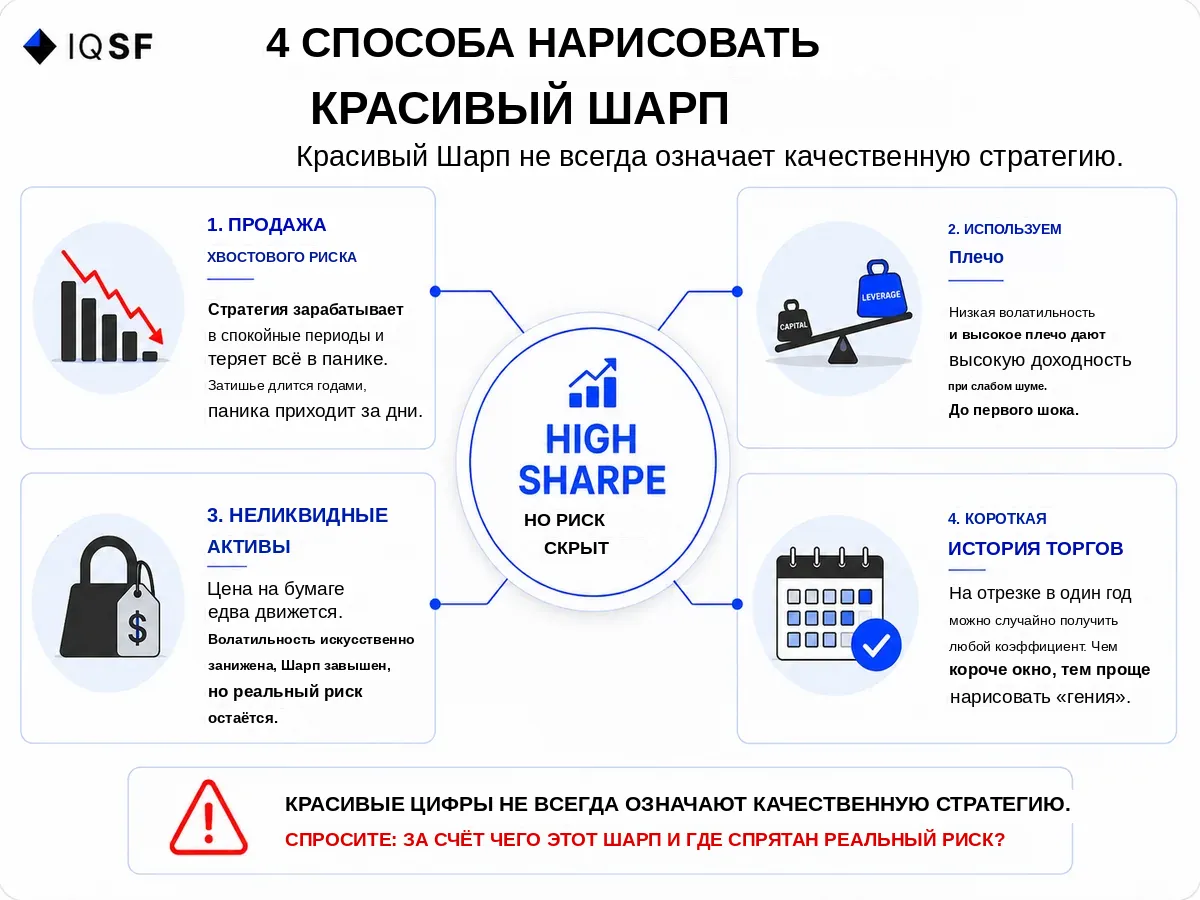
Вот типичные способы получить «красивый» Шарп, скрывая реальную опасность.
- Продажа хвостового риска. Стратегия зарабатывает на спокойных рынках и теряет всё в панике. Спокойствие может длиться годами. Паника приходит за дни.
- Использование плеча на «стабильном» активе. Низкая волатильность плюс высокое плечо может создать сильную доходность при низкой видимой болтанке. До первого шока.
- Неликвидные активы. Если актив редко переоценивается, его цена на бумаге почти не двигается. Волатильность искусственно занижена, Шарп искусственно завышен, а реальный риск никуда не исчез.
- Короткий трек. На горизонте в год почти любой коэффициент может появиться случайно. Чем короче окно, тем легче выдать «гениальность» за реальную.
Цифры, которые возвращают к реальности
LTCM, фонд под руководством двух нобелевских лауреатов, годами показывал прекрасные показатели риска и доходности. В 1998 году он потерял около $4.6 млрд за несколько месяцев и почти обвалил финансовую систему. Перед крахом его метрики выглядели образцово.
Знаменитая история «дельта-нейтральной» стратегии Amaranth Advisors развивалась по похожему сценарию. Фонд показывал плавную доходность, а затем потерял около $6 млрд за одну неделю в 2006 году на фьючерсах на природный газ.
Десятки криптофондов в 2021 году гордо показывали Шарп выше 4 на стратегиях стейкинга и фарминга. В 2022 году половины из них уже не существовало. Плавный профиль доходности был не мастерством. Это было отсутствие стресс-теста.
Закономерность всегда одна: за неделю до взрыва метрики часто выглядят лучше, чем когда-либо.
Как мы читаем коэффициент Шарпа в IQSF
Мы не воспринимаем высокий Шарп как плюс по умолчанию.
Мы воспринимаем его как вопрос, на который нужно ответить.
Вот что мы проверяем и что советуем спрашивать инвесторам.
- Насколько длинный трек? Шарп, посчитанный на периоде меньше трёх лет, говорит очень мало. Нужно окно, включающее хотя бы один кризис.
- Как стратегия вела себя в марте 2020-го, в 2022-м или во время любого реального шока? Если кривая не двигалась в те недели, это не автоматически сила. Это повод искать скрытый риск.
- Что создаёт плавную доходность? Если ответ — продажа опционов, плечо или неликвидность, гладкость может быть обманчивой.
- Какая форма у распределения убытков? Небольшие частые прибыли и один редкий гигантский убыток — классический профиль «монеток перед паровым катком». Шарп может это скрыть.
- Что показывают Сортино и максимальная просадка? Сортино штрафует за движения вниз, а не за все колебания. Большой разрыв между высоким Шарпом и слабым Сортино может выдать скрытый хвостовой риск.
Простой числовой пример того, как гладкость может вводить в заблуждение
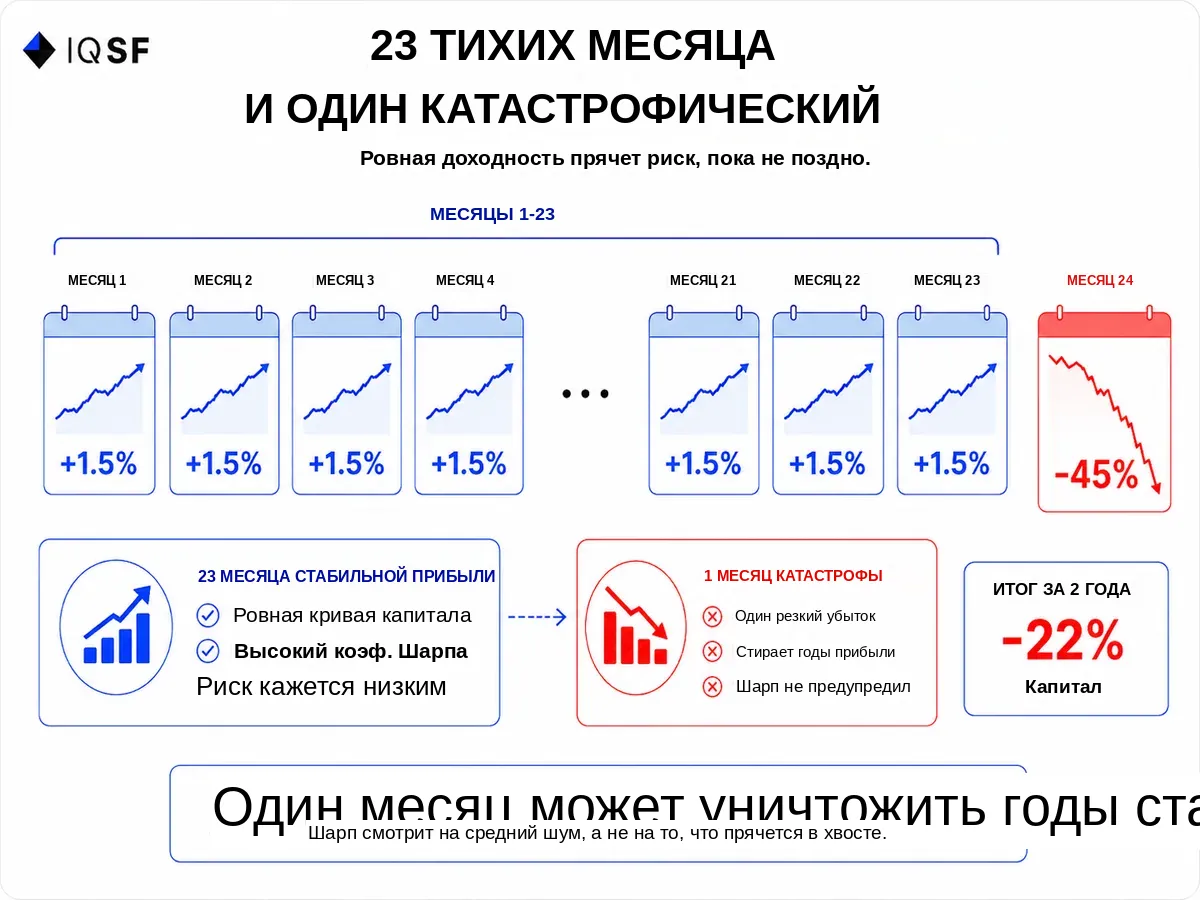
Возьмём две стратегии на два года, по 24 месяца каждая.
Первая стратегия даёт ровно +1.5% каждый месяц. Никаких просадок, идеальная прямая линия. Шарп становится крайне высоким, потому что волатильность почти нулевая. Итоговый результат за два года — около +43%.
Вторая стратегия тоже даёт +1.5% за 23 месяца, но в 24-й месяц теряет 45% за одну неделю на резком движении рынка.
Те же плавные месячные прибыли держали Шарп высоким почти до самого конца. Формула не «подозревала» катастрофу.
Итоговый результат за два года — около -22%.
Разница возникает из-за одного-единственного месяца. Но этот месяц — весь риск целиком, и коэффициент Шарпа не показывал его в течение предыдущих 23 спокойных месяцев.
Именно поэтому в своей практике мы смотрим не только на среднюю гладкость. Мы смотрим и на то, что скрыто в хвосте распределения, в тех редких неделях, которые могут определить весь результат.
Аналогия, которая всё объясняет
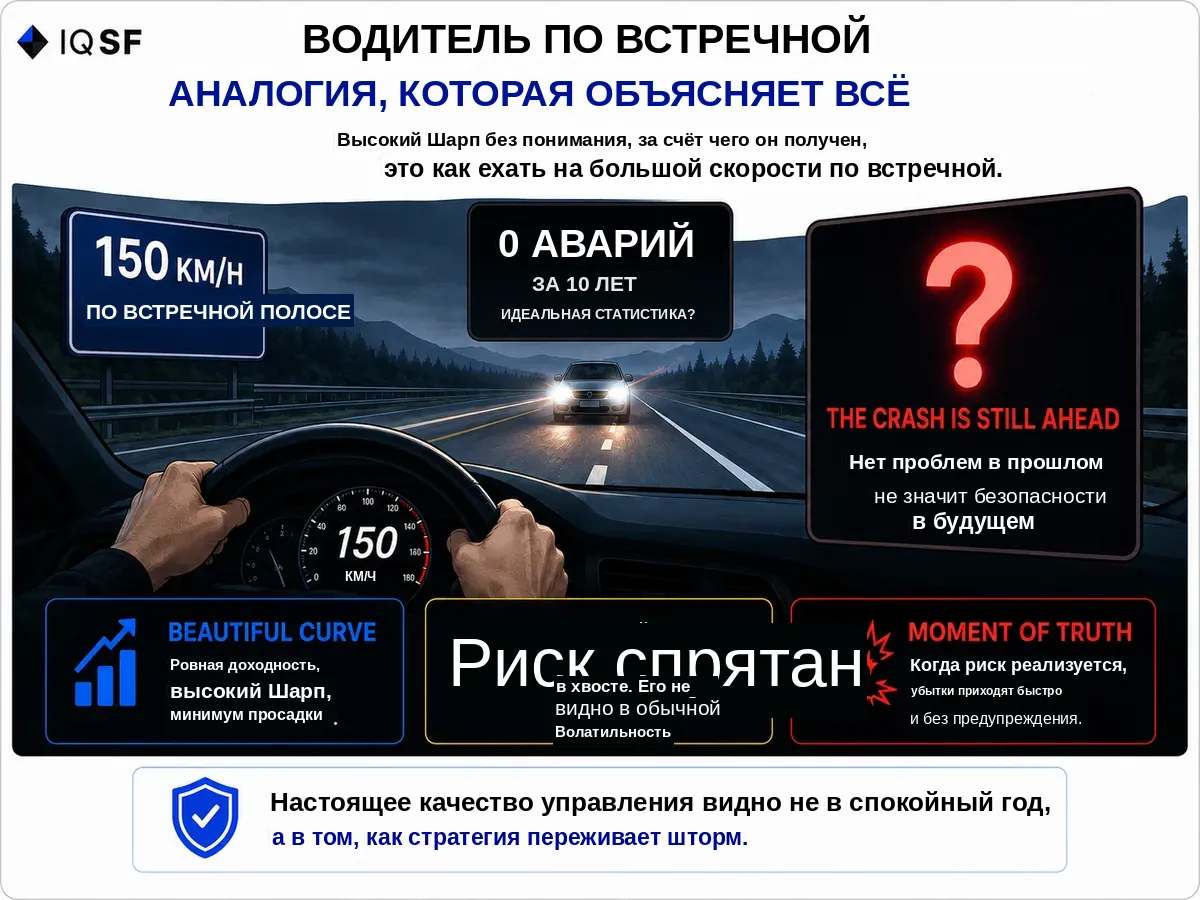
Представьте водителя, который десять лет ездит по встречной полосе со скоростью 150 км/ч и ни разу не попал в аварию.
Статистически у него идеальный «коэффициент»: ноль аварий и максимальная скорость.
Вы бы сели к нему в машину?
Высокий Шарп без понимания того, как он был достигнут, — это именно такой водитель.
Отсутствие аварий в прошлом не означает безопасность. Это значит лишь то, что авария ещё не произошла.
Главная мысль
Идеально гладкая кривая доходности — не доказательство мастерства.
Чаще это доказательство того, что риск скрыт там, где формула его не видит.
Настоящее качество управления не видно в спокойный год. Оно видно в том, как стратегия переживает шторм.
Поэтому, по нашему опыту, правильный вопрос не «Какой у вас Шарп?»
Правильный вопрос: «Почему он такой высокий, и что происходит в худшую неделю?»
Число без такого ответа — маркетинг, а не метрика.
В IQSF мы разбираем такие вещи без прикрас: где индустрия создаёт красоту на бумаге, а где скрывается реальный риск.
Если вам ближе трезвый взгляд на цифры, чем глянцевые отчёты, присоединяйтесь к нашему Telegram.
Частые вопросы
Почему аномально высокий коэффициент Шарпа может быть тревожным сигналом перед крахом?
Аномально высокий коэффициент Шарпа может быть тревожным сигналом, потому что необычно гладкая доходность часто маскирует риск, который не проявляется в волатильности до последнего момента. В практике IQSF с 2019 года эта картина повторяется: чем красивее коэффициент Шарпа выглядит перед крахом, тем глубже может быть сам крах. Один фонд с Шарпом 3.2 потерял 60% капитала за две недели уже через семь месяцев после такого отчёта.
Что коэффициент Шарпа не учитывает при оценке риска?
Коэффициент Шарпа воспринимает риск только как колебания цены вверх и вниз, поэтому упускает риски, скрытые до момента, когда они внезапно проявляются. Продажа опционов вне денег может годами показывать стабильную прибыль и Шарп около 3 и выше, а затем терять прибыль за два года в одной сделке при резком движении рынка. Плечо на стабильном активе или неликвидные активы тоже создают красивый Шарп, пока риск остаётся скрытым.
Какие реальные крахи фондов показывают опасность слишком гладкой кривой доходности?
LTCM, фонд под руководством двух нобелевских лауреатов, годами показывал прекрасные показатели риска и доходности, а затем в 1998 году потерял около $4.6 млрд за несколько месяцев. Amaranth Advisors показывал плавную доходность, а затем потерял около $6 млрд за одну неделю в 2006 году на фьючерсах на газ. Десятки криптофондов показывали Шарп выше 4 в 2021 году, а к 2022 году половины из них уже не существовало.
Насколько длинным должен быть трек, чтобы доверять коэффициенту Шарпа?
Коэффициент Шарпа, посчитанный на периоде короче трёх лет, говорит очень мало, ведь на горизонте всего в год почти любой коэффициент может появиться случайно. Окно должно включать хотя бы один реальный кризис, например март 2020-го или 2022 год, чтобы увидеть, как стратегия вела себя под давлением. Если кривая не двигалась в такие периоды, это повод искать скрытый риск, а не автоматическое доказательство силы.
Какие вопросы помогают выявить скрытый риск за гладкой кривой доходности?
Полезно спросить, насколько длинный трек и охватывает ли он шок вроде марта 2020-го или 2022 года, и что именно создаёт плавную доходность: продажа опционов, плечо или неликвидность. Также помогает сравнение Шарпа с Сортино и максимальной просадкой, ведь разрыв между высоким Шарпом и слабым Сортино выдаёт скрытый хвостовой риск. Правильный вопрос не в том, какой Шарп, а в том, почему он такой высокий.