Как считать восстановление после просадки: почему минус 50% требует роста на 100%
В этой статье разберём, почему выход из просадки требует непропорционально большего роста, почему после потери 50% нужно заработать 100%, чтобы вернуться к исходной точке, и как инвестору сравнивать стратегии, глядя не только на глубину просадки, но и на время восстановления и доходность полного цикла.
Если счёт падает на 50%, для возврата к исходной точке нужен рост на 100%, а не на 50%. Причина — в базе расчёта: убыток считается от большей суммы, а восстановление — от меньшей. Если 1 млн долларов теряет половину стоимости, остаётся 500 тысяч. Чтобы снова стать миллионом, эти 500 тысяч должны удвоиться.
Формула проста: необходимый рост равен просадке, делённой на единицу минус просадка. Это самая простая математика в инвестициях и одна из наименее очевидных вещей на практике. Ниже — таблица восстановления, объяснение того, чего эта асимметрия не означает, и способ сравнивать стратегии, не сводя всё к одной-единственной цифре просадки.
Таблица восстановления: сколько нужно заработать после каждой просадки
Просадка 10% требует роста на 11%. Разница почти незаметна.
Просадка 20% требует роста на 25%. Это уже бросается в глаза.
Просадка 33% требует почти 50%. Разрыв растёт.
Просадка 50% требует 100%. Вдвое больше, чем было потеряно.
Просадка 70% требует 233%. Это уже проблема другого масштаба.
Просадка 80% требует 400%. Это уже не восстановление, а новая жизнь с нуля.
Кривая не линейна. До 20% она ведёт себя почти вежливо. После 50% уходит вверх практически вертикально. Именно поэтому в управлении капиталом главная задача — не «много заработать», а «не оказаться в правой части этого графика».
Почему это ощущается неправильно
Человеческая интуиция обращается с процентами так, будто они складываются. Потерял 20%, заработал 20% — и ты снова там, откуда начал. На деле после минус 20% и плюс 20% вы всё ещё на 4% ниже стартовой точки.
Проверьте на калькуляторе: эффект неочевиден, пока не увидишь цифры. 1 млн долларов минус 20% — это 800 тысяч. 800 тысяч плюс 20% — это 960 тысяч. Вам по-прежнему не хватает 40 тысяч, хотя проценты были одинаковые.
Тот же механизм объясняет, почему сама по себе волатильность стоит денег. Счёт, который за четыре периода проходит +30%, -30%, +30%, -30%, теряет около 17%, хотя сумма процентов равна нулю. Более гладкий счёт с меньшей амплитудой окажется впереди даже при том же среднем результате.
Почему минимизировать просадку любой ценой — ошибка
Здесь рассуждение чаще всего и ломается.
Из асимметрии обычно делают такой вывод: риск нужно минимизировать любой ценой. Это неверно, и вот почему.
Асимметрия описывает лишь одну точку кривой — самую нижнюю. О том, что происходит дальше, она не говорит ничего. Стратегия с просадкой 30% и годовым результатом 80% проходит своё дно и уходит выше. Стратегия с просадкой 8% и результатом 10% никуда, по сути, не идёт — она просто медленно ползёт вбок.
Оценивать нужно полный цикл: сколько стратегия теряет в плохой период, сколько зарабатывает в хороший и за какое время возвращается к прежнему максимуму. Три числа вместо одного.
Глубина просадки без времени восстановления и без доходности цикла не значит ничего. Это фраза, оборванная на полуслове.
Две стратегии с разными просадками: какая эффективнее
Возьмём две стратегии и посмотрим на них на горизонте трёх лет.
Первая стратегия: максимальная просадка 12%, средняя доходность 15% годовых. Выглядит спокойно и надёжно. За три года капитал вырастет примерно в полтора раза.
Вторая стратегия: максимальная просадка 35%, средняя доходность 55% годовых. Выглядит пугающе. За три года капитал вырастет почти вчетверо.
По единственному критерию — глубине просадки — первая стратегия втрое лучше. По результату полного цикла вторая лучше более чем вдвое.
Правильный ответ на вопрос «какая из них лучше» звучит так: всё зависит от того, сумеете ли вы остаться в стратегии, когда счёт показывает минус 35%. Если сумеете — вторая объективно эффективнее. Если нет — вам лучше первая, потому что реализованный результат посредственной стратегии всегда выше нереализованного результата отличной.
Как правильно сравнивать просадки двух стратегий
Сравнивать глубину просадки у двух стратегий почти всегда некорректно, пока не совпадают три вещи.
Первое — период. Стратегия, работавшая только в спокойный год, покажет небольшую просадку просто потому, что не встретила обвала. Сравнивать её со стратегией, прошедшей кризис, бессмысленно. Это как сравнивать двух водителей по числу аварий, когда один ездит по пустому шоссе, а другой — по горному серпантину.
Второе — уровень риска. Одна и та же стратегия с разным плечом даёт разные просадки, и о её качестве это не говорит ничего. Корректное сравнение делается либо при одинаковом уровне риска, либо через отношение доходности к просадке, которое от уровня риска почти не зависит.
Третье — способ измерения. Просадку можно считать по дневным значениям счёта, а можно — по месячным точкам. Второй способ систематически занижает результат, потому что попросту не видит того, что происходило внутри месяца. У одной и той же стратегии разница между этими двумя числами может быть двукратной.
Поэтому в разговоре с управляющим стоит уточнять, по каким данным и за какой период считалась просадка. Ответ «около 15%» без этих уточнений не значит ничего.
Отношение доходности к просадке: как его считать и на что ориентироваться
Есть простая метрика, которая соединяет обе стороны: отношение годовой доходности к максимальной просадке.
Стратегия с доходностью 20% и просадкой 40% даёт коэффициент 0,5. Стратегия с доходностью 60% и просадкой 30% даёт коэффициент 2,0. Вторая вчетверо эффективнее, хотя её просадка глубже.
Метрика грубая, у неё есть ограничения, и профессионалы пользуются более сложными. Но для быстрой оценки она куда честнее разговора об одной только глубине падения, потому что заставляет назвать сразу оба числа.
Ориентир простой: значение около единицы — нормальный рабочий уровень, выше двух — хороший результат, ниже половины — риск не окупается.
Время под водой: длительность просадки важнее её глубины
Кроме глубины у просадки есть ещё длительность, и она нередко важнее.
Просадку в 20%, которая длится месяц, перенести легко. Те же 20%, растянутые на четырнадцать месяцев, ломают большинство инвесторов, потому что каждый месяц они получают отчёт, в котором ничего не улучшилось.
В профессиональной оценке для этого есть отдельная метрика — время под водой, то есть период от предыдущего максимума до возврата к нему. Стратегия, которая проводит под водой в среднем два месяца, и стратегия, которая проводит там девять, — это разные продукты, даже если глубина просадки у них одинаковая.
Выбирая стратегию, просите оба числа: насколько глубоко и как надолго. Второе по своей воле называют редко, потому что выглядит оно менее привлекательно.
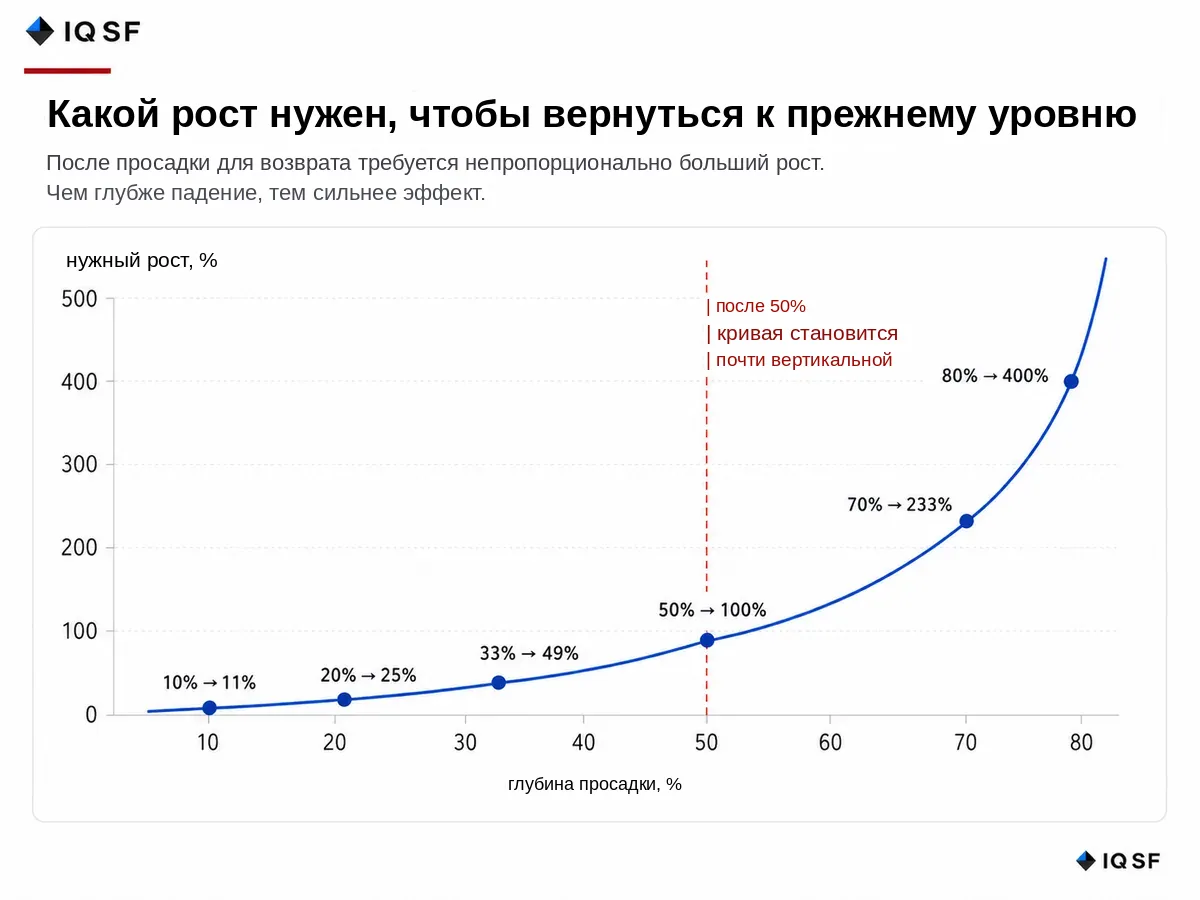
График 1. Асимметрия восстановления: после 50% линия становится почти вертикальной
Частые вопросы
Почему после падения на 50% нужен рост на 100%, чтобы выйти в ноль?
После падения на 50% нужен рост именно на 100%, потому что убыток считается от большей начальной суммы, а восстановление считается уже от меньшей суммы, оставшейся после падения. Если 1 млн долларов теряет половину стоимости, остаётся 500 тысяч, и этим 500 тысячам нужно удвоиться, чтобы снова стать миллионом. Зависимость быстро становится крутой: просадка 20% требует роста на 25%, а просадка 70% требует 233%.
Почему минус 20%, а потом плюс 20% не возвращают к исходной точке?
Минус 20%, а затем плюс 20% оставляют счёт примерно на 4% ниже стартовой точки, потому что рост считается от уменьшившейся базы. На 1 млн долларов минус 20% даёт 800 тысяч, а плюс 20% от этой суммы даёт 960 тысяч, то есть не хватает 40 тысяч. Тот же механизм объясняет, почему волатильность сама по себе стоит денег: счёт с чередованием +30% и -30% за четыре периода теряет около 17%.
Всегда ли меньшая просадка означает лучшую стратегию?
Не всегда, потому что одна лишь глубина просадки ничего не говорит о том, как стратегия ведёт себя дальше. Стратегия с просадкой 12% и доходностью 15% годовых за три года увеличивает капитал примерно в полтора раза, а стратегия с просадкой 35% и доходностью 55% годовых способна за тот же срок увеличить капитал почти вчетверо. Выбор зависит от того, готов ли инвестор остаться в стратегии при более глубокой просадке.
Как корректно сравнивать просадки двух разных стратегий?
Сравнивать только глубину просадки почти всегда некорректно, если у двух стратегий не совпадают период, риск и способ измерения. Стратегия, проверенная лишь в спокойный год, покажет меньшую просадку потому, что не встретила обвала, а расчёт по месячным данным может занижать цифру вдвое против дневных. Более честно судить по отношению годовой доходности к просадке: около единицы это нормальный уровень, а выше двух это хороший результат.
Почему длительность просадки важна не меньше её глубины?
Длительность просадки важна потому, что одна и та же просадка по-разному переносится в зависимости от того, сколько она длится, и это часто важнее самой глубины. Просадка 20%, которая длится месяц, переносится легко, а те же 20%, растянутые на четырнадцать месяцев, ломают большинство инвесторов, ведь каждый месяц отчёт показывает отсутствие улучшений. Это измеряется отдельно как время под водой, от предыдущего максимума до нового.