Двойной риск в управлении капиталом: что происходит с просадкой и доходностью при удвоении риска
В этой статье разберём, почему удвоение риска умножает обе стороны кривой капитала стратегии, как повышенный риск одновременно влияет и на просадки, и на доходность, и почему уровень риска инвестору стоит выбирать до начала цикла, а не на дне просадки.
Самый частый вопрос от инвесторов звучит так: можно ли взять риск повыше, но только с той стороны, где он увеличивает прибыль?
Короткий ответ: нет. И причина не в осторожности управляющего, а в самом устройстве модели.
Риск — это множитель, а не переключатель
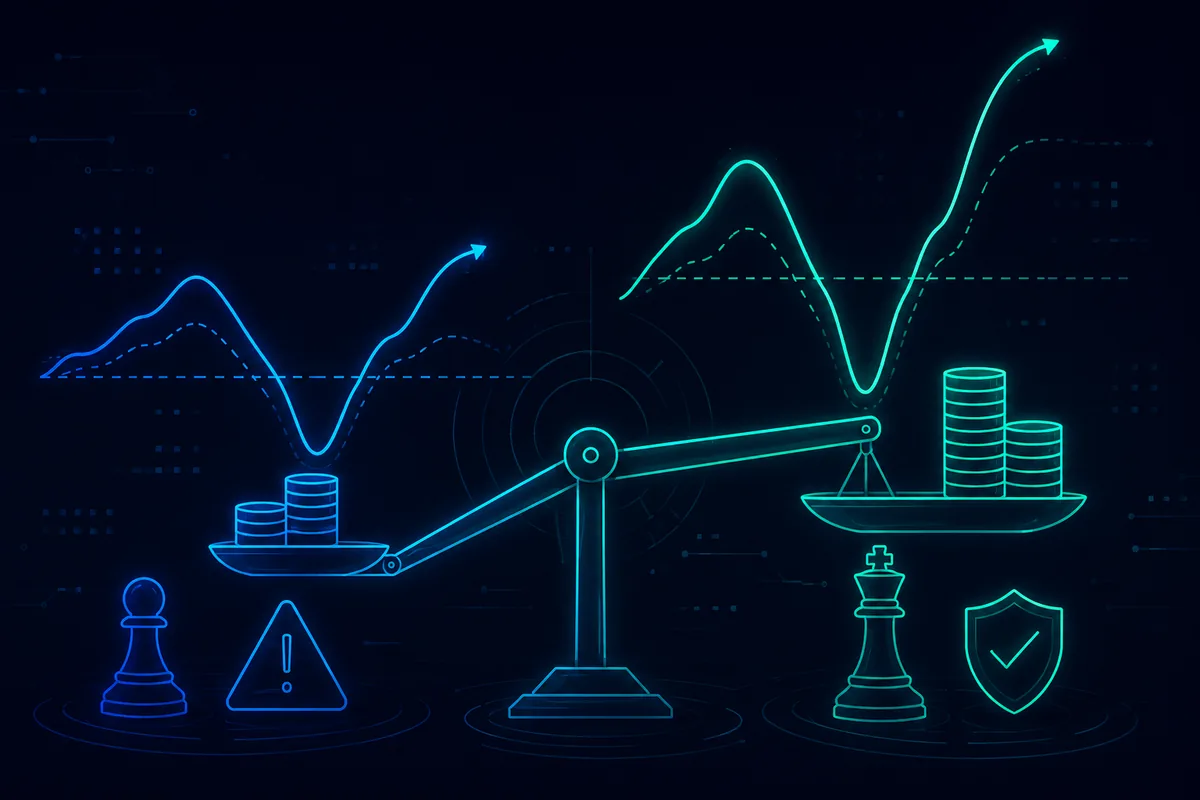
Удваивая риск, вы не добавляете отдельную настройку «зарабатывать больше». Вы умножаете на два всю кривую целиком, включая её нижнюю часть.
Возьмём счёт на $1 млн и стратегию с исторической просадкой 25%. Удваиваем риск. Просадка становится 50% — то есть в этот момент на счёте будет $500 000 вместо $750 000. Но тот же множитель работает и на восстановлении: цикл, который дал бы 60%, даст 120%.
Это одно решение, а не два отдельных. Нельзя оставить себе вторую половину и отказаться от первой.
Почему повышенный риск не означает более высокую вероятность убытков
Иллюзия рождается из языка. В обиходной речи слово «риск» означает вероятность плохого исхода, нечто близкое к опасности. В управлении капиталом риск — это амплитуда движения в обе стороны.
Когда инвестор слышит «выше риск», он представляет себе более высокую вероятность убытков. И тогда вопрос звучит логично: можно ли поднять доходность, не поднимая вероятность убытков?
Но настройка риска не меняет вероятность. Она меняет размер. Стратегия с удвоенным риском не начинает ошибаться чаще. Она просто делает то же самое в двойном размере. И прибыли, и убытки.
Это похоже на автомобиль: удвоив скорость, вы не обязательно начинаете чаще ошибаться в поворотах. Но каждая ошибка обходится дороже, а каждый выигрыш во времени становится больше.
Что происходит, когда риск снижают на дне просадки
Проблема не в математике. Проблема в моменте, когда принимается решение.
Повышенный риск выбирают в спокойный день, глядя на верхнюю часть кривой. Отказываются от него в тот день, когда счёт показывает минус 50%, глядя на нижнюю часть кривой. Между этими двумя днями проходит несколько месяцев, и на практике решение принимает уже другой человек — с другим эмоциональным состоянием и другим горизонтом.
Разберём типичный сценарий в цифрах.
Инвестор заводит $1 млн с удвоенным риском. Первые четыре месяца рынок благоприятен, и счёт вырастает до $1,4 млн. Ощущения отличные, решение кажется верным, инвестор начинает думать о том, чтобы добавить ещё.
Затем рынок разворачивается. Через три месяца на счёте $700 000. Это просадка 50% от пика и минус 30% от первоначальных вложений. Каждое утро цифра ниже вчерашней, и конца не видно.
В этот момент инвестор просит вернуть риск к базовому уровню. Решение выглядит совершенно разумным: остановить кровотечение.
Но вот что происходит дальше. Рынок восстанавливается, и стратегия отрабатывает просадку. С удвоенным риском счёт вернулся бы к $1,4 млн и пошёл выше. С базовым риском, включённым на дне, восстановление идёт вдвое медленнее, и к концу цикла на счёте около $1 млн.
Инвестор заплатил за удвоенный риск полную цену в виде глубокой просадки, но получил лишь половину компенсации — потому что вышел из режима повышенного риска ровно перед тем, как этот режим начал отыгрывать деньги обратно.
Это самый дорогой способ обращаться с риском: брать его на подъёме и убирать на дне.
Почему уровень риска фиксируют письменно
Именно поэтому уровень риска выбирают один раз, до старта, и фиксируют письменно. Не потому, что его нельзя изменить никогда, а потому, что менять его следует в спокойном состоянии, а не на дне просадки.
Письменное решение работает как договор с собой прежним. Тот, кто принимал решение, видел обе стороны кривой. Тот, кто сидит перед экраном на дне просадки, видит только одну.
Формулировка может быть простой. Уровень риска — такой-то. Ожидаемая максимальная просадка — такой-то процент и такая-то сумма денег. Изменение уровня риска возможно не раньше, чем завершится полный цикл, либо при признаках деградации стратегии, но не из-за текущей просадки.
Последняя часть — самая важная. Она заранее снимает единственную причину, по которой риск обычно снижают в неподходящий момент.
Как выбрать уровень риска: практическая проверка
Прежде чем соглашаться на удвоенный риск, посмотрите на нижнюю границу и честно ответьте себе на вопрос: если через полгода на счёте будет ровно эта сумма, я останусь в стратегии или закрою её?
Не «смог бы я теоретически это вытерпеть», а именно так: останусь или закрою?
Если ответ «закрою», удвоенный риск вам не подходит, каким бы привлекательным ни выглядел потенциал роста. Стратегия, из которой вы выходите на дне, не даёт вам верхнюю часть кривой. Она даёт только нижнюю.
Есть и практическая проверка, которая многое проясняет. Возьмите сумму, которую собираетесь вложить, умножьте её на ожидаемую просадку и произнесите результат вслух как факт. Не «может быть, временно», а «на счёте будет эта сумма, и это нормальный сценарий».
Если эта фраза вызывает внутреннее сопротивление, уровень риска нужно снизить. И снизить сейчас, пока цена вопроса — только упущенная прибыль, а не потом, когда ценой станет реализованный убыток.
Чего удвоенный риск не делает
Удвоенный риск не превращает плохую стратегию в хорошую. Если у стратегии нет преимущества, удвоение риска просто ускоряет путь к нулю.
Удвоенный риск не сокращает время. Может казаться, что цель будет достигнута вдвое быстрее, но вместе с амплитудой растёт и глубина просадок, а выбираться из более глубокой ямы дольше. Разгон и торможение усиливаются одновременно.
И удвоенный риск не масштабируется бесконечно. Начиная с определённого уровня появляется вероятность необратимой потери, после которой восстановление невозможно математически, а не психологически. В этом и вся разница между риском и ставкой: риск можно пережить, а ставка либо выиграна, либо проиграна.
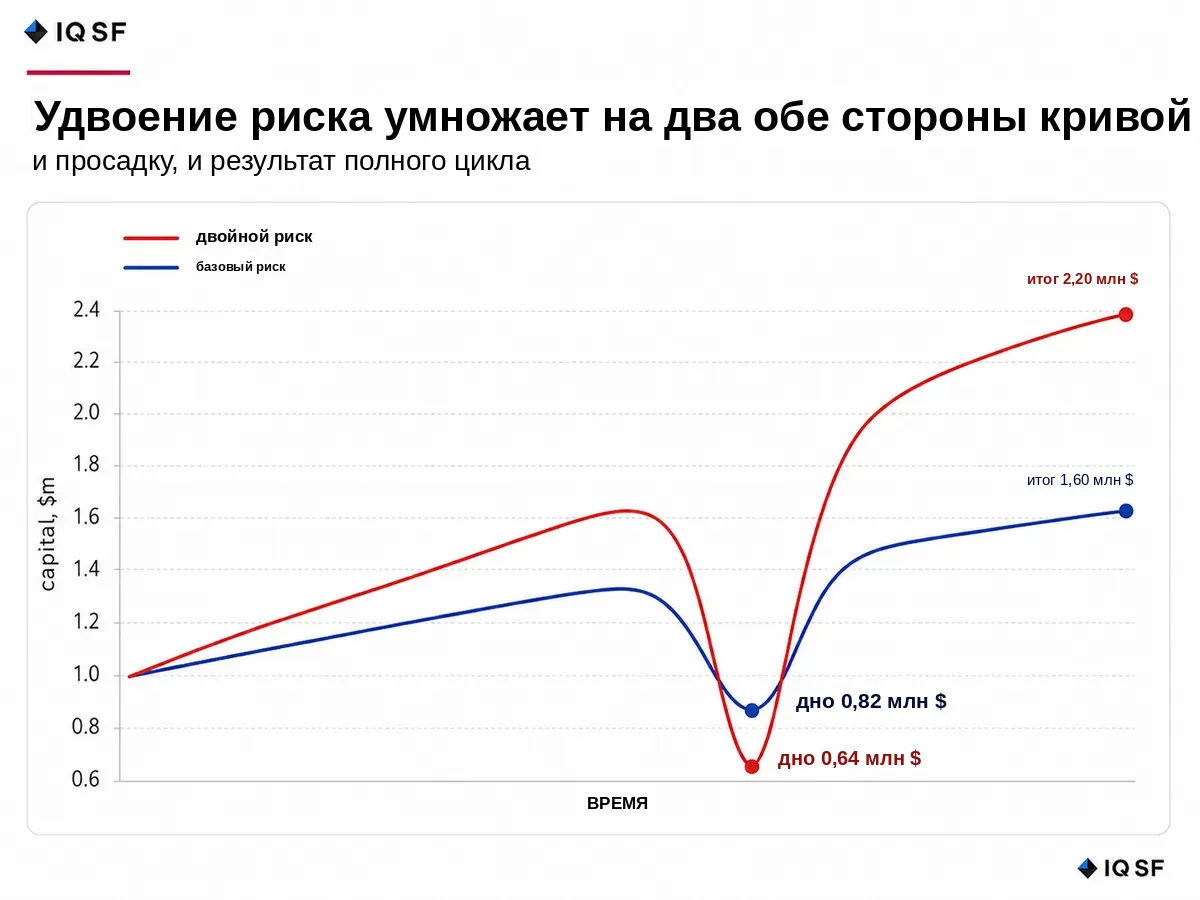
График 1. Удвоение риска умножает на два обе стороны кривой: и просадку, и результат цикла.
Частые вопросы
Что на самом деле происходит, когда риск в стратегии управления капиталом удваивают?
Удвоение риска умножает на два всю кривую капитала целиком: и просадку, и восстановление. Счёт на $1 млн со стратегией, исторически дающей просадку 25%, при удвоенном риске получит просадку 50%, а цикл, который принёс бы 60%, при удвоении даст 120%. Это одно решение, затрагивающее обе стороны кривой, а не способ оставить себе рост и отказаться от падения.
Означает ли повышенный риск более высокую вероятность убытков?
Нет, повышенный риск меняет размер результата, а не его вероятность. В обиходной речи слово «риск» звучит как опасность, но в управлении капиталом оно означает амплитуду движения в обе стороны, поэтому стратегия с удвоенным риском не начинает ошибаться чаще, она просто делает всё в двойном размере: и прибыль, и убытки. Это похоже на удвоение скорости автомобиля: ошибок не обязательно становится больше, но каждая из них обходится дороже.
Почему снижать риск во время просадки часто оказывается неверным решением?
Потому что это фиксирует худшую часть цикла и лишает инвестора последующего восстановления. Инвестор, вернувший удвоенный риск к базовому уровню после просадки в 50%, получает вдвое более медленное восстановление и заканчивает цикл около исходного капитала, а не у более высокого пика, который дал бы режим удвоенного риска. Инвестор платит полную цену просадки, но получает лишь половину компенсации.
Как инвестору выбрать приемлемый уровень риска перед тем, как инвестировать?
Стоит посчитать ожидаемую просадку в деньгах и честно ответить себе: останетесь ли вы в стратегии, если через полгода счёт покажет именно эту сумму, или закроете её? Если ответ «закрою», такой уровень риска не подходит: выход на дне лишает последующего восстановления. Уровень риска фиксируют письменно и меняют только после полного цикла или явных признаков деградации стратегии, а не из-за временной просадки.