Доходность инвестиций: как считать годовую и среднегодовую
В этой статье разбираем, как правильно рассчитывать годовую и среднегодовую доходность инвестиций, почему среднее арифметическое может вводить в заблуждение, как пополнения, комиссии и инфляция влияют на итоговый результат и почему доходность важно оценивать вместе с рисками.
Доходность инвестиций это прирост капитала в процентах к вложенной сумме: итоговая сумма плюс полученные выплаты минус вложенное, делённое на вложенное. Годовая доходность приводит этот результат к сроку в один год, а среднегодовая (CAGR) показывает постоянный темп роста, который за несколько лет дал бы тот же итог.
Как считать доходность инвестиций: базовая формула
Простая доходность показывает, на сколько процентов выросли вложенные деньги за весь срок, и считается по суммам, которые реально пришли к инвестору.
Условный пример: бумаги куплены за 100 000 рублей, через два года проданы за 112 000, а за это время пришло 6 000 рублей купонов. Доходность = (112 000 + 6 000 - 100 000) / 100 000 = 18% за два года. Комиссии и налог уменьшают итог, поэтому считать стоит по деньгам, которые действительно остались у инвестора. Налог по состоянию на октябрь 2026 года в общем случае такой (п. 1.1 ст. 224 Налогового кодекса): с дохода от продажи ценных бумаг, купонов, дивидендов и процентов по вкладам сверх необлагаемой суммы платят НДФЛ 13%, а с части таких доходов за год свыше 2,4 млн рублей 15%. В примере прибыль 18 000 рублей после налога 13% становится 15 660 рублей, то есть 15,66% за два года.
У простой доходности один недостаток: она не учитывает время. 18% за два года и 18% за шесть лет это очень разные результаты, поэтому для сравнения вложений результат приводят к году.
Годовая доходность инвестиций: как привести результат к году
Годовая доходность это результат, пересчитанный на срок в один год: (1 + доходность за период)^(365 / число дней) - 1.
Для примера выше: 1,18^(1/2) - 1 = 8,6% годовых, а не 18 / 2 = 9%. Разница появляется потому, что прибыль первого года во втором году сама приносит доход. Иногда «годовой доходностью» называют результат одного календарного года, например за 2025-й, и это тоже верно, если так и подписано.
Короткий период, приведённый к году, даёт обманчиво высокие числа. По обзору Банка России медианная доходность стратегий доверительного управления за первое полугодие 2026 года составила 6,2%. В пересчёте на год это 1,062^2 - 1 = 12,8%, но только если второе полугодие повторит первое. Удачные +10% за квартал превращаются в 46,4% годовых, хотя никто не обещал, что следующие три квартала будут такими же.
Так же устроены ставки по вкладам: банк называет простую годовую ставку, а капитализация процентов добавляет к ней доход на доход. По данным Банка России, средняя максимальная ставка по вкладам в десяти крупнейших банках по итогам третьей декады сентября 2026 года составила 13,05% годовых. С ежемесячной капитализацией такая ставка за год даёт (1 + 0,1305 / 12)^12 - 1 = 13,86%.
Среднегодовая доходность: формула CAGR
Среднегодовая доходность (CAGR) это постоянный годовой темп, с которым капитал пришёл бы от начальной суммы к конечной: (конечная сумма / начальная сумма)^(1 / число лет) - 1.
Если капитал удвоился за семь лет, среднегодовая доходность равна 2^(1/7) - 1 = 10,4%, а не 100 / 7 = 14,3%. В Excel её считает функция ЭКВ.СТАВКА: =ЭКВ.СТАВКА(7; 100000; 200000) вернёт те же 10,4%.
Проверим формулу на наших данных. По панели стратегий IQSF на 4 октября 2026 года итог стратегии Basket 50 с 1 августа 2019 года составляет 7086,43%, то есть капитал вырос в 71,86 раза за 2 621 день, или за 7,176 года (панель считает год за 365,25 дня, с учётом високосных). 71,86^(1/7,176) - 1 = 81,43%, это и есть CAGR на панели. Рядом с этим числом на той же панели стоят риски: максимальная просадка -28,59% и самый долгий период просадки 241 день, причём эта просадка на дату среза не закрыта, а 2026 год к 4 октября идёт с результатом -4,38%. Прошлые результаты не гарантируют будущих.
Годовые результаты стратегии не складываются, а перемножаются: (1 + 0,5037) × (1 + 0,658) × ... × (1 - 0,0438) за восемь календарных лет панели (2019 и 2026 годы неполные) дают те же 71,86 раза. Каждый год проценты начисляются на сумму, которая уже выросла или уменьшилась.
Почему среднее арифметическое доходностей врёт
Среднее арифметическое годовых доходностей завышает результат, потому что процент прибыли и процент убытка считаются от разных сумм.
Самый короткий пример: +50% в первый год и -50% во второй. Среднее арифметическое равно нулю, а капитал на деле уменьшился на 25%: 100 рублей превратились в 150, а потом в 75. Среднегодовая доходность здесь -13,4%. Почему после падения на 50% для возврата нужен рост на 100%, подробно разобрано в статье о восстановлении после просадки.
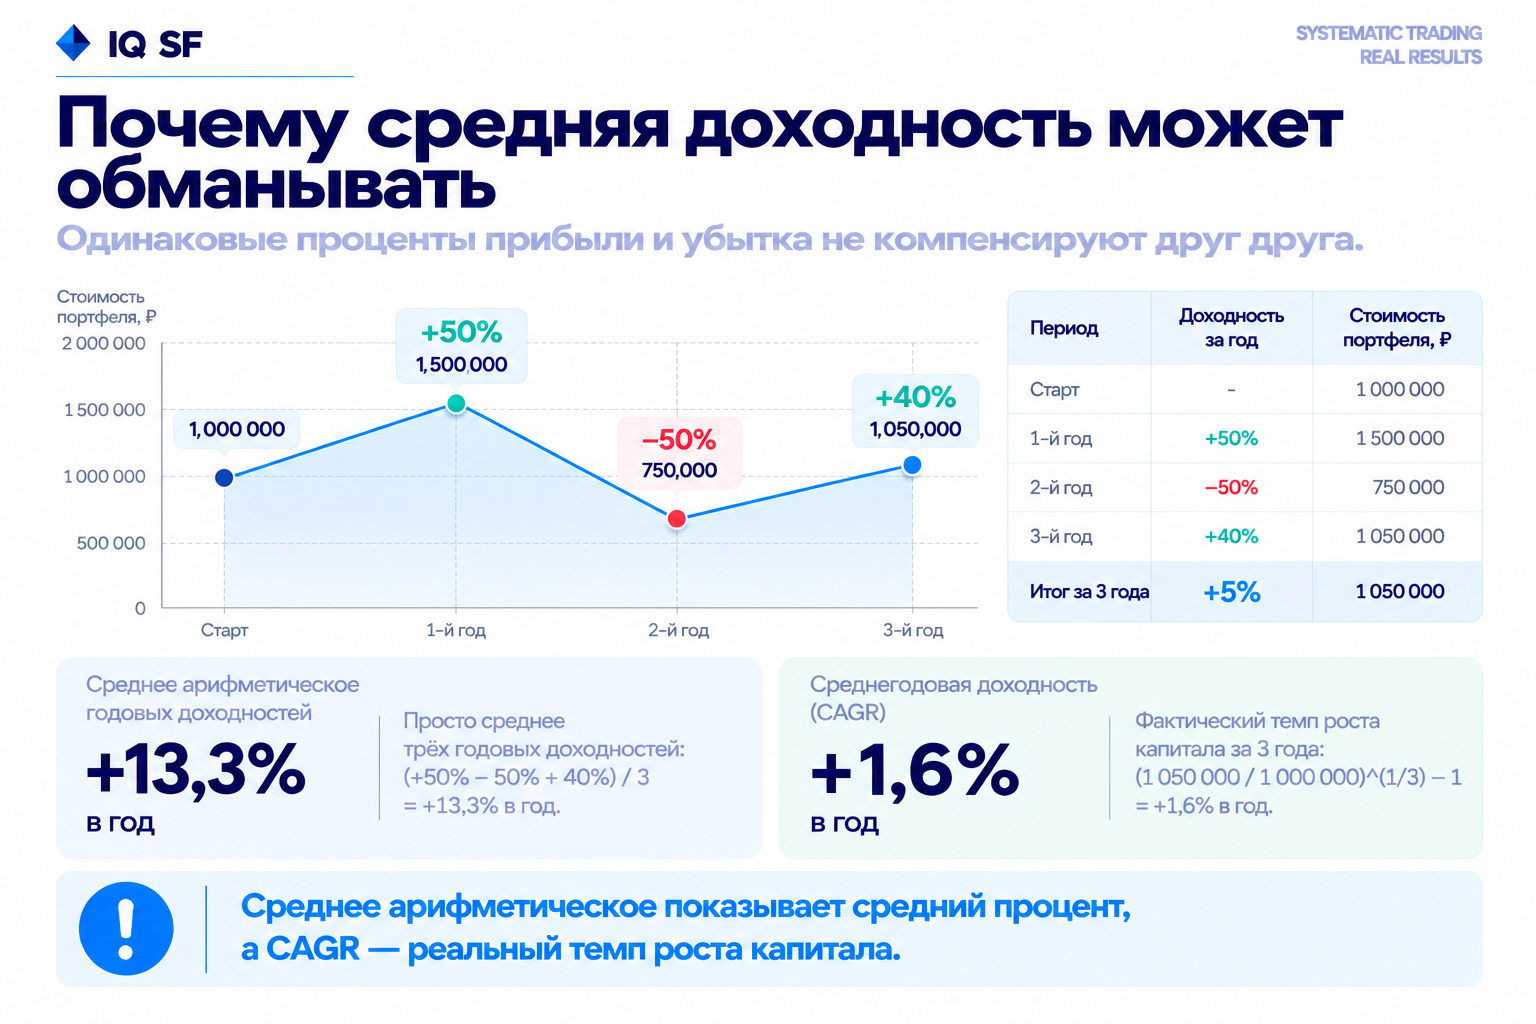
Пример расчёта на трёх годах:
Год | Доходность за год | Капитал на конец года |
Старт | 1 000 000 рублей | |
1-й | +50% | 1 500 000 рублей |
2-й | -50% | 750 000 рублей |
3-й | +40% | 1 050 000 рублей |
Итог за три года | среднее арифметическое +13,3% в год | +5% за три года, CAGR +1,6% в год |
Рекламная фраза «в среднем 13% в год» здесь формально верна, а инвестор за три года заработал 5% на всё. Чем сильнее скачет доходность по годам, тем больше разрыв между средним арифметическим и CAGR, поэтому вложения за несколько лет оценивают по среднегодовой доходности.
Доходность с пополнениями и выводами: время против денег
Когда инвестор пополняет или забирает деньги, у одной и той же стратегии появляются две доходности: взвешенная по времени показывает работу стратегии, а взвешенная по деньгам показывает результат самого инвестора.
Пусть стратегия за первый год заработала +20%, а за второй потеряла 10%. Её доходность, взвешенная по времени, равна 1,2 × 0,9 - 1 = 8% за два года, или 3,9% в год. Инвестор А вложил 100 000 рублей в начале и получил 108 000. Инвестор Б тоже вложил 100 000, а после удачного года добавил ещё 200 000: 320 000 × 0,9 = 288 000 при вложенных 300 000. Стратегия заработала, а инвестор Б потерял 12 000 рублей, его доходность, взвешенная по деньгам, составила -3,0% в год.
Результат управляющего принято показывать доходностью, взвешенной по времени: её по общему правилу требует международный стандарт раскрытия результатов GIPS. Свою доходность с пополнениями и выводами инвестор считает функцией Excel ЧИСТВНДОХ по датам и суммам взносов. Почему эти две цифры расходятся у реальных людей, разобрано в статье о том, почему инвестор зарабатывает меньше стратегии.
Реальная доходность: за вычетом инфляции и в сравнении со вкладом
Реальная доходность показывает, насколько выросла покупательная способность денег: (1 + доходность) / (1 + инфляция) - 1.
По данным Минэкономразвития годовая инфляция на 28 сентября 2026 года составила 6,26%, около 6,3%. Если за год вклада она останется такой же, вклад под 13,05% годовых даст реальную доходность 1,1305 / 1,063 - 1 = 6,35%. Простое вычитание 13,05 - 6,3 = 6,75% слегка завышает результат, и на больших ставках и инфляции ошибка растёт.
Сравнивать вклад и стратегию по одной цифре доходности нельзя. Ставка по вкладу известна заранее, а вклад застрахован в общем случае на сумму до 1,4 млн рублей в одном банке. Доходность стратегии меняется от года к году и проходит через просадки, поэтому рядом с ней всегда нужны глубина и длительность просадок за весь период.
Материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией.
Частые вопросы
Как посчитать годовую доходность инвестиций?
Разделите итог (конечная сумма плюс выплаты) на вложенную сумму, возведите в степень 365 / число дней владения и вычтите единицу. Например, +18% за два года дают 1,18^(1/2) - 1 = 8,6% годовых. Периоды короче года лучше не приводить к году: один удачный месяц превращается в нереальные проценты.
Чем годовая доходность отличается от среднегодовой?
Годовая доходность описывает один год или результат, пересчитанный на год. Среднегодовая (CAGR) усредняет несколько лет с учётом того, что проценты начисляются на уже выросшую сумму. Для срока больше года сравнивать вложения стоит по среднегодовой доходности.
Как посчитать среднегодовую доходность в Excel?
Функция ЭКВ.СТАВКА(число лет; начальная сумма; конечная сумма) возвращает CAGR, например =ЭКВ.СТАВКА(5; 100000; 150000) даёт 8,4%. Тот же результат даёт формула =(150000/100000)^(1/5)-1. Если были пополнения и выводы, нужна функция ЧИСТВНДОХ со столбцами дат и сумм.
Какая доходность инвестиций считается хорошей?
Хорошей можно считать доходность, которая обгоняет инфляцию и вклад с учётом риска. Ориентиры по данным на конец сентября 2026 года: годовая инфляция около 6,3%, средняя максимальная ставка по вкладам в крупнейших банках 13,05%. Доходность выше этих уровней почти всегда означает больший риск, поэтому её оценивают вместе с максимальной просадкой и её длительностью.
Как считать доходность, если счёт пополнялся?
Простая формула здесь искажает картину, потому что новые деньги работали меньший срок. Для оценки стратегии считают доходность, взвешенную по времени, а для оценки своего результата доходность, взвешенную по деньгам, через ЧИСТВНДОХ в Excel или аналогичную функцию в других таблицах.