Портфель стратегий: почему три средние обычно лучше одной отличной
В этой статье разбираем, почему портфель из нескольких стратегий может быть устойчивее одной высокодоходной, как сочетание разных источников прибыли помогает сократить просадки и время восстановления, почему низкая корреляция не всегда защищает от рисков и как правильно оценивать эффективность портфеля стратегий.
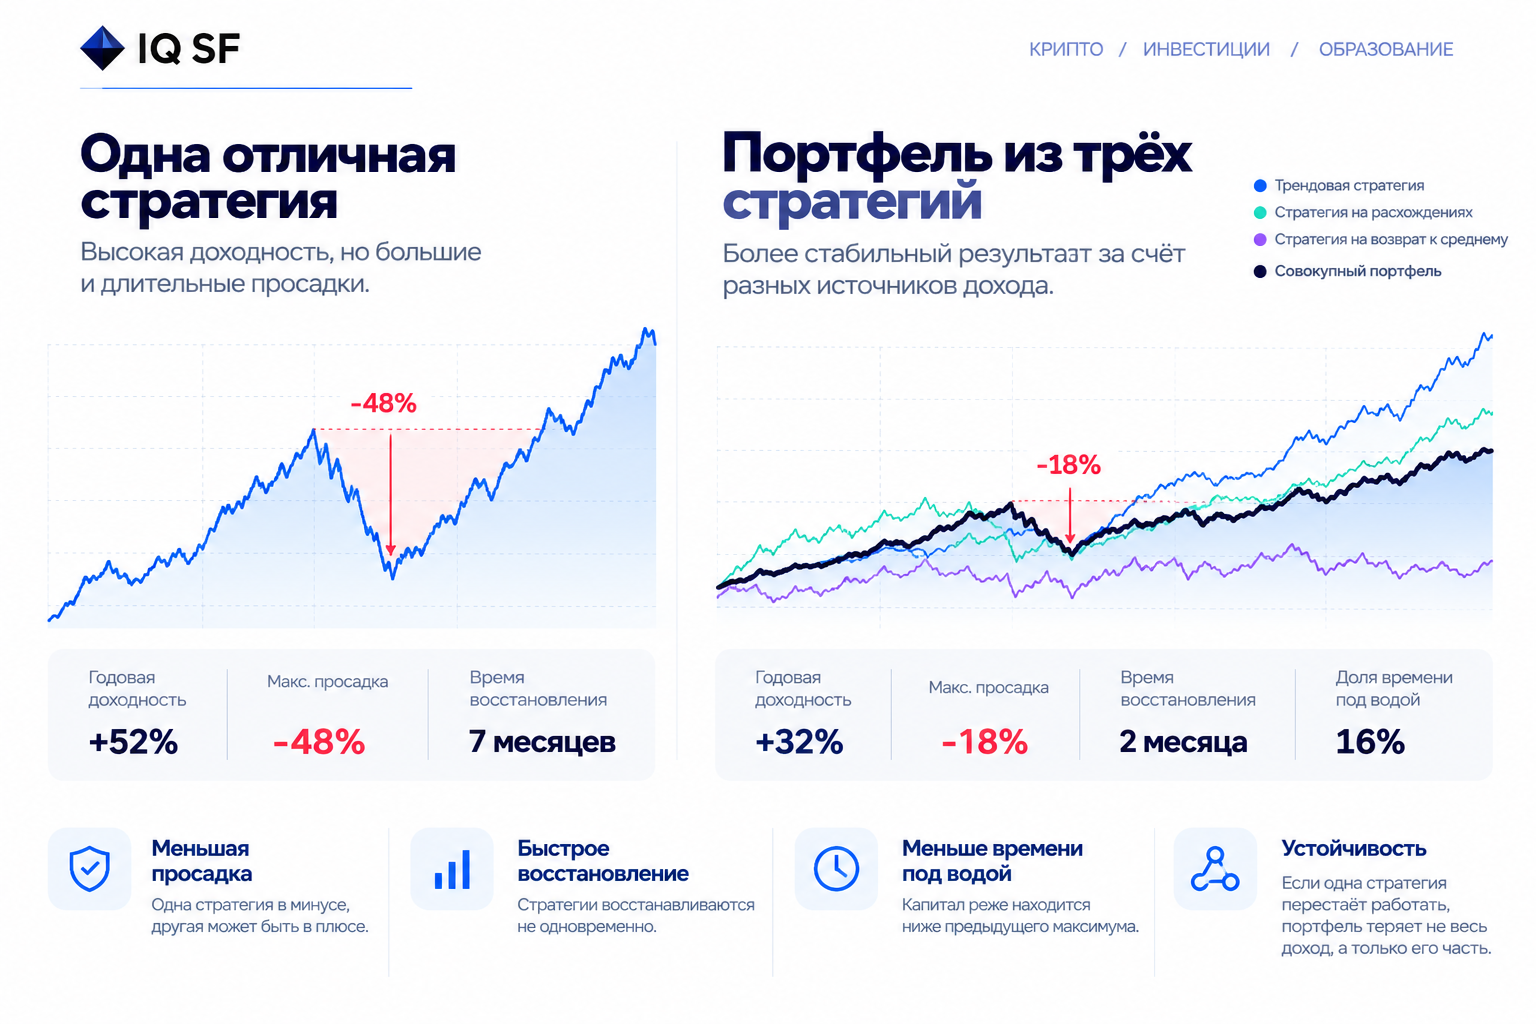
Портфель стратегий это распределение капитала между несколькими способами зарабатывать, а не между несколькими активами. Три стратегии со средними показателями, зарабатывающие по разным причинам, обычно дают более пригодный для жизни результат, чем одна стратегия с лучшими числами.
Причина не в доходности, а в форме кривой. Одна стратегия, какой бы хорошей она ни была, имеет свои плохие периоды, и эти периоды идут подряд. Инвестор обычно выходит именно в них, поэтому отличная стратегия, из которой вышли на дне, не сработала.
Ниже разобрано, что именно улучшается, какая ошибка встречается чаще всего, какие источники дохода действительно различаются и как проверить такой портфель.
Что именно улучшается
Глубина просадки. Когда одна конструкция в минусе, другая может быть в плюсе, и совокупная просадка оказывается меньше худшей из них по отдельности.
Срок восстановления. Это важнее глубины, потому что ломает инвестора именно длительность. Стратегии восстанавливаются не одновременно, и совокупное время под водой сокращается.
Доля времени под водой. Отдельная величина, о которой редко говорят: какую часть всего срока капитал находился ниже предыдущего максимума. Она описывает не отдельное событие, а режим существования, и в портфеле сокращается заметнее, чем глубина.
Устойчивость к одному сломавшемуся источнику. Если фактор, на котором зарабатывала одна из конструкций, перестал работать, портфель теряет часть дохода, а не весь. Это единственная защита от сценария, в котором стратегия не просто попала в плохой период, а перестала работать навсегда.
Вероятность досидеть до результата. Она не считается в бэктесте, но определяет фактический результат инвестора сильнее любой из посчитанных метрик.
Чего распределение не улучшает, стоит сказать прямо: средней доходности. Она станет средней по портфелю, то есть ниже, чем у лучшей стратегии. Это плата за всё перечисленное выше, и покупается здесь не доход, а вероятность его дождаться.
Главная ошибка: пять стратегий с общей причиной
Портфель из пяти конструкций, построенных на одном принципе, в кризисный день ведёт себя как одна с пятикратным размером.
Ошибка тем опаснее, что визуально всё выглядит правильно: пять разных названий, пять разных кривых, низкая корреляция доходностей на всей истории. А потом приходит день широкого движения, и все пять уходят в минус одновременно, потому что зарабатывали они на одном и том же.
Отдельно стоит понимать, почему низкая корреляция здесь не аргумент. Коэффициент считается по всей выборке, где подавляющее большинство дней спокойные. Поведение в редкие плохие дни в этом среднем просто тонет. Две конструкции могут показывать корреляцию около нуля за год и совпадать почти идеально в те три дня, ради которых портфель и собирался.
Проверяется это не описаниями и не средней корреляцией, а поведением в конкретные плохие дни прошлого.
Какие источники дохода действительно различаются
Направление. Доход от роста актива. Требует растущего рынка, в падающем не работает.
Расхождение инструментов. Доход от того, что одни инструменты сильнее других. Не требует роста, но не работает, когда рынок движется одинаково по всей доске.
Схождение цен. Доход от возврата цены к норме. Работает в спокойном режиме, теряет на длительных расхождениях. Просадки короткие и глубокие.
Продолжение движения. Доход от устойчивых трендов в любую сторону. Теряет в боковике, и просадки здесь длинные и пологие, то есть по форме противоположные предыдущему пункту.
Горизонт. Конструкция на минутах и конструкция на неделях реагируют на одно и то же событие по-разному, даже если принцип у них общий.
Портфель, собранный из разных пунктов этого списка, действительно распределён. Портфель из пяти вариантов одного пункта только выглядит распределённым.
Особенно полезно сочетать источники с противоположной формой просадки: короткие и глубокие с длинными и пологими. Они почти никогда не наступают одновременно.
Сколько стратегий имеет смысл
Основной эффект от распределения достигается на первых трёх или четырёх разных источниках. Дальше каждая следующая добавляет мало, а сложность наблюдения растёт линейно.
Для частного инвестора разумной рамкой обычно оказывается два или три способа зарабатывать, различающихся по источнику дохода, при понятном правиле, что делать, если один из них перестал работать.
Важнее числа другое: у каждой части должно быть заранее описанное условие вывода из портфеля. Без него плохой период неотличим от поломки, и решение принимается в тот момент, когда принимать его хуже всего.
Как распределять веса
Простой равный вес между частями работает лучше, чем кажется, и заметно лучше, чем сложные расчёты по исторической доходности: последние всегда дают больший вес тому, что уже отработало.
Более точный подход выравнивает части не по сумме вложенного, а по их вкладу в общий риск. Стратегия с плечом и стратегия без него при одинаковой сумме создают разный риск, и равный денежный вес означает неравное влияние на результат.
Чего делать не стоит: увеличивать вес части, которая последний год показывала лучший результат. Это самая частая и самая дорогая ошибка при пересмотре портфеля, потому что она систематически покупает на максимуме.
Как проверить такой портфель
Три вопроса и ни одного сложного расчёта.
Первый: на чём зарабатывает каждая часть и в какие периоды этот источник не работает. Если на все части ответ один, портфеля нет.
Второй: что делали части в худшие дни рынка за последние годы. Однонаправленное движение сопоставимой величины означает одну позицию.
Третий: какой была совокупная просадка и совокупный срок восстановления, а не сумма отдельных. Считать нужно по объединённой кривой, а не складывать показатели частей.
Считается всё это из истории операций, доступной по ключу только для чтения, который не даёт ни права торговли, ни права вывода. Наш сервис IQ Metrics собирает такие показатели по выгрузке, в том числе поведение в отдельные периоды.
Коротко
Портфель стратегий уменьшает разброс и сокращает время под водой, а не увеличивает доходность. Плата за это средняя доходность вместо лучшей.
Работает он только тогда, когда части зарабатывают по разным причинам. Пять стратегий на одном принципе это одна стратегия с пятикратным размером, и обнаруживается это в первый же день широкого движения.
Низкая корреляция за год этого не опровергает: она считается по спокойным дням, а решают редкие плохие.
Не является индивидуальной инвестиционной рекомендацией. Прошлые результаты не гарантируют будущей доходности.