Диверсификация простыми словами: что это и когда она перестаёт работать
В этой статье разбираем, что такое диверсификация и как она помогает снижать инвестиционные риски, почему большое количество активов не гарантирует защиту от потерь, как меняется поведение портфеля во время кризиса и почему распределение капитала между разными источниками дохода может быть эффективнее, чем между отдельными криптовалютами.
Диверсификация это распределение денег между вложениями, которые ведут себя по-разному. Смысл не в количестве позиций, а в различии их поведения: если всё в портфеле падает одновременно, диверсификации нет, сколько бы строк в нём ни было.
Отсюда правило, которое сокращает половину разговоров на эту тему. Диверсификация считается не числом активов, а их поведением в худший день.
Ниже разобрано, как это работает на понятном примере, почему количество не помогает, что действительно различается, и как проверить собственный портфель без сложных расчётов.
Как это работает на понятном примере
Представьте два бизнеса в одном городе: продажа зонтов и продажа мороженого. Дождливое лето это плохой год для мороженого и хороший для зонтов. Жаркое лето наоборот.
Владелец обоих бизнесов зарабатывает меньше, чем владелец правильно угаданного, но зато он зарабатывает каждый год. Он обменял часть потенциальной прибыли на предсказуемость результата.
Это и есть вся идея. Диверсификация не увеличивает доходность, она уменьшает разброс. Платой за спокойствие становится отказ от максимального результата.
Здесь же видно и условие, при котором идея работает. Она работает потому, что погода не может быть одновременно дождливой и жаркой. Как только появляется фактор, бьющий по обоим бизнесам сразу, например запрет на уличную торговлю, распределение перестаёт помогать. Оба бизнеса оказываются связаны через причину, о которой владелец не думал.
Почему количество не помогает
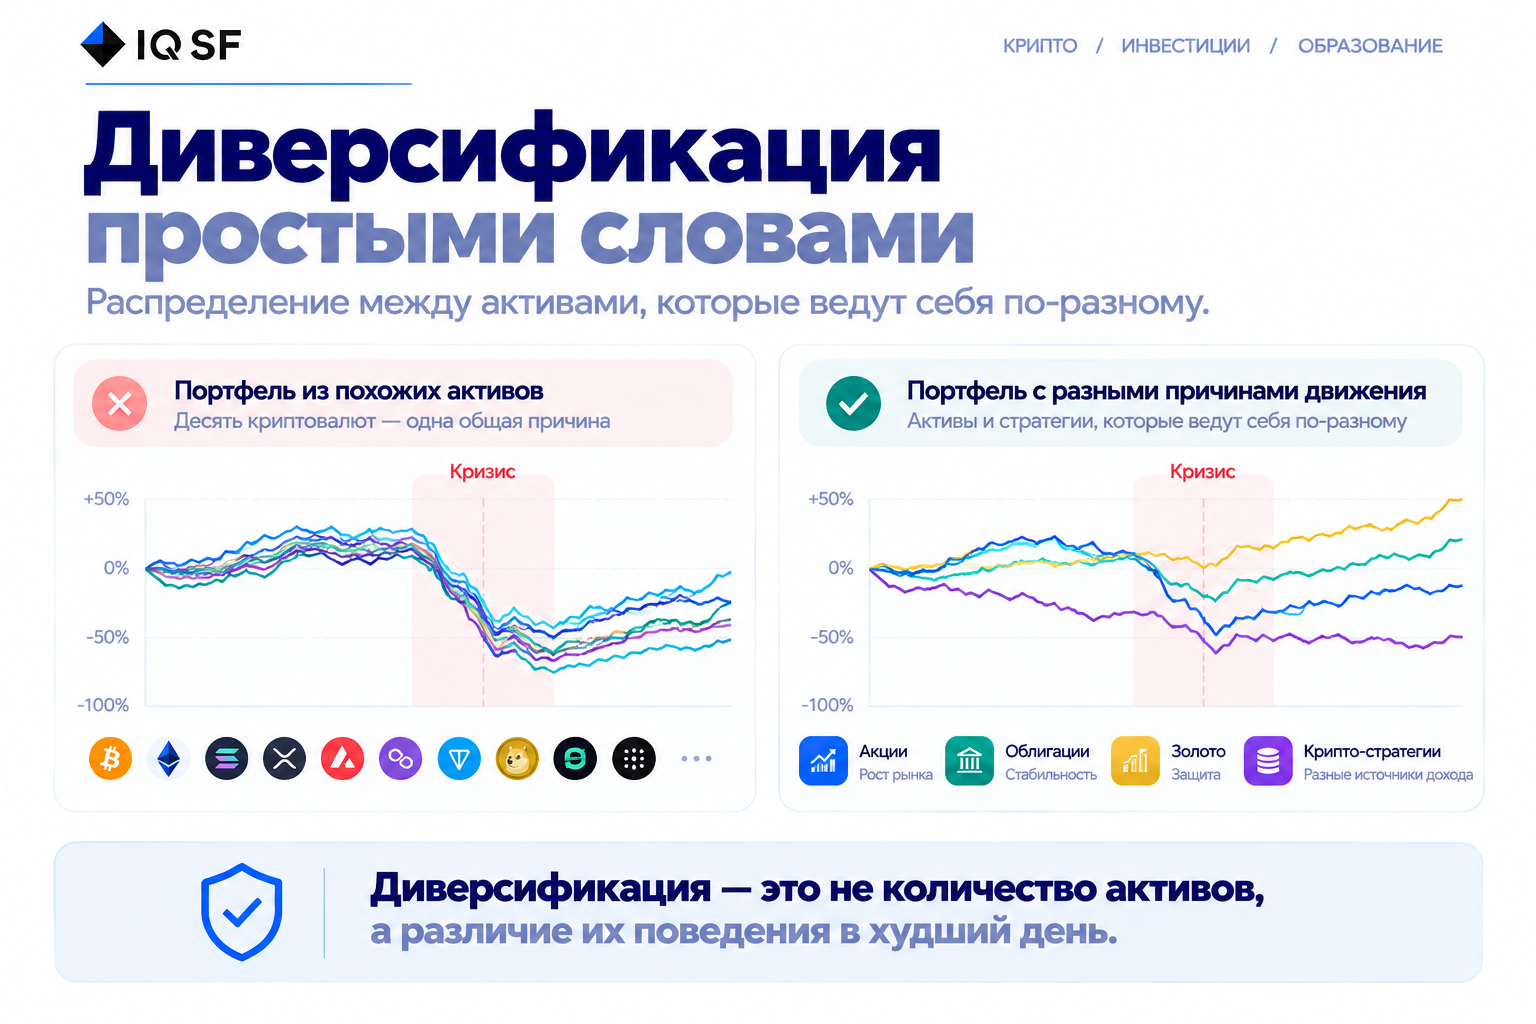
Самая частая ошибка выглядит так: инвестор покупает десять разных криптовалют вместо одной и считает, что распределил риск.
В спокойное время эти десять действительно ведут себя по-разному. В день паники они падают вместе, потому что у них общая причина движения: настроение всего рынка. Десять позиций с общей причиной это одна позиция, просто разложенная на десять строк.
То же самое происходит и вне криптовалюты. В 2022 году акции и облигации, классическая пара для распределения риска, упали вместе, потому что причина падения была общей для обеих: рост ставок. Связь между ними не была придуманной, просто появился фактор сильнее прежних, и он подействовал на обе части одинаково.
Вывод из обоих примеров один. Спрашивать нужно не «сколько у меня активов», а «что заставляет их двигаться» и «что произойдёт, если эта причина сработает против всех сразу».
Почему связи усиливаются именно в кризис
Это свойство стоит понимать отдельно, потому что оно превращает диверсификацию в иллюзию ровно тогда, когда она нужнее всего.
В спокойное время цена каждого актива движется под влиянием собственных причин: новостей о конкретном проекте, притока в конкретный сектор, локального спроса. Этих причин много, они разные, и активы расходятся.
В момент паники причина остаётся одна: участникам нужны деньги. Продают не то, что подешевело, а то, что можно продать быстро. Поэтому падает всё сразу, и связь между активами, измеренная в спокойный период, в кризис перестаёт описывать реальность.
Практическое следствие: любые расчёты распределения, сделанные по средним значениям за длительный период, систематически завышают степень защиты. Портфель собирается по данным спокойного режима, а проверяется в стрессовом.
Что действительно различается
Классы активов. Акции, облигации, недвижимость, золото, цифровые активы. Различаются, но в кризисы сходятся сильнее, чем хотелось бы.
Валюты. Часть риска снимается тем, что сбережения распределены по разным валютам, потому что причина их движения действительно разная.
Источник дохода. Наименее очевидный и самый полезный уровень. Доход от роста актива и доход от разницы между инструментами это два разных источника: первый требует растущего рынка, второй нет. Портфель, в котором есть оба, переживает падение рынка иначе, чем портфель, где есть только первый.
Время входа. Распределение покупок во времени снимает риск одного неудачного дня. Простая мера, которая ничего не стоит и не требует никаких расчётов.
Горизонт. Вложение на год и вложение на десять лет реагируют на одно и то же событие по-разному, потому что у них разные условия выхода.
Портфель стратегий вместо портфеля активов
Для инвестора в цифровых активах распределение между монетами даёт мало, потому что причина движения у них общая. Больше даёт распределение между способами зарабатывать.
Направленная стратегия зарабатывает на росте. Нейтральная зарабатывает на разнице между инструментами. Стратегия на коротком горизонте и стратегия на длинном реагируют на одно и то же событие по-разному.
Здесь важно не повторить ту же ошибку на новом уровне. Пять стратегий, построенных на одном принципе, в кризисный день ведут себя как одна с пятикратным размером. Проверяется это не описанием стратегий, а их поведением в конкретные плохие дни прошлого.
Чего диверсификация не делает
Стоит назвать прямо, чтобы не ждать от неё лишнего.
Она не защищает от общего падения рынка. Если падает всё, портфель упадёт тоже, просто меньше, чем худшая его часть.
Она не увеличивает доходность. Средний результат портфеля ниже результата его лучшей части, и это не побочный эффект, а цена сделки.
Она не заменяет размер позиции. Плечо, применённое ко всему портфелю сразу, обнуляет любую степень распределения.
Она не работает задним числом. Распределение, собранное после падения, защищает от того, что уже случилось.
Как проверить собственную диверсификацию
Возьмите три или четыре худших дня рынка за последние годы и посмотрите, что в эти дни делал каждый элемент портфеля. Если все ушли в минус примерно одинаково, портфель состоит из одной позиции, как бы он ни выглядел на бумаге.
Это простая проверка, и она даёт больше, чем любая средняя величина за год: именно поведение в хвосте определяет, ради чего портфель собирался.
Тот же способ применим к оценке чужой стратегии или набора стратегий. Показатели считаются из истории операций, которая доступна по ключу только для чтения, не дающему ни права торговли, ни права вывода. Наш сервис IQ Metrics считает по такой выгрузке в том числе поведение в отдельные периоды, и это интереснее среднего результата за год.
Коротко
Диверсификация это распределение между вложениями с разными причинами движения. Количество позиций само по себе ничего не решает.
Связи между активами усиливаются именно в кризис, поэтому расчёты по средним значениям завышают степень защиты. Проверяется распределение поведением в худший день, а не составом на бумаге.
Для цифровых активов распределение между монетами работает слабо, а распределение между источниками дохода работает лучше.
Не является индивидуальной инвестиционной рекомендацией. Прошлые результаты не гарантируют будущей доходности.