Волатильность простыми словами: что это и как её считать
В этой статье разбираем, что такое волатильность простыми словами, как её рассчитать и чем она отличается от просадки, почему низкие колебания цены не всегда означают низкий риск и как IQSF использует показатели волатильности для оценки торговых стратегий и управления рисками.
Волатильность это мера того, насколько сильно колеблется цена: чем шире разброс её ежедневных изменений, тем выше волатильность. Её считают как стандартное отклонение доходностей и обычно приводят к году: по нашему расчёту годовая волатильность биткоина с августа 2019 по октябрь 2026 года составила около 60%.
Волатильность говорит о размахе колебаний, но не об их направлении и не о том, сколько денег можно потерять подряд. Для второго есть отдельная мера, просадка, и путать их дорого.
Что такое волатильность и что она показывает
Волатильность показывает, как далеко цена обычно отходит от своего среднего движения, и одинаково учитывает резкие взлёты и резкие падения.
Два актива могут за год вырасти на одни и те же 10%. Если цена первого каждый день отходила на полпроцента вверх или вниз, а второго на 4%, у второго волатильность в восемь раз выше, и по пути его владелец увидит куда более глубокие провалы.
Волатильность бывает двух видов. Историческая считается по прошлым ценам и показывает, как актив вёл себя на самом деле. Подразумеваемая выводится из цен опционов и показывает, каких колебаний рынок ждёт в будущем: чем дороже страховка от резкого движения, тем она выше.
Если доходности распределены нормально, примерно в двух случаях из трёх годовой результат укладывается в коридор «средняя доходность плюс-минус годовая волатильность». На рынке криптовалют это правило работает хуже, потому что крупные движения там случаются чаще, чем предсказывает нормальное распределение.
Как считать волатильность: стандартное отклонение по шагам
Волатильность считают в шесть шагов: дневные доходности, их среднее, отклонения от среднего, квадраты отклонений, корень из их среднего и пересчёт на год.
1. Дневная доходность: цена закрытия сегодня, делённая на вчерашнюю, минус единица.
2. Среднее всех дневных доходностей.
3. Отклонение каждой доходности от среднего.
4. Квадраты отклонений, их сумма, делённая на число наблюдений минус один.
5. Квадратный корень из результата: это дневная волатильность.
6. Дневная волатильность, умноженная на корень из числа торговых дней в году: 365 для круглосуточного рынка криптовалют, 252 для биржи акций.
Условный пример на пяти днях с доходностями +1%, -2%, +3%, -1% и +2%. Среднее 0,6%. Отклонения от него 0,4; -2,6; 2,4; -1,6 и 1,4, их квадраты 0,16; 6,76; 5,76; 2,56 и 1,96, сумма 17,2. Делим на четыре: 17,2 / 4 = 4,3, корень из 4,3 даёт около 2,07% в день. Корень из 365 примерно 19,1, поэтому годовая волатильность около 39,6%. Для акций с 252 торговыми днями было бы около 32,9%.
В Excel весь расчёт помещается в одну формулу: =СТАНДОТКЛОН.В(диапазон доходностей)*КОРЕНЬ(365). Функция СТАНДОТКЛОН.В делит именно на число наблюдений минус один, как в шаге 4.
Умножают на корень из числа дней, а не на само число, потому что при независимых дневных движениях складываются квадраты отклонений, а не они сами. Годовая волатильность 30% соответствует дневной около 1,6%.
Волатильность рынка: индексы VIX и RVI
Волатильность рынка в целом измеряют индексами, которые выводят из цен опционов: для акций США это VIX, для российского рынка RVI.
Индекс VIX биржи Cboe показывает ожидаемую на 30 дней вперёд волатильность индекса S&P 500 в годовом выражении. По данным Cboe, его среднее закрытие с 1990 года 19,42, рекорд закрытия 82,69 пришёлся на 16 марта 2020 года, а самый резкий скачок за день, на 115,6%, был 5 февраля 2018 года. 5 октября 2026 года VIX закрылся на 15,52, то есть рынок ждал колебаний спокойнее средних.
Индекс RVI рассчитывает Московская биржа по ценам опционов на индекс РТС, ближайшей и следующей серий. Логика та же: высокий RVI означает, что участники платят больше за защиту от резких движений российского рынка.
Чем волатильность отличается от просадки
Волатильность измеряет разброс ежедневных изменений, а просадка показывает, сколько капитал потерял от максимума до минимума, поэтому одна мера не заменяет другую.
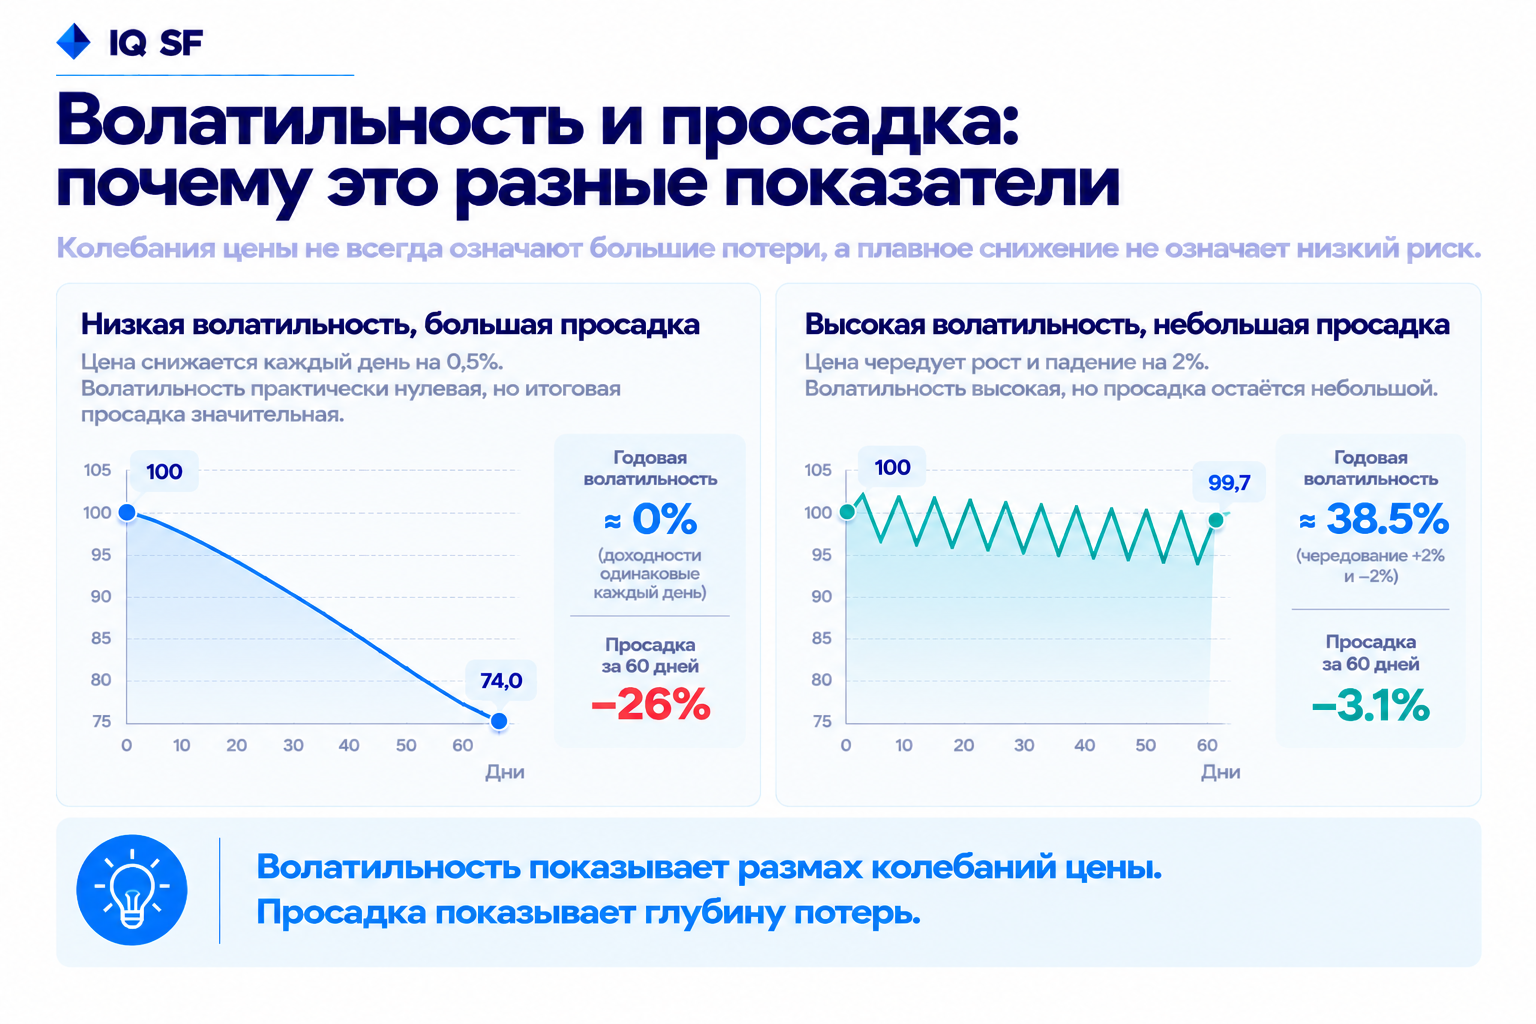
Два условных примера на 60 днях. Актив, который каждый день теряет ровно 0,5%, имеет нулевую волатильность: все доходности одинаковы, отклонений нет. Но за два месяца он потеряет 26%. Актив, который через день растёт и падает на 2%, имеет годовую волатильность 38,5%, а его просадка за те же 60 дней составит около 3,1%.
Есть и вторая причина не полагаться на одну волатильность. Привычные правила для волатильности исходят из нормального распределения, при котором движения больше трёх стандартных отклонений случаются в 0,27% дней. У биткоина с 1 августа 2019 по 4 октября 2026 года таких дней было 48 из 2 622, в шесть-семь раз больше, а 12 марта 2020 года цена упала на 39,5%, на 12,6 стандартного отклонения. Как оценивать глубину и длительность падений, разобрано в статье о просадке.
Волатильность биткоина и стратегий IQSF
Волатильность меняется во времени: у биткоина по нашему расчёту она была 81,1% в 2021 году и 41,7% в 2025 году, а за год до 4 октября 2026 года составила 44,8%.
В таблице годовая волатильность и просадки за период, указанный в каждой строке. Для биткоина это наш расчёт по дневным закрытиям BTCUSDT на Binance, для стратегий данные панели IQSF на 4 октября 2026 года.
Период | Годовая волатильность | Максимальная просадка | Самый долгий период просадки | |
Биткоин | 01.08.2019-04.10.2026 | 60,24% | -76,63% | 847 дней, 08.11.2021-04.03.2024 |
Basket 50 | 01.08.2019-04.10.2026 | 30,06% | -28,59% | 241 день, с февраля 2026 года, не закрыта |
Basket 70 | 01.08.2019-04.10.2026 | 27,37% | -23,08% | 169 дней, с апреля 2026 года, не закрыта |
Basket 70 TF | 12.01.2025-04.10.2026 | 37,92% | -32,46% | 169 дней, с апреля 2026 года, не закрыта |
Панель считает годовую волатильность так же, как в примере выше: стандартное отклонение дневных доходностей, умноженное на корень из 365. Низкая волатильность не означает отсутствия просадок. Максимальные просадки всех трёх стратегий пришлись на 2026 год и на дату среза не закрыты, а прошлые результаты не гарантируют будущих.
Биткоин на 4 октября 2026 года тоже в просадке: цена закрытия 86 530 $ на 30,6% ниже максимума 124 659 $, достигнутого 6 октября 2025 года.
Как с волатильностью работают фонды и трейдеры
Профессиональные участники рынка используют волатильность двумя способами: подстраивают под неё размер позиции и торгуют её через опционы как отдельный риск.
Первый способ проще. Если цель в том, чтобы каждая позиция раскачивала капитал одинаково, размер позиции делают обратно пропорциональным волатильности: в активе с волатильностью 60% позиция вдвое меньше, чем в активе с 30%. Когда рынок успокаивается, позицию можно увеличить, когда разгоняется, её сокращают. Волатильность входит и в коэффициент Шарпа: доходность сверх безрисковой ставки делят на годовую волатильность, поэтому при равной доходности Шарп выше у стратегии с меньшими колебаниями.
Второй способ сложнее. Цена опциона растёт вместе с ожидаемой волатильностью, поэтому покупатель опциона платит за защиту от резкого движения, а продавец получает плату и берёт этот риск на себя. По наблюдению Cboe, на длинных периодах подразумеваемая волатильность опционов на S&P 500 обычно выше той, что потом реализуется: эту разницу и получают продавцы опционов. Плата за это приходит в дни скачков: 5 февраля 2018 года стоимость биржевой ноты XIV, построенной на ставке против роста волатильности, внутри дня опустилась до 20% от закрытия предыдущего торгового дня или ниже, и Credit Suisse объявил о её досрочном погашении. Как на колебаниях цены строятся разные торговые подходы, разобрано в статье о волатильности рынка криптовалют.
Материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией.
Частые вопросы
Что такое волатильность простыми словами?
Это размах колебаний цены вокруг её среднего движения. Чем сильнее цена скачет от дня к дню, тем выше волатильность, независимо от того, растёт актив или падает.
Как рассчитать волатильность в Excel?
Посчитайте дневные доходности, затем примените формулу =СТАНДОТКЛОН.В(диапазон)*КОРЕНЬ(365) для криптовалют или с корнем из 252 для акций. Первая часть даёт дневную волатильность, умножение на корень переводит её в годовую.
Какая волатильность у биткоина?
По нашему расчёту по дневным закрытиям с 1 августа 2019 по 4 октября 2026 года годовая волатильность биткоина составила 60,24%. По годам она менялась от 41,7% в 2025 году до 81,1% в 2021 году.
Высокая волатильность это хорошо или плохо?
Сама по себе ни то ни другое: она означает широкий размах движений в обе стороны. Для владельца актива это более глубокие провалы по пути, для инвестора с ограниченным сроком риск выйти в неудачный момент.
Чем волатильность отличается от риска?
Волатильность только одна из мер риска: она показывает размах колебаний, но не глубину и длительность потерь. Поэтому рядом с ней смотрят максимальную просадку и самый долгий период восстановления.