Хеджирование рисков простыми словами: как фонды страхуют капитал
В этой статье разбираем, что такое хеджирование рисков, как фонды защищают капитал с помощью фьючерсов, опционов и противоположных позиций, сколько стоит такая защита и почему снижение рисков не всегда означает сохранение потенциальной прибыли.
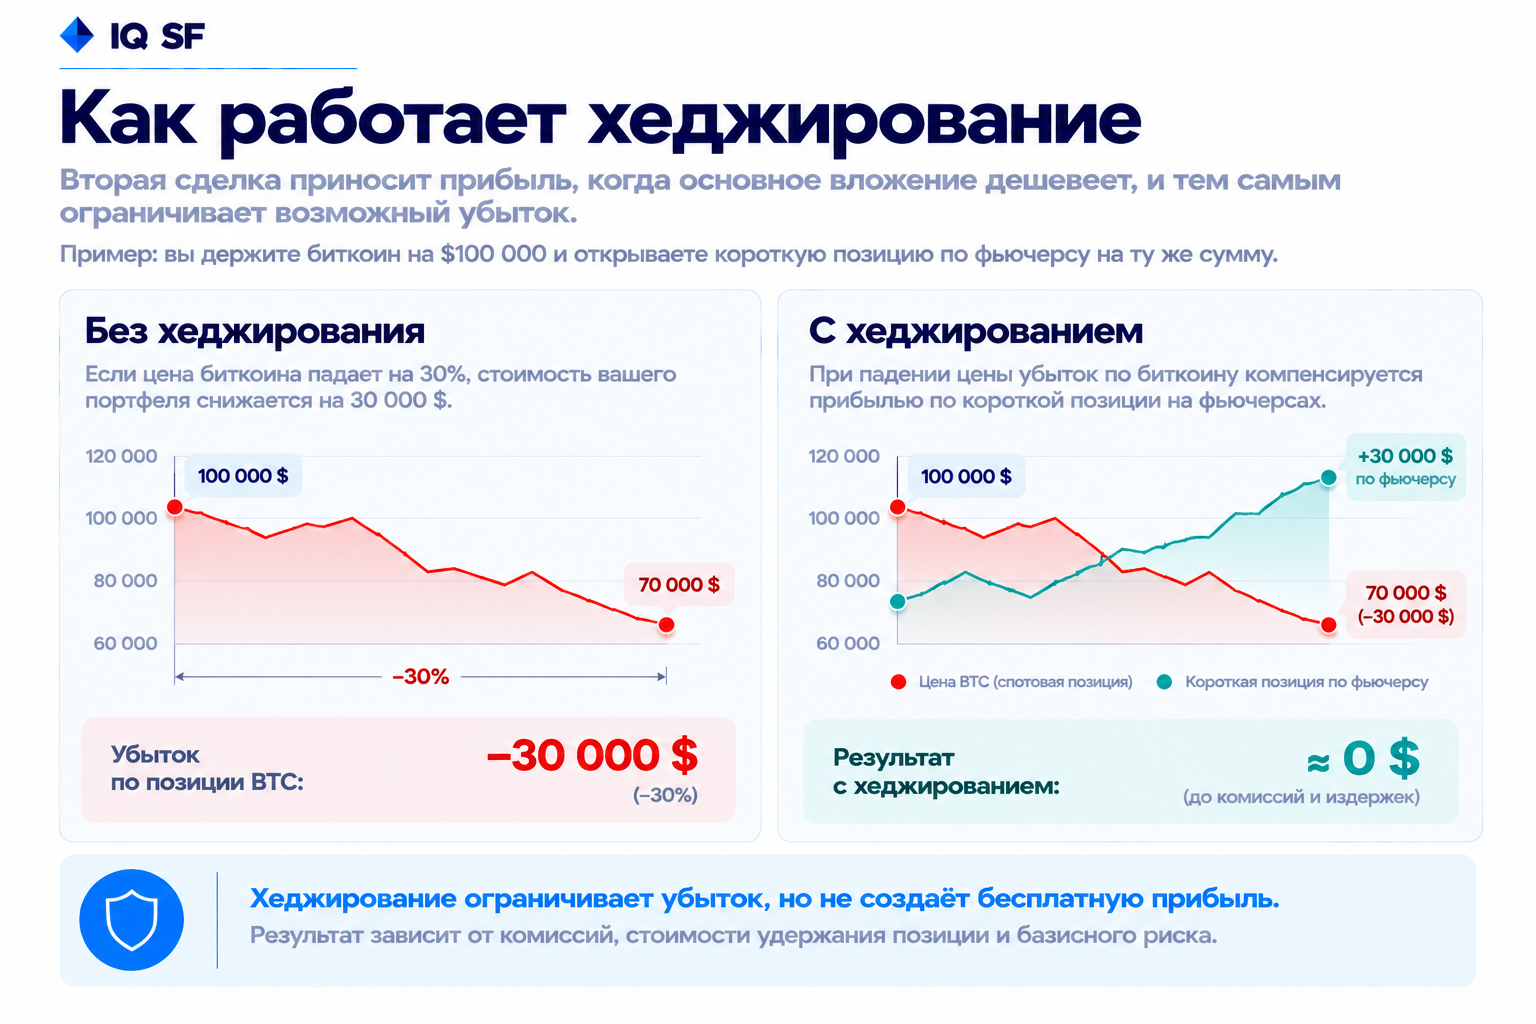
Хеджирование рисков это вторая сделка, которая приносит прибыль, когда основное вложение дешевеет, и тем самым ограничивает возможный убыток. Работает она как страховка: за защиту платят премией, разницей процентных ставок или частью будущего роста. Ниже четыре способа хеджирования с расчётами на октябрь 2026 года, пример валютного хеджа с рублём и наши данные о том, во что обходится удержание позиции на бессрочных фьючерсах.
Хеджирование: что это простыми словами
Хеджировать значит заранее открыть сделку, которая заработает именно в том сценарии, которого вы опасаетесь. Слово пришло из английского: hedge это живая изгородь, а выражение hedge one's bets означает «подстраховать ставку».
Классический пример: пекарня весной договаривается с фермером о цене зерна на осень. Если к осени зерно подорожает, пекарня купит его по весенней цене. Если подешевеет, она переплатит, зато весь год знает свою себестоимость. Фермер по другую сторону той же сделки защищён от падения цены.
Хедж не делает вложение доходнее. Он сужает разброс исходов: худший сценарий становится мягче, лучший тоже. Защищать можно не всю сумму: хедж на половину позиции оставляет владельцу половину и роста, и падения. Эту долю называют коэффициентом хеджирования.
Как хеджируют риски: фьючерс, опцион, противоположная позиция
Инструменты хеджирования различаются тем, чем вы платите за защиту: фьючерс забирает рост, опцион стоит денег сразу, противоположная позиция и диверсификация защищают лишь частично.
Хеджирование фьючерсом
Продажа фьючерса на ту же сумму фиксирует цену актива: убыток по активу покрывается прибылью по фьючерсу, а прибыль по активу уходит на убыток по фьючерсу.
Владелец биткоина на 100 000 $ продаёт фьючерс на 100 000 $. Если цена упадёт на 30%, актив подешевеет на 30 000 $, а короткая позиция по фьючерсу заработает примерно столько же. Если цена вырастет на 30%, всё наоборот: рост достанется не владельцу, а покупателю фьючерса.
У такого хеджа две слабости. Фьючерс требует залога, и при резком росте цены биржа принудительно закроет короткую позицию, если залога не хватит, даже когда сам актив в это время дорожает. Кроме того, цена фьючерса не совпадает с ценой актива в точности: разницу называют базисом, а риск её изменения базисным риском.
Хеджирование опционом
Опцион пут даёт право продать актив по заранее оговорённой цене и работает как страховой полис: премию платят сразу, а рост цены остаётся у владельца.
Тот же владелец покупает пут на три месяца с ценой исполнения на 10% ниже текущей, то есть защищает позицию ниже 90 000 $. По нашему расчёту по формуле Блэка-Шоулза при ожидаемой волатильности 35% годовых такая защита стоит около 2 530 $, или 2,5% суммы. Около 35 пунктов, по данным CoinDesk на 6 октября 2026 года, держался DVOL, индекс ожидаемой волатильности биткоина на ближайшие 30 дней.
Если цена упадёт на 30%, убыток составит 12 530 $ вместо 30 000 $: 10 000 $ до цены исполнения плюс премия. Если цена вырастет на 30%, владелец получит 27 470 $, то есть весь рост минус премия.
Опционы дорожают, когда рынок боится. При ожидаемой волатильности 70% та же защита стоила бы около 8 400 $, в 3,3 раза дороже. Страховка дешевле всего в спокойное время, а в панике, когда она нужнее всего, стоит дороже всего.
Противоположная позиция и диверсификация
Противоположная позиция в похожем активе и диверсификация защищают частично: они работают, пока активы движутся по-разному, и слабеют в кризис, когда всё падает вместе.
Фонд, который держит акции нескольких банков, может открыть короткую позицию по банковскому индексу. Если упадёт весь сектор, вторая сделка покроет часть потерь, а итог будет зависеть от того, окажутся ли выбранные бумаги лучше сектора. На этом построены стратегии длинных и коротких позиций; как они работают на рынке криптовалют, мы разбирали в статье о длинных и коротких позициях и арбитраже.
Диверсификация снижает риск отдельной бумаги или монеты, но не риск всего рынка. В 2022 году индекс S&P 500 с дивидендами потерял 18,1%, а индекс облигаций США Bloomberg US Aggregate 13%, хотя облигации принято считать противовесом акциям. Почему число активов в портфеле ещё не защита, мы показывали в разборе мифов о диверсификации.
Валютное хеджирование: пример с рублём
Валютное хеджирование фиксирует курс будущей покупки или продажи валюты, а его цену задаёт разница процентных ставок двух валют.
Компания через год должна заплатить поставщику 100 000 $. Официальный курс Банка России на 6 октября 2026 года 84,93 рубля за доллар. Чтобы не зависеть от курса через год, компания заключает с банком форвард: договор купить доллары через год по курсу, известному сегодня. Если подставить в формулу паритета ставок действующие на начало октября 2026 года ключевую ставку Банка России 14% и ставку ФРС 3,75-4%, годовой форвард выходит около 93,1-93,3 рубля, почти на 10% выше сегодняшнего курса.
Это не наценка банка. Рубли, которые компания держит до платежа, за год приносят больше процентов, чем доллары, и форвардный курс эту разницу выравнивает. Реальная котировка зависит от рыночных ставок и маржи банка, поэтому цифры здесь расчётные.
Хедж страхует от движения курса в обе стороны: если через год доллар будет стоить 80 рублей, компания всё равно заплатит по форвардному курсу. Это цена определённости. Бывает и естественный хедж: экспортёр, который получает выручку в юанях и в юанях же платит поставщикам, от курса почти не зависит.
Сколько стоит хеджирование
Бесплатного хеджа не бывает: за опцион платят премией, за фьючерс отказом от роста и залогом, за валютный форвард разницей ставок, а диверсификация хуже всего работает в кризис.
На бессрочных фьючерсах цену удержания позиции задаёт ставка финансирования: раз в 8 часов одна сторона платит другой. По нашему расчёту на всех 7 715 выплатах по BTCUSDT на Binance с 10 сентября 2019 года по 24 сентября 2026 года длинная позиция постоянного размера заплатила бы 81,42% своей суммы, в том числе 30,61% в 2021 году и 2,15% в 2026 году по 24 сентября. Короткая позиция, которой хеджируют биткоин, эти выплаты чаще получала: длинные позиции платили в 85,8% случаев. Но ставку задаёт рынок: когда короткие позиции открывают массово, ставка уходит ниже нуля и платят уже они. Самая низкая ставка за семь лет пришлась на 13 марта 2020 года, день обвала.
Способ | Как защищает | Чем платят за защиту | Что остаётся у владельца |
Продажа фьючерса | Фиксирует цену актива | Залог, комиссии, базис; на бессрочных фьючерсах ставка финансирования | Ни убытка, ни прибыли от движения цены |
Покупка опциона пут | Ограничивает убыток ценой исполнения | Премия: около 2,5% за три месяца в примере, в панике в 3,3 раза больше | Весь рост минус премия |
Противоположная позиция | Покрывает падение сектора или рынка | Убыток по второй сделке, если она пошла против | Разница в движении двух активов |
Диверсификация | Снижает риск отдельного актива | Результат ниже лучшего актива портфеля | Риск всего рынка |
Валютный форвард | Фиксирует курс будущей сделки | Форвардный курс выше текущего на разницу ставок: почти 10% за год для доллара к рублю на октябрь 2026 года | Известный курс без выгоды от его движения |
Как фонды страхуют капитал
Фонды обычно не хеджируют всё подряд: они выбирают, от какого риска защищаться, на какую долю и за какую цену, а остальной риск ограничивают размером позиций.
Распространены четыре приёма. Нейтральность к рынку: длинные позиции в одних активах и короткие в индексе, чтобы результат зависел от выбора бумаг, а не от направления рынка. Хвостовой хедж: дешёвые опционы далеко от текущей цены, которые годами сгорают и окупаются в редкий обвал. Частичный валютный хедж вложений в другой валюте. И лимиты: доля одного актива, плечо, предельная просадка, после которой позиции сокращаются.
Хеджирование оправдано, когда есть конкретные дата и сумма: платёж в валюте, продажа урожая, выплата по обязательствам. Когда горизонт длинный, а даты нет, хедж превращается в постоянный расход: если покупать пут из нашего примера каждый квартал при той же волатильности, защита обойдётся примерно в 10% суммы за год. Для частного инвестора самый дешёвый способ ограничить риск это размер вложения: сумма, которую спокойно можно не трогать несколько лет, не требует страховки от каждого колебания.
Материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией.
Частые вопросы
Что значит хеджировать простыми словами?
Хеджировать значит открыть вторую сделку, которая принесёт прибыль, если основная начнёт терять. Например, владелец актива продаёт на него фьючерс или покупает опцион на продажу. Убыток в плохом сценарии становится меньше, но и прибыль в хорошем тоже.
Чем хеджирование отличается от страхования?
По смыслу это одно и то же: заплатить сейчас, чтобы ограничить убыток потом. Страховку покупают у страховой компании, а хедж строят сделкой на рынке. Хедж фьючерсом к тому же забирает прибыль от роста, чего страховой полис не делает.
Сколько стоит хеджирование?
Зависит от инструмента и рынка. В нашем примере трёхмесячный пут, защищающий от падения больше чем на 10%, стоил около 2,5% суммы при волатильности 35% годовых, а годовой валютный форвард на доллар получался почти на 10% дороже текущего курса при ставках октября 2026 года. Фьючерс прямой платы не требует, но забирает рост и требует залога.
Можно ли хеджировать криптовалюту?
Да, теми же инструментами: срочными и бессрочными фьючерсами и опционами. Цена такого хеджа меняется вместе с рынком: по нашему расчёту, ставка финансирования по биткоину обошлась длинной позиции в 30,61% её суммы в 2021 году и в 2,15% в 2026 году по 24 сентября. Отдельный риск в том, что хедж держится на площадке, и её проблемы становятся проблемами хеджа.