Что такое хедж-фонд простыми словами: отличия от обычного фонда
В этой статье разбираем, что такое хедж-фонд, чем он отличается от обычного инвестиционного фонда, какие стратегии и инструменты использует, как устроены комиссии «2 и 20» и какие риски важно оценить перед инвестированием.
Хедж-фонд это частный инвестиционный фонд для состоятельных и профессиональных инвесторов, которому разрешено больше, чем обычному фонду: продавать активы в короткую, брать кредитное плечо, работать с производными инструментами и арбитражем. За эту свободу он платит закрытостью: вложиться может не каждый, забрать деньги можно лишь в оговорённые даты, а управляющий берёт не только процент от капитала, но и долю прибыли.
Что такое хедж-фонд простыми словами
Хедж-фонд это форма объединения денег нескольких крупных инвесторов, где управляющий получает широкую свободу действий, а взамен такой фонд можно продавать только узкому кругу покупателей.
Название пошло от фонда, который американский социолог и журналист Альфред Уинслоу Джонс открыл в 1949 году. Он покупал акции, которые считал недооценёнными, и одновременно продавал в короткую переоценённые, чтобы общее падение рынка било по портфелю слабее. «Хеджировать» и значит страховать. Джонс использовал заёмные деньги и брал 20% прибыли, а широкую известность схема получила после статьи в журнале Fortune в 1966 году.
Сегодня многие хедж-фонды ничего не страхуют и делают ставки только в одну сторону. Слово обозначает форму фонда и свободу мандата, а не безопасность: хедж-фонд может быть и осторожнее рынка, и намного рискованнее его.
Чем хедж-фонд отличается от обычного фонда
Главные отличия хедж-фонда от обычного паевого или взаимного фонда в том, кто может вложиться, что разрешено управляющему, как забрать деньги, сколько стоит управление и что раскрывается публично.
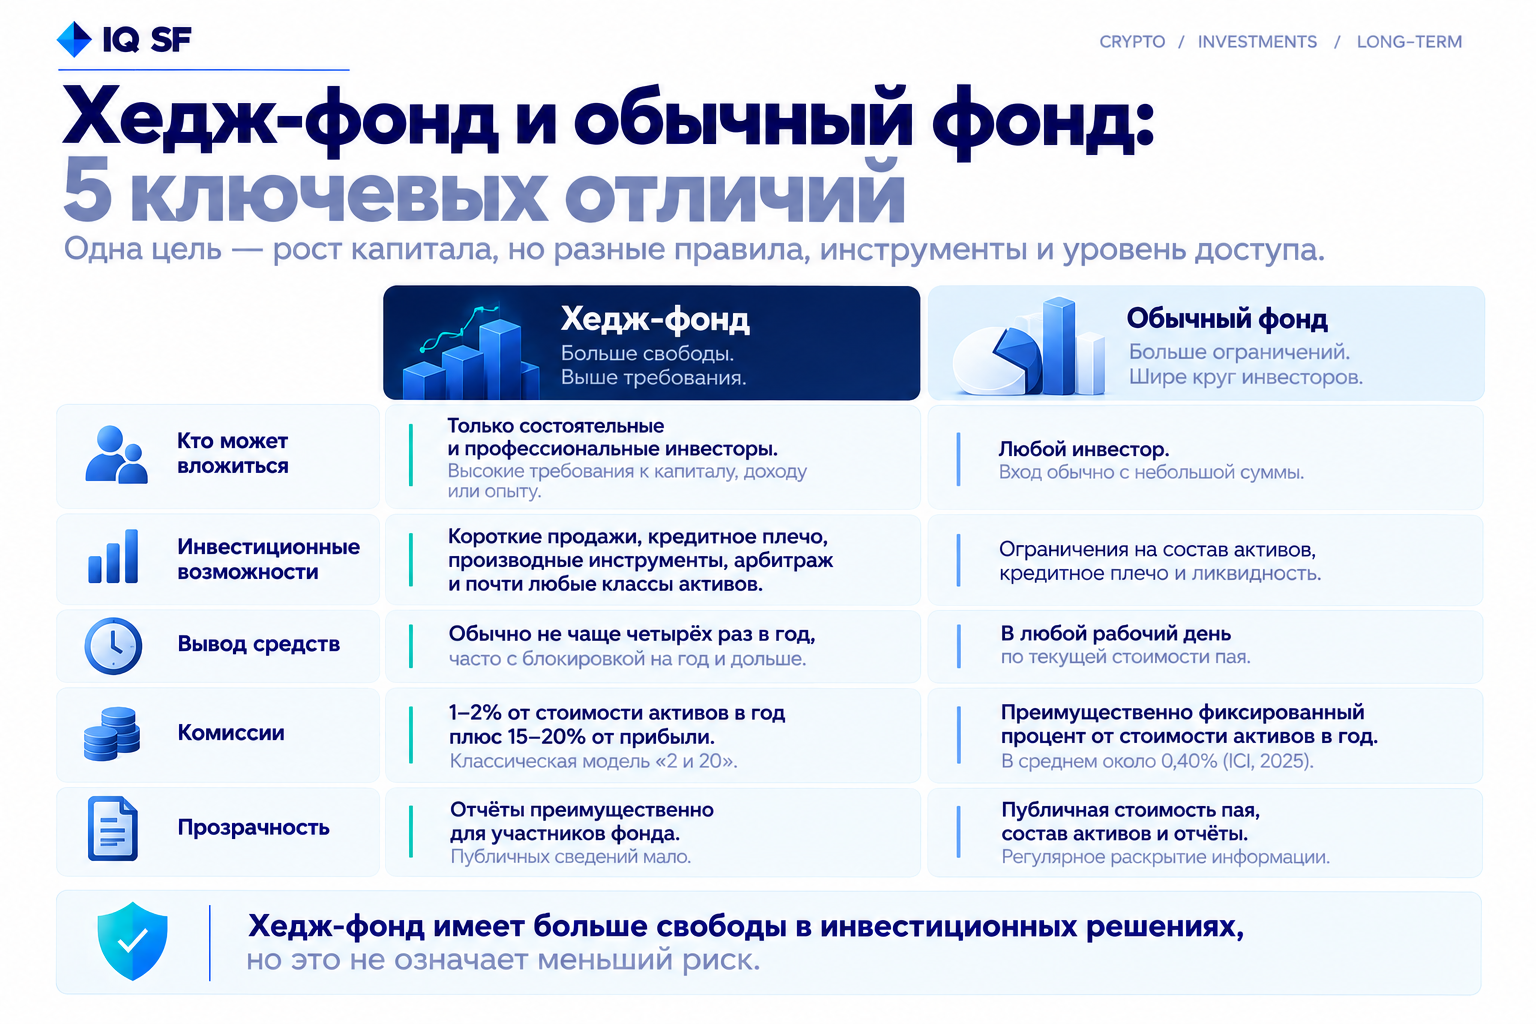
Признак | Хедж-фонд | Обычный открытый фонд |
Кто может вложиться | Только состоятельные и профессиональные инвесторы | Любой инвестор, вход обычно с небольшой суммы |
Что разрешено | Короткие продажи, плечо, производные инструменты, почти любые активы | Ограничения на состав активов, плечо и ликвидность |
Как забрать деньги | Обычно не чаще четырёх раз в год, часто с блокировкой на год и дольше | В любой рабочий день по текущей стоимости пая |
Комиссии | 1-2% от стоимости активов в год плюс 15-20% прибыли | Фиксированный процент от стоимости активов в год |
Публичное раскрытие | Отчёты для участников фонда, публичных сведений мало | Стоимость пая, состав активов и отчёты открыты |
Хедж-фонды не продают розничным инвесторам, и обязательства обычного фонда, например ежедневно выкупать паи по стоимости чистых активов или держать плечо в заданных пределах, на них не распространяются. Обычный фонд дешевле: по данным ICI за 2025 год средние расходы фондов акций в США составили 0,40% в год.
Кто может вложиться в хедж-фонд
В хедж-фонд пускают только тех, кто способен самостоятельно оценить риск и пережить потерю: инвесторов с крупным капиталом, высоким доходом или профессиональным опытом.
Причина в устройстве фонда: плечо умножает убытки, деньги нельзя забрать в любой день, часть активов трудно продать и оценить, а публичных сведений о фонде мало. Пороги по капиталу и доходу и другие условия допуска в разных странах разные. Сам фонд может поставить и собственный минимальный порог.
Комиссии «2 и 20»: сколько берёт хедж-фонд
Классическая формула «2 и 20» означает 2% от капитала в год за управление и 20% прибыли за результат, и на деле управляющий забирает заметно больше пятой части заработанного.
Упрощённый пример: фонд заработал 10% на капитал 1 млн долларов, то есть 100 000. Плата за управление 2% составляет 20 000, из оставшихся 80 000 прибыли фонд забирает 20%, это ещё 16 000. Инвестору остаётся 64 000, или 6,4% вместо 10%, а управляющий получил 36% заработанного. В убыточный год плата за управление всё равно списывается: при падении на 5% инвестор теряет 7%.
Сейчас ставки ниже классических. По оценке HFR, в первом квартале 2026 года средняя плата за управление в отрасли составила 1,32%, а средняя доля прибыли 15,78%. Investor.gov описывает типичный диапазон как 1-2% от стоимости активов плюс 15-20% прибыли, причём долю прибыли обычно ограничивают условием высшей отметки и минимальной доходностью. Как работает высшая отметка и почему без неё инвестор платит дважды, разобрано в статье о вознаграждении управляющего.
Стратегии хедж-фондов: короткие позиции, плечо, арбитраж
Хедж-фонды зарабатывают теми инструментами, которые обычным фондам ограничены: короткими продажами, заёмными деньгами, производными инструментами и арбитражем между связанными активами.
Короткая продажа это продажа взятого взаймы актива в расчёте выкупить его дешевле. Плечо умножает и прибыль, и убыток. Арбитраж ищет разницу в цене между близкими активами, например между облигацией и фьючерсом на неё. Индексы HFR делят хедж-фонды на четыре основные стратегии: фонды акций с длинными и короткими позициями, событийные, макроэкономические и арбитражные на относительной стоимости. Крупнейшая группа, фонды акций, на конец второго квартала 2026 года управляла 1,76 трлн долларов при общем капитале отрасли 5,6 трлн.
Чем опасно плечо, показала история фонда Long-Term Capital Management. По данным Федеральной резервной системы, в конце 1997 года на каждый доллар своего капитала у него приходилось около 30 долларов долга. После дефолта России в августе 1998 года ставки фонда на сближение цен пошли против него, и только за август он потерял 44%. 23 сентября 1998 года 14 банков и брокерских компаний вложили в него 3,6 млрд долларов, чтобы не допустить обвального закрытия позиций.
Отчётность: что видит инвестор хедж-фонда
Инвестор хедж-фонда видит меньше, чем пайщик обычного фонда, поэтому проверять приходится самому: кто хранит активы, кто их оценивает и кто проверяет отчётность.
Хедж-фонд не обязан ежедневно публиковать стоимость пая, а часть его активов трудно продать и трудно оценить. Investor.gov советует до вложения прочитать меморандум фонда и понять, как оцениваются активы и какая их часть оценивается независимыми источниками. Как разделены роли управляющего, хранителя и аудитора в честном фонде, описано в статье о том, как проверить фонд или управляющего.
Что проверить перед вложением в хедж-фонд
Перед вложением в хедж-фонд стоит выяснить четыре вещи: когда можно забрать деньги, во что обойдётся управление, сколько заёмных денег использует фонд и насколько его результат зависит от направления рынка.
1. Сроки возврата денег. Обычно забрать деньги можно не чаще четырёх раз в год, часто после блокировки на год и дольше, поэтому вкладывать стоит только те деньги, которые не понадобятся в эти сроки.
2. Полная цена управления. Плата за управление списывается и в убыточный год. Долю прибыли обычно ограничивают условием высшей отметки и минимальной доходностью, а без высшей отметки инвестор платит её дважды за один и тот же рост.
3. Размер плеча. У Long-Term Capital Management на доллар своего капитала приходилось около 30 долларов долга, и один неудачный месяц стоил фонду 44%.
4. Зависимость от рынка. Многие хедж-фонды ничего не страхуют и делают ставки только в одну сторону, поэтому само название ещё не говорит, как фонд поведёт себя при падении рынка.
Материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией.
Частые вопросы
Чем хедж-фонд отличается от паевого инвестиционного фонда?
Хедж-фонд открыт только состоятельным и профессиональным инвесторам, может продавать в короткую и брать плечо, позволяет забирать деньги лишь в оговорённые даты и берёт долю прибыли. Открытый паевой фонд доступен любому инвестору, гасит паи в любой рабочий день и ограничен в составе активов и плече.
Может ли частный инвестор вложиться в хедж-фонд?
Только если подходит под условия допуска: в хедж-фонды пускают инвесторов с крупным капиталом, высоким доходом или профессиональным опытом, которые способны сами оценить риск и пережить потерю. Сам фонд может поставить и собственный минимальный порог.
Почему хедж-фонд так называется?
Первый такой фонд, открытый Альфредом Уинслоу Джонсом в 1949 году, страховал, то есть хеджировал, покупки акций короткими продажами, чтобы меньше зависеть от общего движения рынка. Сегодня название обозначает форму фонда и свободу мандата, а не обязательное страхование рисков.
Чем рискует инвестор хедж-фонда?
Плечо умножает убытки, деньги нельзя забрать в любой день, часть активов трудно оценить, а комиссии забирают заметную долю прибыли. История Long-Term Capital Management показала, что даже фонд с известными управляющими может потерять почти половину капитала за месяц.