Что происходит с позициями в момент вывода средств
В этой статье разберём, что происходит с открытыми позициями при выводе средств, из чего складывается стоимость выхода, чем немедленный вывод отличается от планового и что инвестору стоит проверить заранее.
Инвестор обычно представляет выход как нажатие кнопки: подал заявку, получил деньги. На стратегии, которая держит открытые позиции, между этими двумя событиями лежит процедура, и результат выхода зависит от неё сильнее, чем принято думать.
Почему нельзя просто «забрать своё»
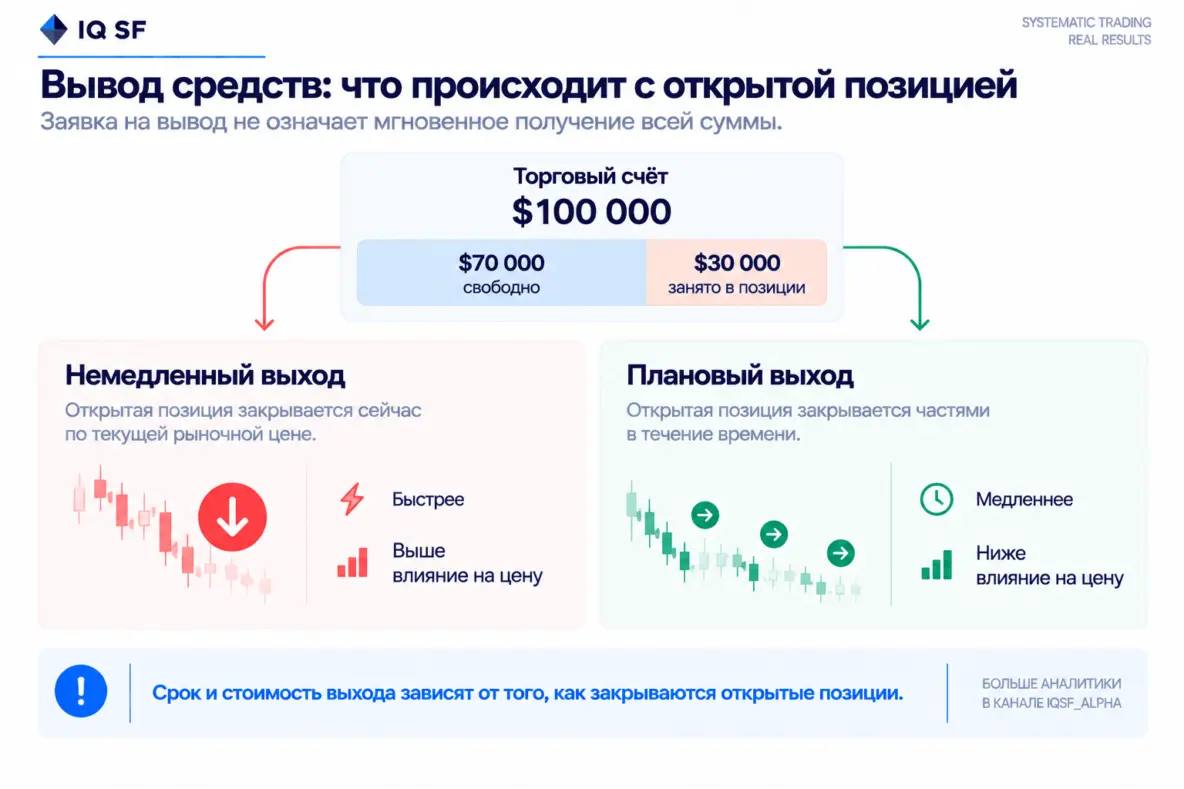
Средства на торговом счёте в момент заявки редко лежат свободными. Часть из них занята под обеспечение открытых позиций. Чтобы вернуть эту часть, позиции надо закрыть, а закрытие это сделка на рынке по той цене, которая есть сейчас, а не по той, которая была в отчёте на конец прошлого месяца.
Отсюда первое следствие: результат на дату выхода почти никогда не равен результату последнего отчёта. Он равен результату на момент фактического закрытия, и разница может быть в обе стороны.
Из чего складывается стоимость выхода
Три компоненты, и путать их не стоит.
Половина спреда. Платится всегда, независимо от размера. На ликвидных парах это доли базисного пункта, на тонких инструментах величина заметная.
Влияние на цену. Заявка, сопоставимая с объёмом в стакане, съедает несколько уровней и исполняется по средней, которая хуже верхней. Зависимость нелинейная: удвоение размера позиции увеличивает влияние больше чем вдвое.
Временной риск. Если закрытие растянуто, за время разгрузки цена уходит. Эта компонента растёт с длительностью и является платой за снижение второй.
Минимизировать всё сразу нельзя. Закрыть мгновенно значит заплатить вторую компоненту целиком. Закрыть медленно значит принять третью. Оптимум существует и зависит от волатильности инструмента: чем она выше, тем короче разумный горизонт разгрузки, потому что временной риск растёт быстрее экономии на влиянии.
Откуда берётся срок уведомления
Именно отсюда, а не из желания подержать ваши деньги подольше. Две недели или месяц уведомления дают возможность разгрузить позицию частями, по мере того как стратегия и так закрывает сделки. При таком выходе вторая и третья компоненты почти не оплачиваются отдельно, потому что закрытия происходили бы и так.
Важное различие, которое часто теряется в разговоре: срок уведомления это не блокировка средств. При модели, где счёт открыт на ваше имя, вы можете прекратить работу в любой момент, отозвав ключ. Разница в том, что при плановом выходе издержки закрытия распределены, а при немедленном ложатся на вас целиком и сразу.
Кто платит за выход
Ответ должен стоять в договоре одной строкой. Возможных вариантов три.
Издержки несёт выходящий инвестор. Честнее остальных: решение о выходе принимает один человек, и его издержки логично отнести на него.
Издержки распределяются на всех. Возникает конфликт: решение принимает один, платят все. При общем пуле капитала это создаёт гонку на выход в стрессе.
Издержки несёт управляющий. Звучит щедро, но обычно означает, что они заложены в ставку вознаграждения заранее, то есть их платят все и постоянно.
При модели отдельных счетов вопрос не возникает вовсе: чужие счета не участвуют в вашей разгрузке, и никакой очереди не существует. Это отдельный аргумент в пользу такой конструкции, который обычно не называют.
Что проверить заранее
Три вещи, и все три до перевода денег.
1. Срок уведомления числом. Не «разумный срок», а конкретные дни.
2. Порядок закрытия: частями или целиком, и кто определяет темп.
3. Чей счёт оплачивает закрытие.
Плюс четвёртое, о чём спрашивают редко: отношение типичного размера позиции к средней глубине стакана на ваших инструментах. Если позиция сопоставима с дневным оборотом, издержки выхода перестают быть погрешностью и становятся отдельной статьёй, которую надо закладывать в ожидаемую доходность заранее.
Ответ «договоримся» на любом из четырёх пунктов означает, что договариваться вы будете в момент, когда вам срочно нужны деньги, то есть с худшей переговорной позиции из возможных.
Частичный выход как отдельный инструмент
Про него забывают, а он решает большинство ситуаций лучше полного. Сократить долю вдвое дешевле, чем выйти целиком: разгружается половина позиции, издержки пропорционально меньше, а наблюдательная часть остаётся и продолжает давать вам данные о поведении стратегии.
Проверьте в договоре, разрешён ли частичный вывод и есть ли для него минимальный порог. Формулировка «вывод осуществляется в полном объёме» встречается и лишает вас промежуточных решений: любое сомнение превращается в выбор между «ничего не менять» и «уйти совсем».
Частые вопросы
Почему нельзя просто мгновенно вывести деньги из криптостратегии?
Потому что часть капитала обычно занята под обеспечение открытых позиций, и эти позиции нужно закрыть по текущей рыночной цене, прежде чем деньги освободятся. В результате сумма на выходе определяется в момент фактического закрытия позиций, а не цифрой из последнего отчёта, и разница может быть в любую сторону.
Из чего складывается стоимость выхода из криптостратегии?
Из трёх компонентов: половины спреда, которая платится при любом выходе независимо от размера, влияния на цену, которое растёт быстрее самого размера позиции, и временного риска, возникающего, если закрытие растянуто и цена успевает уйти за это время. Минимизировать все три одновременно нельзя: мгновенное закрытие увеличивает влияние на цену, а постепенное увеличивает временной риск.
Почему у некоторых крипто-фондов есть срок уведомления перед выводом средств?
Срок уведомления в две недели или месяц позволяет управляющему разгрузить позиции постепенно, по мере того как стратегия естественным образом закрывает сделки, вместо немедленной ликвидации. Это отличается от блокировки средств: при модели отдельных счетов инвестор обычно может отозвать доступ в любой момент, но немедленный выход означает, что издержки закрытия позиций ложатся на него целиком и сразу, а не распределяются во времени.
Что инвестору стоит проверить заранее насчёт издержек на вывод средств?
Уточните точный срок уведомления в днях, порядок закрытия открытых позиций и кто определяет его темп, чей счёт несёт итоговые издержки исполнения, а также размер типичной позиции относительно ликвидности рынка. Стоит также проверить, разрешён ли частичный вывод: сокращение доли вдвое обычно требует меньше рыночной ликвидности, чем закрытие всей позиции сразу.