Куда вложить 10 миллионов рублей в 2026: распределение капитала
В этой статье разберём, как распределить капитал в 10 млн рублей между вкладами, ОФЗ, акциями и более рисковыми активами, как учитывать страховые лимиты и почему структура портфеля должна зависеть прежде всего от допустимого риска.
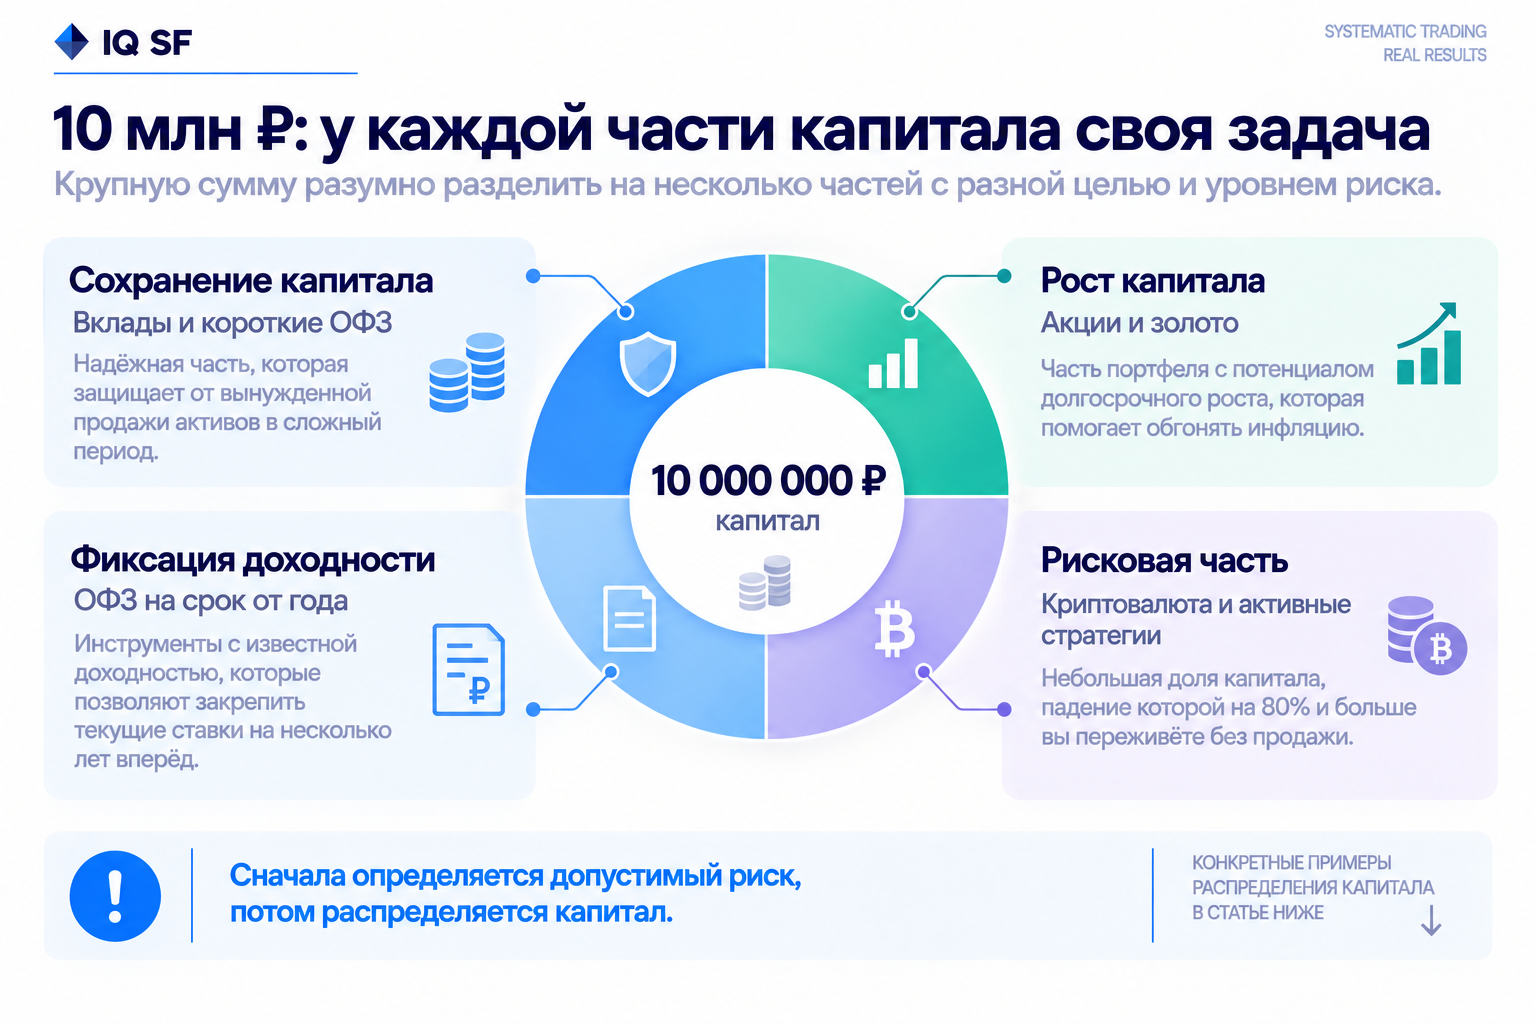
Куда вложить 10 миллионов рублей в 2026 году: разделить сумму на несколько частей с разной задачей. Надёжную часть держат во вкладах в разных банках и в ОФЗ, растущую в акциях и золоте, а на рисковые активы вроде криптовалюты отводят только ту сумму, падение которой на 80% и больше вы переживёте без продажи.
На сентябрь 2026 года ключевая ставка Банка России 14% (решение 11 сентября), средняя максимальная ставка по вкладам в десяти крупнейших банках 13,0%, доходность ОФЗ на десятилетнем участке кривой 16,65%, годовая инфляция 6,3%. Индекс Мосбиржи с начала года потерял 17,8%, золото за 12 месяцев подорожало на 14,5%, биткоин в рублях подешевел на 22%.
Куда вложить крупную сумму: с чего начать
Крупную сумму вкладывают после трёх решений: сколько оставить в резерве, на какой срок деньги свободны и какой минус в рублях вы переживёте без продажи.
Резерв на 6-12 месяцев расходов лежит отдельно, на вкладе или накопительном счёте, и в распределение не входит. С ним в плохой момент не придётся продавать акции или биткоин на дне ради ремонта или лечения.
Срок решает, какие инструменты подходят. Деньги на квартиру через год не кладут туда, где падения на 30-50% длятся годами: для них есть вклады и ОФЗ с погашением к нужной дате.
Допустимый минус удобнее назвать в рублях: «переживу, если 10 млн на время превратятся в 8». Из этой цифры потом считается доля рисковых активов. Арифметика возврата работает против инвестора: после падения на 20% нужен рост на 25%, после минус 50% уже на 100%. Подробнее в статье о восстановлении после просадки.
Торопиться незачем, и это видно в цифрах. Месяц на коротком вкладе под 13% годовых приносит около 11 тысяч рублей с каждого миллиона до налога. Вложение в акции из индекса Мосбиржи в начале 2026 года к 25 сентября стоило 112 тысяч с каждого миллиона даже с дивидендами (индекс MCFTR, минус 11,2%).
Сколько приносят вклады и ОФЗ на сентябрь 2026 года
На сентябрь 2026 года ставки вкладов и доходности ОФЗ по кривой ЦБ составляют от 13% до 16,65% годовых до налога при инфляции 6,3%: надёжная часть капитала сейчас обгоняет рост цен.
Показатель | % годовых | Дата | Источник |
Ключевая ставка | 14,00 | 11.09.2026 | Банк России |
Вклады, средняя максимальная ставка 10 крупнейших банков | 13,0 | II декада сентября 2026 | Банк России |
Кривая бескупонной доходности ОФЗ, 1 год | 13,68 | 25.09.2026 | Банк России |
То же, 3 года | 15,58 | 25.09.2026 | Банк России |
То же, 5 лет | 16,18 | 25.09.2026 | Банк России |
То же, 10 лет | 16,65 | 25.09.2026 | Банк России |
Годовая инфляция | 6,3 | оценка на 07.09.2026 | Банк России |
У конкретных выпусков ОФЗ с купонами доходность к погашению близкая, но своя, её видно в карточке выпуска на бирже.
Длинные ОФЗ закрепляют доходность на годы, а вклад при продлении получает новую ставку, которая идёт вниз вслед за ключевой: в третьей декаде сентября 2025 года этот показатель ЦБ был 15,55%, сейчас 13,0%.
У длинных облигаций свой риск: их цена падает, когда растут рыночные доходности. За год с сентября 2025 года ЦБ снизил ключевую ставку с 17% до 14%, а доходность на десятилетнем участке кривой ОФЗ выросла с 14,76% до 16,65%. Ценовой индекс гособлигаций Мосбиржи RGBI потерял 3,1%, и только купоны вывели индекс полной доходности RGBITR в плюс на 8,6%. Держатель до погашения получает купоны и номинал, известные в день покупки, а продажа раньше срока на росте доходностей фиксирует убыток.
Вклад на 10 миллионов рублей: страховка и налог
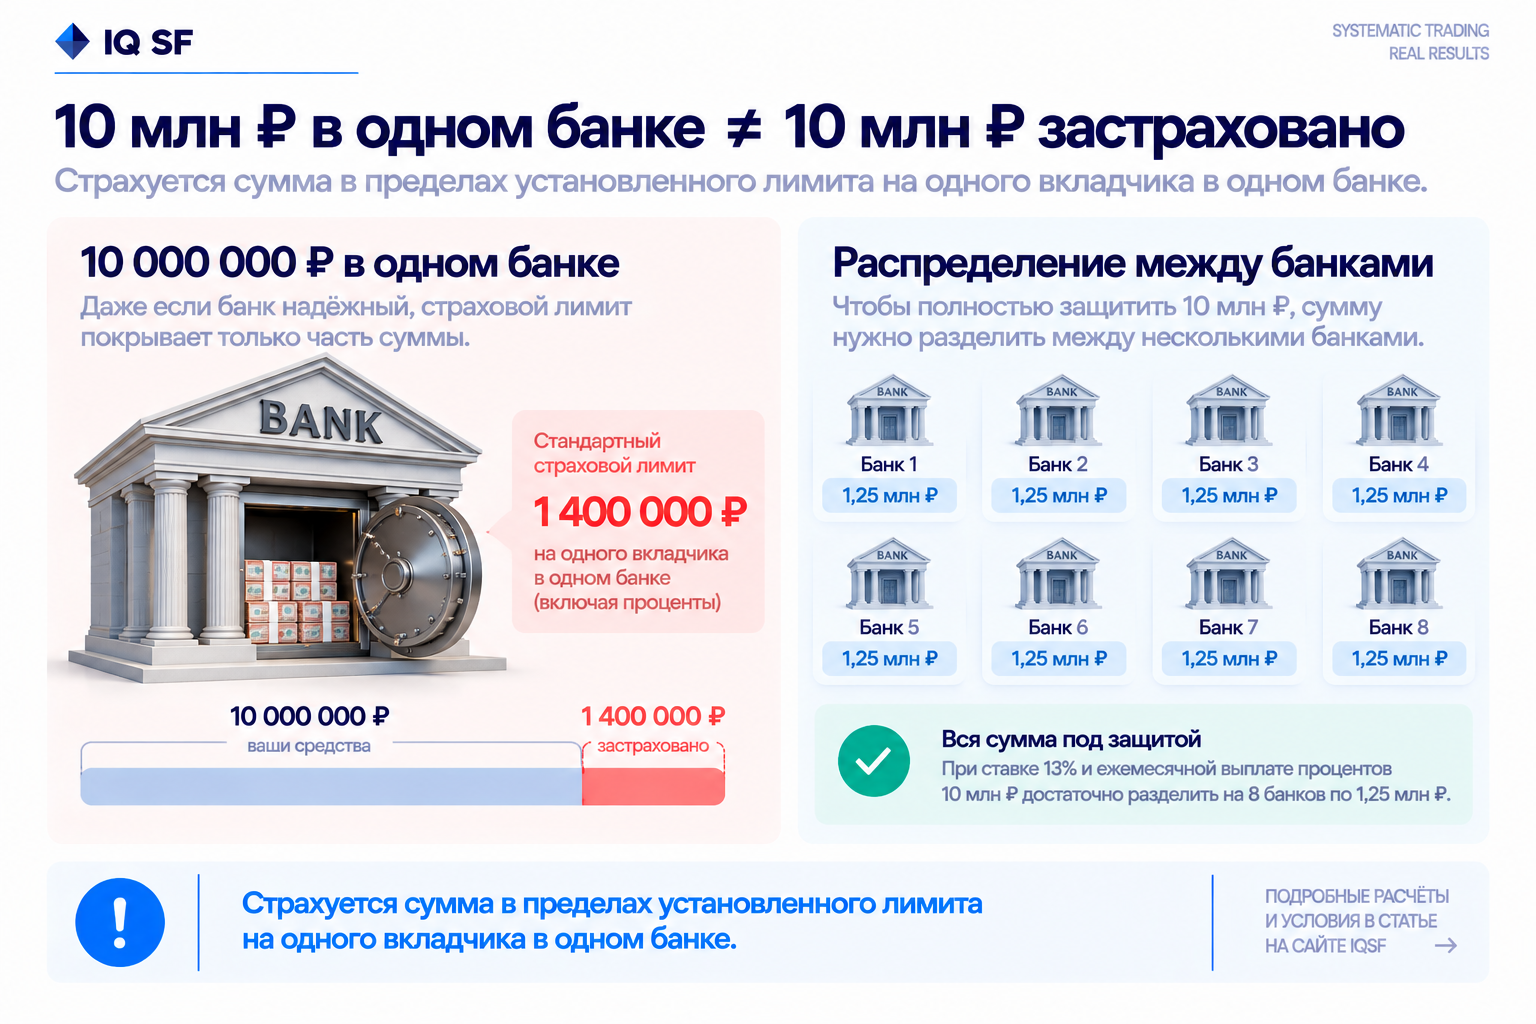
10 миллионов рублей в одном банке застрахованы только на 1,4 млн: при ставке 13% для полной защиты нужно девять банков, если проценты копятся на вкладе, и восемь, если их каждый месяц выводят.
Агентство по страхованию вкладов возмещает до 1,4 млн рублей одному человеку в одном банке, и начисленные проценты входят в этот лимит. При ставке 13% и выплате процентов в конце года в один банк можно положить не больше 1,23 млн рублей (1,4 млн / 1,13 = 1,239, округляем вниз), иначе к концу года сумма с процентами выйдет за лимит. 10 млн / 1,23 млн = 8,1, значит, банков нужно девять. Если проценты каждый месяц уходят на карту в другом банке, хватает восьми банков по 1,25 млн.
Повышенный лимит бывает в особых случаях. С 30 октября 2025 года до 2,8 млн рублей страхуются вклады больше чем на три года, оформленные безотзывными сберегательными сертификатами. До 10 млн рублей, включая обычные 1,4 млн, защищены деньги от продажи жилья, наследства и в некоторых других ситуациях из закона, но только если страховой случай наступил в течение трёх месяцев после их поступления. Дальше лимит снова 1,4 млн.
Налог. Проценты по всем вкладам за 2026 год не облагаются в пределах 160 000 рублей: это 1 млн рублей, умноженный на максимальную ключевую ставку на 1-е число месяцев года (16% на 1 января 2026 года). Сверх этой суммы берут 13%, а 15% с части годовых инвестиционных доходов больше 2,4 млн рублей, куда кроме процентов входят дивиденды и доходы от ценных бумаг.
Пример по правилам 2026 года, без других инвестиционных доходов | Сумма |
Вклады | 10 000 000 ₽ |
Проценты за год под 13% | 1 300 000 ₽ |
Не облагается налогом | 160 000 ₽ |
НДФЛ 13% с 1 140 000 ₽ | 148 200 ₽ |
Доход после налога | 1 151 800 ₽, или 11,5% годовых |
Реальный доход при инфляции 6,3% | около 4,9% годовых |
Акции и золото: итоги 12 месяцев до сентября 2026 года
За 12 месяцев до 25 сентября 2026 года российские акции с учётом дивидендов потеряли 8,5%, а золото в рублях выросло на 14,5%: два актива, которые часто держат вместе, разошлись почти на 23 процентных пункта.
Индекс Мосбиржи 25 сентября 2026 года закрылся на 2 273,87 пункта: минус 17,8% с начала года и минус 47% от максимума закрытия 20 октября 2021 года (4 287,52), до которого нужен рост на 89%. Индекс полной доходности MCFTR, который учитывает дивиденды, за 12 месяцев потерял 8,5%.
Учётная цена золота Банка России 25 сентября 2026 года 11 695,60 рубля за грамм, на 14,5% выше, чем годом раньше. В рублях золото зависит ещё и от курса: в 2022 году, когда рубль укреплялся, учётная цена с 11 марта по 1 октября упала на 61,9%.
Биткоин и криптовалюта: какую долю выдержит портфель
Долю криптовалюты в портфеле на 10 миллионов определяет глубина падений: в рублях биткоин за девять лет дважды терял больше 80% и оба раза возвращался к прежнему максимуму примерно через 1 050 дней.
Наш расчёт по дневным закрытиям BTCUSDT на Binance с 17 августа 2017 по 24 сентября 2026 года: десять падений глубже 20% от максимума в долларах, девять завершились. В середине ряда путь от максимума до возврата к нему занимал 117 дней, но минус 83,2% в 2018-2020 годах отыгрывались 1 074 дня.
Текущая просадка ещё не закончилась. Максимум 124 659 $ пришёлся на 6 октября 2025 года, дно 58 625 $ на 30 июня 2026 года (минус 53%). 24 сентября 2026 года биткоин стоил 84 410 $, на 32% ниже максимума, и для возврата к нему нужен рост на 48%.
На деньгах это выглядит так. В рублях по курсу ЦБ биткоин падал на 81,0% с декабря 2017 по декабрь 2018 года и на 80,7% с апреля 2021 по ноябрь 2022 года: от 1 млн рублей оба раза на время оставалось около 190 тысяч. Такую сумму стоит выделять, только если этот минус не заставит продавать всё остальное.
С 1 сентября 2026 года действует Федеральный закон от 4 августа 2026 года № 282-ФЗ «О цифровых валютах и цифровых правах»: криптовалюта прямо названа имуществом, платить ею в России нельзя. Основные требования к частным инвесторам вводятся позже: с 1 июля 2027 года резиденты смогут покупать и продавать криптовалюту за рубли российских банков только через организации из реестра Банка России или с ними, а правила допуска в этот реестр начинают действовать 5 октября 2026 года.
Когда посредники из реестра начнут работу, неквалифицированный инвестор сможет после теста покупать у каждого из них криптовалюту не больше чем на 300 000 рублей в календарный год, по указанию Банка России № 7441-У от 11 сентября 2026 года. На 28 сентября 2026 года указание проходит регистрацию в Минюсте и в силу не вступило. С 10 млн рублей статус квалифицированного инвестора по размеру имущества не получить (порог с 1 января 2026 года 24 млн), так что лимит коснётся и такого инвестора. Другие способы вложиться в криптовалюту, кроме покупки и хранения биткоина, мы разбирали в отдельной статье.
Алгоритмические стратегии: доходность только вместе с просадкой
Алгоритмическая стратегия на криптовалютном рынке относится к рисковой части капитала, и сравнивать её с вкладом имеет смысл только по риску: по глубине и длительности просадок.
Для примера ниже показатели четырёх стратегий IQ Security Fund на 27 сентября 2026 года (Quantum Alpha на 28 сентября). Прошлые результаты не гарантируют будущих.
Стратегия | Период на панели | Среднегодовая доходность | Максимальная просадка | Самая долгая просадка, дней | Худший месяц |
Basket 50 | 01.08.2019-27.09.2026 | 81,66% | -28,59% | 234 | -15,90% |
Basket 70 | 01.08.2019-27.09.2026 | 80,89% | -23,08% | 162 | -15,90% |
Basket 70 TF | 12.01.2025-27.09.2026 | 83,98% | -32,46% | 162 | -11,40% |
Quantum Alpha | 03.01.2021-28.09.2026 | 19,03% | -3,94% | 298 | -1,98% |
Высокая среднегодовая доходность корзин идёт вместе с просадками до 32,46% и худшим месяцем минус 15,9%, причём максимальная и самая долгая просадки у всех трёх корзин на дату среза ещё не закончились и могут вырасти. У Quantum Alpha просадки мелкие, максимум минус 3,94%, но самая долгая длилась 298 дней, почти десять месяцев без нового максимума. К рыночному риску добавляются риск биржи и валютный риск для рублёвого инвестора. Прежде чем выбирать стратегию, выясните, где лежат деньги и у кого к ним доступ: форматы сравнены в статье SMA, фонд или копитрейдинг.
Куда вложить 10 миллионов рублей: три примера распределения капитала
Распределение капитала определяет глубину возможного провала: в стресс-тесте три варианта для 10 миллионов рублей теряют 1,66, 3,21 и 4,35 млн, и вся разница между ними приходится на долю акций и рисковых активов.
Примеры показывают, как считать, готового рецепта в них нет. Стресс-тест складывает худшие просадки каждой части в рублях за всю историю данных, как будто они случились одновременно. В жизни они пришлись на разные годы: у акций на 2008, у биткоина на 2018, у ОФЗ и золота на 2022. Но в 2022 году в рублях проседали все четыре актива.
Часть портфеля | Сохранить | Сбалансированный | Рост |
Вклады и ОФЗ до 1 года | 6,0 млн ₽ | 4,0 млн ₽ | 2,5 млн ₽ |
ОФЗ сроком от года (расчёт по индексу RGBITR) | 2,5 млн ₽ | 2,5 млн ₽ | 2,5 млн ₽ |
Акции (как индекс Мосбиржи) | 0,5 млн ₽ | 1,5 млн ₽ | 2,5 млн ₽ |
Золото | 1,0 млн ₽ | 1,0 млн ₽ | 1,0 млн ₽ |
Рисковая часть: криптовалюта, стратегии | 0 | 1,0 млн ₽ | 1,5 млн ₽ |
Потеря в стресс-тесте | 1,66 млн ₽ (16,6%) | 3,21 млн ₽ (32,1%) | 4,35 млн ₽ (43,5%) |
Худшие просадки по дневным данным Мосбиржи, Банка России и Binance: ОФЗ (индекс RGBITR) минус 26,9% с января 2021 по март 2022 года, акции (индекс MCFTR) минус 73,6% с декабря 2007 по октябрь 2008 года, золото минус 61,9% с марта по октябрь 2022 года, биткоин в рублях, взятый для всей рисковой части, минус 81,0% с декабря 2017 по декабрь 2018 года. У индексов длинных ОФЗ RUGBITR10Y и RUGBITR5+ просадка с конца 2020 года по 24 февраля 2022 года доходила до 35,7%, так что для самых длинных бумаг риск выше, чем в таблице. Вклады в пределах страховки и короткие ОФЗ до погашения номинально не падают.
Найдите строку с потерей, которую готовы пережить: если временный минус 3,2 млн из 10 неприемлем, сбалансированный вариант уже слишком рискован, даже если в хорошие годы он обгоняет вклад.
Раз в год доли возвращают к исходным: продают выросшее сверх плана и докупают отстающее, чтобы портфель незаметно не превратился в ставку на один актив. Почему диверсификация помогает не всегда, разобрано в статье о пяти мифах диверсификации.
Куда вложить 10 миллионов рублей в 2026 году: пять ошибок
С крупной суммой дорого обходятся пять ошибок: покупка прошлогоднего лидера, проедание дивидендов и купонов, вход в рисковые активы за один день, неучтённые издержки и продажа на дне без плана.
1. Покупать прошлогоднего лидера. Золото за 12 месяцев выросло на 14,5%, но тот, кто купил его на максимуме 19 марта 2026 года (13 407,69 рубля за грамм), на 25 сентября в минусе на 12,8%.
2. Проедать дивиденды и купоны. После падения 2008 года индекс Мосбиржи без дивидендов возвращался к прежнему максимуму 3 169 дней, почти девять лет, а индекс полной доходности MCFTR 1 206 дней. Кто тратит выплаты, получает результат ближе к первому.
3. Вкладывать рисковую часть за один день. Входить частями в течение нескольких месяцев спокойнее, чем угадывать дно. Почему инвесторы чаще всего входят в неудачный момент, разобрано в отдельной статье.
4. Не считать издержки. Мы пересчитали журнал сделок стратегии Basket 50 за 691 день, с 5 сентября 2024 по 28 июля 2026 года (2 900 исполнений), при разных ставках комиссии: при 0,04% за сделку комиссии составили бы 35% среднего капитала, при 0,05% 44%, при 0,1%, типичной для посредников в СНГ, 88%. Это пересчёт одного отрезка, а среднегодовая доходность на панели посчитана за весь период с 2019 года, напрямую их не сравнить. Комиссия брокера, спред при обмене и плата управляющему работают так же.
5. Продавать на дне без плана. По нашему расчёту биткоин 72,2% дней с 2017 года закрывался больше чем на 20% ниже своего максимума. Если доля выбрана заранее по допустимому минусу, такие периоды не заставляют продавать.
Материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией.
Частые вопросы
Сколько будут приносить 10 миллионов на вкладе в месяц?
При ставке 13,0% годовых (средняя максимальная ставка крупнейших банков в сентябре 2026 года) 10 млн рублей приносят около 108 тысяч рублей в месяц до налога. После НДФЛ по правилам 2026 года остаётся около 96 тысяч.
Можно ли жить на проценты с 10 миллионов рублей?
Около 96 тысяч рублей в месяц после налога получать можно, но если тратить все проценты, капитал дешевеет: годовая инфляция на сентябрь 2026 года 6,3%. Чтобы сохранить покупательную способность, около 630 тысяч рублей в год нужно оставлять в капитале, и на расходы остаётся примерно 43 тысячи в месяц.
Сколько из 10 миллионов можно вложить в криптовалюту?
Универсальной доли нет, её считают от допустимой потери. В рублях биткоин за девять лет дважды падал больше чем на 80% и оба раза возвращался к максимуму примерно через 1 050 дней. Если потеря четырёх пятых этой части не заставит продавать остальное, доля выбрана по силам. Лимит для неквалифицированного инвестора, 300 000 рублей в год у каждого посредника из реестра Банка России, на 28 сентября 2026 года ещё не действует.